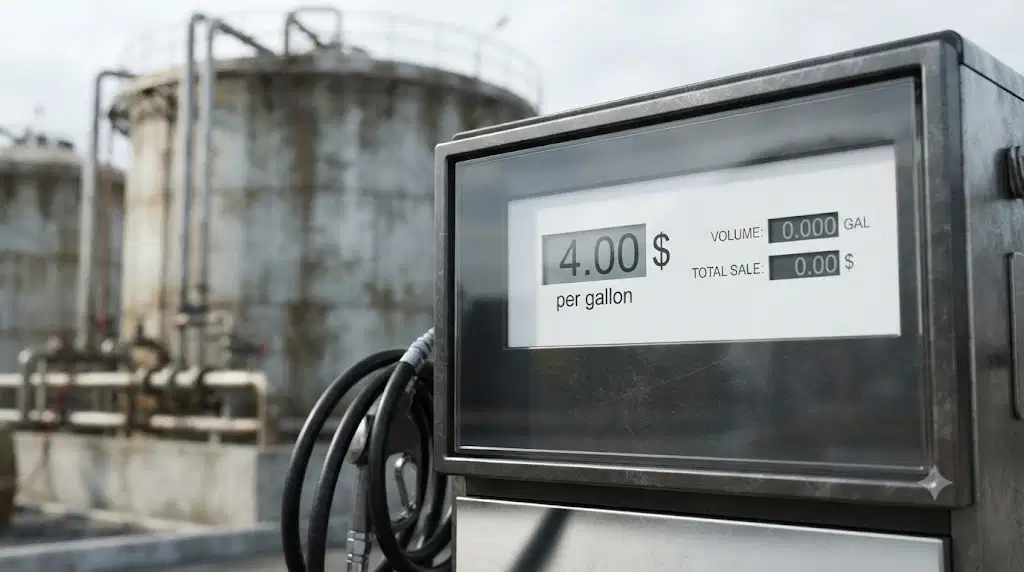
अमेरिकी गैसोलीन की कीमतें फिर से $4 प्रति गैलन सीमा को पार कर गई हैं, जो एक महत्वपूर्ण बदलाव है जो डाउनस्ट्रीम कमोडिटी केमिकल बाजारों के माध्यम से लहरों को दर्शाता है। यह उछाल तब आता है जब गर्मियों में ड्राइविंग के चरम मौसम के दौरान होर्मुज जलडमरूमध्य में तनाव बढ़ जाता है, ईंधन की आपूर्ति मजबूत हो जाती है और कच्चे तेल के बेंचमार्क ऊंचे स्तर पर पहुंच जाते हैं। रासायनिक खरीदारों और खरीद प्रबंधकों के लिए, यह विकास केवल उच्च परिवहन लागत से कहीं अधिक का संकेत देता है। यह फीडस्टॉक अर्थशास्त्र में एक मूलभूत बदलाव का प्रतिनिधित्व करता है जो पेट्रोकेमिकल डेरिवेटिव की एक विस्तृत श्रृंखला में मूल्य निर्धारण को प्रभावित करेगा
।पंप की कीमतों और रासायनिक लागतों के बीच का संबंध बहुत गहरा है। अधिकांश कमोडिटी केमिकल्स की उत्पत्ति कच्चे तेल और प्राकृतिक गैस से हुई है। जब गैसोलीन की कीमतें बढ़ती हैं, तो यह ऊर्जा बाजार के व्यापक दबावों को दर्शाता है जो अनिवार्य रूप से रासायनिक उत्पादन लागतों के कारण उत्पन्न होते हैं।
ईंधन की कीमतें रासायनिक फीडस्टॉक की लागत को कैसे बढ़ाती
हैंकच्चा तेल कई पेट्रोकेमिकल उत्पादों के लिए प्राथमिक फीडस्टॉक के रूप में कार्य करता है। जब रिफाइनर क्रूड को प्रोसेस करते हैं, तो वे नेफ्था और रासायनिक निर्माण को बढ़ावा देने वाले अन्य मध्यवर्ती उत्पादों के साथ-साथ गैसोलीन और डीजल दोनों ईंधन का उत्पादन करते हैं। गैसोलीन की ऊंची कीमतें आमतौर पर कच्चे बाजार के सख्त होने या रिफाइनिंग मार्जिन में वृद्धि का संकेत देती हैं, जो दोनों ही रासायनिक फीडस्टॉक्स की
लागत को बढ़ाते हैं।एथिलीन और प्रोपलीन उत्पादन के लिए एक प्रमुख बिल्डिंग ब्लॉक, नेफ्था का गैसोलीन की कीमतों के साथ घनिष्ठ संबंध है। जब गर्मी की मांग को पूरा करने के लिए रिफाइनर गैसोलीन उत्पादन को प्राथमिकता देते हैं, तो नेफ्था की आपूर्ति में तेजी आ सकती है।
इससे एथिलीन, प्रोपलीन, बेंजीन और उनके डेरिवेटिव सहित डाउनस्ट्रीम रसायनों की लागत बढ़ जाती है।स्ट्रेट ऑफ़ होर्मुज़ संकट जटिलता की एक और परत जोड़ता है। वैश्विक तेल खपत का लगभग 20 प्रतिशत इसी संकरे जलमार्ग से होकर गुजरता है। किसी भी व्यवधान से आपूर्ति श्रृंखलाओं को खतरा होता है और जोखिम प्रीमियम शुरू हो जाते हैं जो वायदा बाजारों में तुरंत दिखाई देते हैं। कम मार्जिन पर काम करने वाले रासायनिक निर्माताओं को उत्पादन दरों और इन्वेंट्री प्रबंधन के बारे में मुश्किल विकल्पों का सामना करना पड़ता
है।कौन से कमोडिटी केमिकल्स सबसे अधिक दबाव महसूस करते हैं, सभी रसायन गैसोलीन की
कीमतों में वृद्धि पर समान रूप से प्रतिक्रिया नहीं करते हैं। इसका प्रभाव इस बात पर निर्भर करता है कि किसी उत्पाद का पेट्रोलियम फीडस्टॉक्स से सीधा संबंध कैसे है और क्या उत्पादक वैकल्पिक कच्चे माल पर स्विच कर सकते हैं
।सबसे अधिक प्रभावित रसायनों में शामिल हैं:
एथिलीन और पॉलीइथिलीन - प्लास्टिक की ये बुनियादी बातें सीधे नेफ्था या ईथेन क्रैकिंग से प्राप्त होती हैं। कच्चे तेल की ऊंची कीमतें
मार्जिन को कम करती हैं, जब तक कि उत्पादक खरीदारों को लागत नहीं दे सकते। स्टाइरीन और पॉलीस्टीरीन - बेंजीन और एथिलीन, दोनों ही पेट्रोलियम से प्राप्त होते हैं, प्राथमिक इनपुट के रूप में काम करते हैं। मूल्य शृंखला के माध्यम से
मूल्य चक्रवृद्धि में वृद्धि करता है। पॉलीप्रोपाइलीन - प्रोपलीन की लागत कच्चे तेल की चाल के साथ घनिष्ठ रूप से ट्रैक करती है, जिससे पीपी मूल्य निर्धारण ईंधन बाजार की अस्थिरता के प्रति अत्यधिक संवेदनशील हो जाता है।
पॉलीविनाइल क्लोराइड (पीवीसी) - जबकि क्लोरीन नमक से आता है, एथिलीन घटक तेल की कीमतों में उतार-चढ़ाव की चपेट में रहता है।
एक्रिलोनिट्राइल - फाइबर और प्लास्टिक में इस्तेमाल होने वाला यह रसायन प्रोपलीन और अमोनिया पर निर्भर करता है, जो उत्पादन करने के लिए ऊर्जा से भरपूर होते हैं।
जिन रसायनों के प्राथमिक फीडस्टॉक के रूप में प्राकृतिक गैस होती है, जैसे कि मेथनॉल और अमोनिया, गैसोलीन की कीमतों से कम प्रत्यक्ष दबाव का अनुभव कर सकते हैं। हालांकि, विनिर्माण और परिवहन के लिए ऊर्जा लागत में अभी भी वृद्धि हो रही है, जिससे द्वितीयक मुद्रास्फीति प्रभाव पैदा
हो रहे हैं।क्षेत्रीय मूल्य भिन्नताएं और आपूर्ति की गतिशीलता
$4 गैसोलीन का प्रभाव क्षेत्र के अनुसार काफी भिन्न होता है। सस्ती शेल गैस तक पहुंच रखने वाले उत्तरी अमेरिकी उत्पादक कच्चे तेल की अस्थिरता से कुछ हद तक इन्सुलेशन बनाए रखते हैं। नेफ्था क्रैकिंग पर बहुत अधिक भरोसा करने वाले यूरोपीय और एशियाई निर्माताओं
की लागत में तेजी से वृद्धि होती है।
मध्य पूर्व या यूरोप से कमोडिटी रसायनों का आयात करने वाले एशियाई खरीदारों को अब दोहरे दबाव का सामना करना पड़ रहा है। उत्पादन स्थलों पर उच्च ऊर्जा लागत के साथ-साथ माल ढुलाई शुल्क में वृद्धि होती है क्योंकि बंकर ईंधन की कीमतें क्रूड के साथ-साथ बढ़ती हैं। यह गतिशीलता संभावित रूप से उच्च आधार मूल्यों के बावजूद क्षेत्रीय सोर्सिंग को और अधिक आकर्षक बनाती
है।अमेरिकी निर्यातकों को प्रतिस्पर्धी फीडस्टॉक लागतों से लाभ होता है, लेकिन उन्हें उन्नत लॉजिस्टिक्स खर्चों को नेविगेट करना चाहिए। उत्पाद और गंतव्य बाजार के अनुसार शुद्ध प्रभाव भिन्न होता
है।परिवहन लागत चुनौती को बढ़ाती है फीडस्टॉक की
चिंताओं से परे, गैसोलीन की बढ़ती कीमतें सीधे वितरण खर्चों को बढ़ाती हैं। ट्रकिंग की दरें बढ़ जाती हैं क्योंकि डीजल की कीमतें कच्चे तेल से अधिक होती हैं। रेल और बजरा परिवहन भी महंगा हो गया है। ये लागतें अंततः वितरित रासायनिक कीमतों में शामिल हो जाती हैं
।समय-समय पर इन्वेंट्री सिस्टम का प्रबंधन करने वाले खरीदारों के लिए, ट्रांसपोर्टेशन पीस पर पूरा ध्यान दिया जाना चाहिए। माल ढुलाई अधिभार के कारण एक रसायन स्थिर एक्स-वर्क्स मूल्य निर्धारण दिखा सकता है, जबकि डिलीवर की गई लागत बढ़ जाती है। प्रोक्योरमेंट टीमों को उत्पाद लागत को लॉजिस्टिक्स शुल्क से अलग करने के लिए विस्तृत ब्रेकडाउन का अनुरोध करना चाहिए
। ट्रक लोड डिलीवरी कीतुलना में रेल या पोत द्वारा थोक शिपमेंट कुछ सुरक्षा प्रदान कर सकते हैं। हालांकि, बढ़ती दर के माहौल में बंकर फ्यूल एडजस्टमेंट और डेमरेज चार्ज उन फायदों को जल्दी खत्म कर सकते हैं
।प्रोक्योरमेंट टीमों के लिए रणनीतिक प्रतिक्रियाएं
रासायनिक खरीदार मैक्रो ऊर्जा बाजारों को नियंत्रित नहीं कर सकते हैं, लेकिन वे जोखिम को कम करने के लिए अपनी सोर्सिंग रणनीतियों को अनुकूलित कर सकते हैं। कई दृष्टिकोणों
पर विचार किया जाना चाहिए।आपूर्तिकर्ता भूगोल में विविधता लाएं. किसी एक क्षेत्र पर निर्भर रहने से जोखिम बढ़ जाता है। अनुकूल फीडस्टॉक इकोनॉमिक्स वाले क्षेत्रों में आपूर्तिकर्ता अधिक स्थिर मूल्य निर्धारण बनाए रख सकते हैं, भले ही वैश्विक क्रूड
मार्केट में उतार-चढ़ाव हो।मूल्य समायोजन तंत्र पर बातचीत करें। निश्चित तिमाही मूल्य निर्धारण को स्वीकार करने के बजाय, जोखिम को पारदर्शी रूप से साझा करने वाले फ़ॉर्मूले स्थापित करने के लिए आपूर्तिकर्ताओं के साथ काम करें। जब बाज़ार तेज़ी से आगे बढ़ते हैं, तो यह अचानक आने वाले झटकों से बचाता
है।अस्थिरता के दौरान कॉन्ट्रैक्ट की अवधि बढ़ाएँ. जब कीमतें बढ़ती हैं, तो कुछ खरीदार घबरा जाते हैं और छोटी अवधि के सौदे बंद कर देते हैं। इसके विपरीत, अगर ऊपर की ओर रुझान जारी रहता है, तो मौजूदा दरों पर लंबी अवधि के समझौते फायदेमंद साबित हो सकते
हैं।वैकल्पिक विशिष्टताओं का मूल्यांकन करें. कुछ अनुप्रयोगों में, विभिन्न फीडस्टॉक बेस वाले रसायन प्रभावी रूप से प्रतिस्थापित हो सकते हैं। उदाहरण के लिए, जैव-आधारित सॉल्वैंट्स या पुनर्नवीनीकरण सामग्री
पॉलिमर मूल्य स्थिरता लाभ प्रदान कर सकते हैं।रणनीतिक इन्वेंट्री बफ़र्स बनाएं। लागत में वृद्धि करते समय, सुरक्षा स्टॉक होने से कीमतों में अचानक उछाल या आपूर्ति में व्यवधान से बचाव होता है। अपनी विशिष्ट स्थिति के आधार पर ट्रेड-ऑफ की सावधानीपूर्वक गणना
करें।साल के अंत तक मार्केट आउटलुक
मौजूदा $4 गैसोलीन वातावरण मौसमी मांग और भू-राजनीतिक तनाव सहित अस्थायी कारकों को दर्शाता है। हालांकि, कच्चे तेल के बाजारों में अंतर्निहित आपूर्ति बाधाओं से पता चलता है कि कुछ विश्लेषकों की अपेक्षा से अधिक समय तक ऊंची कीमतें
बनी रह सकती हैं।ओपेक+ उत्पादन अनुशासन आपूर्ति प्रतिक्रिया को ऊपर की ओर सीमित करता है। रणनीतिक पेट्रोलियम रिज़र्व रिलीज़ काफी हद तक समाप्त हो चुके हैं। वर्षों के कम निवेश के बाद भी कई क्षेत्रों में रिफाइनिंग क्षमता कम बनी हुई है। ये संरचनात्मक कारक कच्चे और परिष्कृत उत्पादों के लिए उच्च मूल्य स्तर का समर्थन करते हैं
।कमोडिटी केमिकल खरीदारों के लिए, इसका मतलब है कि निचले स्तर पर तेजी से वापसी की प्रतीक्षा करने के बजाय निरंतर लागत दबाव की योजना बनाना। बजट और पूर्वानुमान इस वास्तविकता को दर्शाने चाहिए
।खरीदारों को अब क्या करना चाहिए
$4 गैसोलीन की वापसी डाउनस्ट्रीम कमोडिटी केमिकल मार्केट के लिए एक महत्वपूर्ण मोड़ है। प्रोक्योरमेंट पेशेवरों को प्रतिक्रियाशील मूल्य वार्ताओं से आगे बढ़ना चाहिए और फीडस्टॉक की अस्थिरता, परिवहन लागत और आपूर्ति श्रृंखला के लचीलेपन को संबोधित करते हुए व्यापक रणनीति विकसित
करनी चाहिए। प्रमुख संकेतकों के रूप मेंकच्चे तेल और नेफ्था बेंचमार्क की बारीकी से निगरानी करें। कॉस्ट पास-थ्रू तंत्र के बारे में पारदर्शी चर्चाओं में आपूर्तिकर्ताओं को शामिल करें। जहां संभव हो, स्रोतों में विविधता लाएं और उन क्षेत्रीय विकल्पों पर विचार करें जो अस्थिर माल बाजारों के जोखिम को कम करते
हैं।सबसे महत्वपूर्ण बात, यह स्वीकार करें कि ऊर्जा बाजार की गतिशीलता निकट भविष्य के लिए रासायनिक मूल्य निर्धारण को आकार देना जारी रखेगी। खरीद रणनीतियों में लचीलेपन का निर्माण करना अब आपके संगठन को आगे आने वाली हर चीज़ को नेविगेट करने के लिए तैयार
करता है।सत्यापित वैश्विक आपूर्तिकर्ताओं से कमोडिटी रसायन प्राप्त करने के लिए तैयार हैं? आज ही हमारे प्लेटफ़ॉर्म पर प्रतिस्पर्धी ऑफ़र देखें
।Styrene Monomer CAS: 100-42-5