
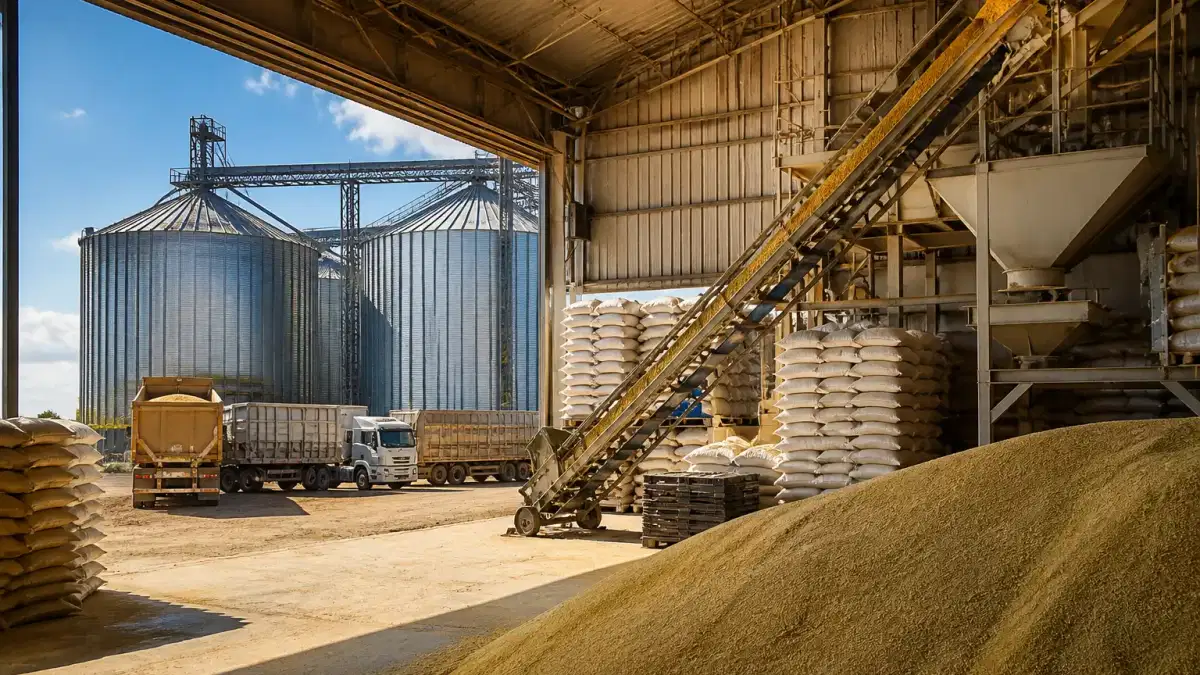
आस-पास के फ्यूचर्स डेटा के अनुसार, मई 2026 में सोयाबीन का भोजन $310—317/शॉर्ट टन (48% प्रोटीन, डीकैचर आधार) के करीब कारोबार कर रहा है। बाजार एक मंदी की मूलभूत पृष्ठभूमि के बीच फंस गया है — रिकॉर्ड ब्राज़ील उत्पादन, 124.8 मिलियन मीट्रिक टन के पर्याप्त वैश्विक स्टॉक, और “मजबूत क्रश, बढ़ती इन्वेंट्री” का एक पैटर्न — और अमेरिका-चीन व्यापार घर्षण, ऊर्जा संचालित सोया तेल प्रीमियम, और अर्जेंटीना फसल व्यवधान का एक अस्थिर ओवरले। कीमतें स्वतंत्र रूप से नहीं गिर रही हैं, लेकिन वे उच्च स्तर पर भी नहीं गिर रही हैं। फ़ीड निर्माताओं और व्यापारियों के लिए, यह एक प्रबंधित अस्थिरता का माहौल है, न कि एक
मजबूत बाजार।2026 में सोयाबीन भोजन की कीमतें: आज बाजार कहां खड़ा है
USDA ने अप्रैल 2026 WASDE रिपोर्ट में अपने 2025/26 सीज़न-औसत सोयाबीन भोजन मूल्य पूर्वानुमान को $10/शॉर्ट टन से $310/शॉर्ट टन तक बढ़ा दिया, जिसमें पोल्ट्री और पोर्क के विस्तार से जुड़े उच्च घरेलू गायब होने का हवाला दिया गया, क्योंकि उपभोक्ता बीफ़ की बढ़ती कीमतों के बीच सस्ते प्रोटीन की ओर बढ़ रहे हैं। अप्रैल 2026 के अंत तक सीबीओटी मई 2026 के पास का सोयाबीन मील फ्यूचर्स कॉन्ट्रैक्ट $317.60/शॉर्ट टन पर कारोबार कर रहा था। फ्रेड/सेंट लुइस फ़ेडरल रिज़र्व के आंकड़ों के अनुसार, सोयाबीन भोजन के लिए IMF का वैश्विक बेंचमार्क मूल्य मार्च 2026 के लिए $312.43/MT था
।मई 2026 में प्रवेश करने वाली मूल्य संरचना मूल और उत्पाद के रूप के आधार पर विभाजित कहानी बताती है। मार्च और अप्रैल में अमेरिकी सोयाबीन भोजन की कीमतों में वृद्धि हुई, जिससे अमेरिका और ब्राजील मूल के बीच प्रीमियम काफी बढ़ गया। दक्षिण अमेरिकी सोयाबीन भोजन की कीमतें — ब्राज़ील की रिकॉर्ड 2025/26 फ़सल से उत्पादित, जिसका अब USDA द्वारा 180 मिलियन मीट्रिक टन अनुमान लगाया गया है — 2026 की पहली तिमाही तक कम रही क्योंकि निरंतर दक्षिण अमेरिकी फ़सल और उच्च स्थानीय क्रश दरों के कारण USDA FAS अप्रैल 2026 तिलहन रिपोर्ट के अनुसार आस-पास पर्याप्त आपूर्ति हुई। ब्राजील का भोजन तुलनीय विशिष्टताओं के लिए यूएस गल्फ के लिए भौतिक छूट पर उपलब्ध था, जिससे आपूर्ति-श्रृंखला लचीलेपन वाले खरीदारों के लिए एक स्पष्ट मूल मध्यस्थता का निर्माण हुआ।
पिछले छह महीनों पर नज़र डालें तो: नवंबर 2025 के अंत में जब अमेरिकी सोयाबीन खाने की इन्वेंट्री 12 महीने के शिखर पर 463,000 शॉर्ट टन के शिखर पर चढ़ गई और सोयाबीन के तेल का स्टॉक बढ़कर 2.164 बिलियन पाउंड हो गया — जो 18 महीने का उच्चतम स्तर है। दोनों संकेतक “मजबूत क्रशिंग, बढ़ती इन्वेंट्री” की ओर इशारा करते हैं, जिसका असर साल के अंत तक बढ़ने वाले भोजन मूल्यों पर भारी पड़ा। जनवरी के बाद से हुई आंशिक रिकवरी सोयाबीन के तेल की बढ़ती कीमतों (ऊर्जा बाजार में व्यवधान और ईपीए नवीकरणीय मात्रा दायित्वों से जुड़ी) को दर्शाती है, जिससे क्रश मार्जिन में सुधार हुआ और
भोजन में कमी आई है।2026 में ड्राइविंग सोयाबीन भोजन की कीमतें क्या हैं?
ड्राइवर 1: ऑयल-मील डिकॉउलिंग - क्रश इकोनॉमिक्स कीमतों को फिर से आकार दे रहा है
सोयाबीन खाने की कीमत की कहानी में सबसे महत्वपूर्ण संरचनात्मक बदलाव सोया कॉम्प्लेक्स के दो आउटपुट: तेल और भोजन का बढ़ता हुआ डिकूप्लिंग है। ऐतिहासिक रूप से, क्रशरों ने भोजन के मूल्य को हासिल करने के लिए संयंत्र चलाए, जिसमें तेल द्वितीयक उप-उत्पाद के रूप में था। 2026 में, इसका उलटा प्रभाव तेजी से बढ़ रहा है। मार्च और अप्रैल 2026 में सोयाबीन का तेल तीन साल के उच्चतम स्तर पर पहुंच गया, जो स्ट्रेट ऑफ होर्मुज शिपिंग व्यवधानों से जुड़े कच्चे तेल की कीमतों में वृद्धि और अक्षय ईंधन मानक के तहत EPA द्वारा 2026-2027 नवीकरणीय मात्रा दायित्वों (RVO) को अंतिम रूप दिया गया, जिसने मजबूत बायोमास-आधारित डीजल (BBD) मांग को संहिताबद्ध किया। अमेरिकन सोयाबीन एसोसिएशन के अनुसार, मिडवेस्ट के आसपास क्रश मार्जिन उस अवधि के दौरान 2.5 साल के उच्च स्तर पर पहुंच गया — जो लगभग पूरी तरह से तेल के पैर से प्रेरित था।
भोजन का नतीजा: तेल के मार्जिन पर कब्जा करने के लिए क्रशरों ने बहुत मेहनत की, सह-उत्पादन के रूप में सोयाबीन भोजन का उत्पादन किया, चाहे भोजन की मांग उचित हो या नहीं। अप्रैल 2026 WASDE में 2025/26 के लिए अमेरिकी सोयामील उत्पादन को 800,000 शॉर्ट टन से बढ़ाकर 61.877 मिलियन शॉर्ट टन कर दिया गया था, जिसमें सभी अतिरिक्त उत्पादन मजबूत पोल्ट्री और पोर्क ऑफटेक द्वारा घरेलू स्तर पर अवशोषित किया गया था। इसका संरचनात्मक निहितार्थ यह है कि भोजन की आपूर्ति तब तक पर्याप्त रहेगी जब तक जैव ईंधन अधिदेश तेल से चलने वाले क्रश को ऊंचा रखते हैं — जो कि 2026 के लिए
सबसे संभावित परिदृश्य है।ड्राइवर 2: रिकॉर्ड ब्राज़ीलियन सप्लाई कैपिंग अपसाइड
विपणन वर्ष 2025/26 के लिए वैश्विक सोयाबीन उत्पादन में ब्राज़ील का लगभग 42% हिस्सा है, और इसकी 2025/26 फसल की पुष्टि लगभग 180 मिलियन मीट्रिक टन है — एक रिकॉर्ड। USDA FAS फरवरी 2026 के अनुसार, ब्राज़ील और अमेरिका मिलकर वैश्विक उत्पादन का लगभग 70% प्रतिनिधित्व करते हैं। ब्राज़ील की रिकॉर्ड फ़सल सिर्फ़ एक विशाल कहानी नहीं है; इसने वैश्विक व्यापार प्रवाह में इस तरह से फेरबदल किया है, जिससे संरचनात्मक रूप से अमेरिकी निर्यात प्रतिस्पर्धा पर दबाव पड़ता है और दक्षिण अमेरिकी
भोजन की उपलब्धता और गहरी हो जाती है।ब्राज़ील अब 2026 में चीन के सोयाबीन आयात का लगभग 71% आपूर्ति करता है, जिसमें अमेरिकी हिस्सेदारी घटकर लगभग 21% रह गई है, जो दोनों टैरिफ बाधाओं (अमेरिकी सोयाबीन को ब्राज़ील मूल से लगभग $2/बुशल प्रीमियम के ऊपर अनुमानित चीनी प्रतिशोधी शुल्क का सामना करना पड़ता है) और बीजिंग की सक्रिय विविधीकरण रणनीति दोनों को दर्शाती है। 2025/26 के लिए अमेरिकी सोयाबीन निर्यात वॉल्यूम का अनुमान USDA द्वारा 1.54 बिलियन बुशल है — जो 13 वर्षों में वैश्विक सोयाबीन व्यापार का सबसे कम हिस्सा केवल 23% है। हर बुशल जो चीन को निर्यात नहीं किया जाता है, उसे अमेरिका में घरेलू स्तर पर कुचल दिया जाता है, जिससे अतिरिक्त भोजन की आपूर्ति होती है जिसे अन्य बाजारों में
घर की जरूरत होती है।ड्राइवर 3: ग्लोबल एंडिंग स्टॉक्स — कीमतों को तोड़ने के लिए बड़े लेकिन मंदी के पर्याप्त नहीं
2025/26 के लिए वैश्विक सोयाबीन का अंतिम स्टॉक 124.8 मिलियन मीट्रिक टन प्रति USDA अप्रैल 2026 WASDE पर है — जो उच्च क्रश पर पिछले महीने के अनुमान से 0.5 मिलियन टन नीचे है, लेकिन ऐतिहासिक मानकों के हिसाब से अभी भी पर्याप्त है। अमेरिका के घरेलू सोयाबीन के अंतिम स्टॉक 350 मिलियन बुशल में रखे गए हैं, जो पिछले महीने के अनुमानों से अपरिवर्तित हैं। स्टॉक-टू-यूज़ अनुपात आरामदायक क्षेत्र में बना हुआ है। फरवरी 2026 में प्रकाशित यूएसडीए का प्रारंभिक 2026/27 आउटलुक बताता है कि यूएस सोयाबीन के स्टॉक को लगभग 355 मिलियन बुशल पर समाप्त किया जा सकता है, जिससे पता चलता है कि किसी भी संरचनात्मक आपूर्ति में कमी
आने वाली नहीं है।इन्वेंट्री चित्र लेख के केंद्रीय प्रश्न का उत्तर देता है: हाँ, स्टॉकपाइल्स वर्तमान में मूल्य स्टेबलाइज़र के रूप में कार्य कर रहे हैं — लेकिन केवल नकारात्मक पक्ष से। वे रिकवरी का समर्थन करने के बजाय फ़्री फ़ॉल को रोक रहे हैं। नवंबर के 12-महीने के मील इन्वेंट्री पीक से पर्याप्त कॉर्न-बेल्ट इन्वेंट्री, रिकॉर्ड दक्षिण अमेरिकी आपूर्ति और उच्च उत्पाद स्टॉक का मंदी का बोझ यही कारण है कि यूएसडीए की 2026/27 भोजन की कीमतों के लिए यूएसडीए का आम सहमति पूर्वानुमान सिर्फ $300/शॉर्ट टन है — अनिवार्य रूप से साल-दर-साल सपाट, यूएसडीए फरवरी 2026
आउटलुक रिपोर्ट के अनुसार।ड्राइवर 4: यूएस-चाइना ट्रेड फ्रिक्शन — भू-राजनीतिक अस्थिरता, मूलभूत कमी नहीं
2026 में सोयाबीन के भोजन के मूल्य निर्धारण पर सबसे विघटनकारी गैर-मौलिक बल अमेरिका-चीन व्यापार नीति है। चीन द्वारा अमेरिकी सोयाबीन पर शुल्क लगाना — कथित तौर पर अमेरिकी मूल को भूमि चीन के आधार पर ब्राज़ील की तुलना में लगभग $2/बुशल अधिक महंगा बना दिया गया है — ने साबुत फलियों के लिए यूएस-चीन निर्यात विंडो को प्रभावी रूप से बंद कर दिया है। बीजिंग ने तीन अमेरिकी सोयाबीन कंपनियों के आयात लाइसेंस भी निलंबित कर दिए हैं, जो कि जाहिर तौर पर फाइटोसैनिटरी आधार पर हैं, और लगभग 21 बिलियन डॉलर मूल्य के अमेरिकी कृषि उत्पादों पर व्यापक टैरिफ लगाए
हैं।बाजार का प्रभाव भोजन पर सीधे नहीं बल्कि निर्यात विस्थापन तंत्र के माध्यम से महसूस किया जाता है: अमेरिकी फलियाँ जो चीन नहीं जा सकतीं, उन्हें घरेलू स्तर पर कुचला जाता है, जिससे अमेरिकी खाद्य आपूर्ति में इजाफा होता है। इस बीच, ट्रेडर आगामी अमेरिका-चीन व्यापार वार्ता (जून 2026 में अपेक्षित) को ध्यान से देख रहे हैं — अमेरिकी सोयाबीन के लिए चीनी खरीद प्रतिबद्धताओं की किसी भी पुष्टि से सीबीओटी पर एक शॉर्ट-कवरिंग रैली शुरू हो जाएगी, जो भौतिक बुनियादी बातों की परवाह किए बिना बीन और भोजन के वायदा दोनों को अस्थायी रूप से
हटा देगी।क्या सोयाबीन मील का बाजार चुस्त, संतुलित या अधिक आपूर्ति वाला है?
2026 की दूसरी तिमाही में प्रवेश करने वाले वैश्विक सोयाबीन भोजन बाजार को दक्षिण अमेरिकी मूल स्तर पर मूलभूत रूप से अत्यधिक आपूर्ति, अमेरिकी मूल स्तर पर संतुलित और चुनिंदा आयात बाजारों में हाजिर डिलीवरी के लिए मामूली रूप से तंग बताया गया है।
| इंडिकेटर | मौज़ूदा पठन | निहितार्थ |
|---|---|---|
| ग्लोबल सोयाबीन एंडिंग स्टॉक्स (2025/26) | 124.8 एमएमटी (यूएसडीए अप्रैल 2026) | पर्याप्त; कीमतों पर मंदी की सीमा |
| यूएस सोयाबीन मील एंडिंग स्टॉक्स (नवंबर 2025 पीक) | 463,000 शॉर्ट टन (12-महीने का उच्चतम स्तर) | Q1 के माध्यम से बेयरिश ओवरहैंग |
| यूएस 2025/26 क्रश पूर्वानुमान | 2.61 बिलियन बुशल (रिकॉर्ड) | उच्च भोजन उत्पादन, आपूर्ति का दबाव |
| ब्राज़ील 2025/26 सोयाबीन की फसल | 180 एमएमटी (यूएसडीए, रिकॉर्ड) | स्ट्रक्चरल साउथ अमेरिकन ओवरसुप्ली |
| अर्जेंटीना की फसल की प्रगति (अप्रैल 2026) | 10% बनाम 60% मौसमी औसत | शॉर्ट-टर्म बुलिश रिस्क फैक्टर |
| सीबीओटी सोयाबीन मई 2026 वायदा | ~$11.7/बुशल | 2 साल के उच्चतम स्तर के करीब; अर्जेंटीना का मौसम जोखिम प्रीमियम |
| यूएस सोयामील मई 2026 नजदीकी फ्यूचर्स | ~$317.60/शॉर्ट टन | दृढ़; ऑयल-क्रश मार्जिन संचालित |
| दक्षिण अमेरिकी सोयामील की कीमतें | सबड्यूड बनाम यूएस; गल्फ को छूट | आधार चाहने वाले खरीदारों के लिए अनुकूल |
अर्जेन्टीना निकट अवधि का प्रमुख वाइल्डकार्ड है। अप्रैल 2026 में सांता फ़े प्रांत में लगातार बारिश ने 60% मौसमी औसत के मुकाबले फ़सल की गतिविधि को केवल 10% पर रोक दिया — 50 प्रतिशत की कमी जो कि ट्रेडिंग इकोनॉमिक्स के अनुसार सीज़न का सबसे गंभीर लॉजिस्टिक व्यवधान है। अर्जेंटीना दुनिया का सबसे बड़ा सोयाबीन तेल और भोजन निर्यातक है। यदि लगातार बारिश से इसकी फसल को भौतिक रूप से रोक दिया जाता है, तो यह मई-जुलाई 2026 की खिड़की में वैश्विक भोजन निर्यात उपलब्धता को मजबूत करता है, जब ब्राजील की कटाई के बाद की निर्यात
गति आम तौर पर मध्यम हो जाती है।क्षेत्र के अनुसार सोयाबीन भोजन की कीमतें: वर्तमान बेंचमार्क और अंतर
| बेंचमार्क | मौजूदा कीमत (लगभग) | स्रोत/ अवधि | ट्रेंड बनाम प्रायर क्वार्टर |
|---|---|---|---|
| यूएस 48% प्रोटीन, डीकैचर (सीजन औसत) | $310/शॉर्ट टन | यूएसडीए वेस्ट अप्रैल 2026 | पहले महीने की तुलना में $10/शॉर्ट टन तक |
| सीबीओटी मई 2026 फ्यूचर्स | $317.60/शॉर्ट टन | एएसए, अप्रैल 2026 के अंत में | ऑयल-क्रश मोमेंटम पर मजबूती |
| वैश्विक IMF बेंचमार्क | $312.43/एमटी | फ्रेड/आईएमएफ, मार्च 2026 | स्थिर |
| ब्राज़ील (कोई भी मूल) | $389.17/एमटी | याचार्ट्स, फ़रवरी 2026 | ऊंचा; Q4 शिखर से नीचे गिर रहा है |
| दक्षिण अमेरिकी मूल (एफओबी) | यूएस गल्फ को छूट | यूएसडीए एफएएस अप्रैल 2026 | मातहत; फसल का दबाव |
| दक्षिण - पूर्व एशिया (आयात बाजार) | $354/मीट्रिक टन औसत (Q4 2025) | केमएनालिस्ट Q4 2025 | फर्म; उबरना |
यूएस-साउथ अमेरिका स्प्रेड इस बाजार में निर्णायक मध्यस्थता है। अमेरिकी सोयाबीन भोजन ने 2026 की पहली तिमाही के दौरान दक्षिण अमेरिकी मूल के लिए एक महत्वपूर्ण प्रीमियम पर कारोबार किया, जो ऑयल-क्रश-मार्जिन डायनामिक के कारण अमेरिका की कीमतों को और ऊपर खींच रहा था। ब्राज़ील या अर्जेंटीना मूल के लोगों के लिए लॉजिस्टिक फ्लेक्सिबिलिटी वाले खरीदारों को इस माहौल में लागत का स्पष्ट लाभ मिलता है। यूरोपीय आयातक — फ्रांस यूरोपीय संघ का सबसे बड़ा गंतव्य है — गैर-प्रमाणित भोजन के लिए €20 से €40/टन तक के EUDR अनुपालन जोखिम प्रीमियम के संपर्क में आते हैं, जो एक भौतिक अतिरिक्त लागत का प्रतिनिधित्व करता है जिसे वनों की कटाई से मुक्त प्रमाणन के
साथ दक्षिण अमेरिकी आपूर्तिकर्ता दरकिनार कर सकते हैं।सोयाबीन भोजन मूल्य पूर्वानुमान 2026: बेस, अपसाइड और डाउनसाइड
बेस केस: 2026/27 तक सपाट से मामूली रूप से नरम
यूएसडीए का प्रारंभिक 2026/27 सोयाबीन भोजन मूल्य पूर्वानुमान $300/शॉर्ट टन है — जो अनिवार्य रूप से मौजूदा 2025/26 स्तरों की तुलना में सपाट से थोड़ा कम है। आईएनजी थिंक के दिसंबर 2025 के आउटलुक में 2026/27 तक वैश्विक सोयाबीन स्टॉक में और गिरावट का अनुमान लगाया गया है, जिसमें स्टॉक-टू-यूज़ अनुपात 29% से 25% तक गिर गया है, जो सबसे अधिक मंदी के परिदृश्यों के सापेक्ष संरचनात्मक मूल्य समर्थन प्रदान करता है। विश्व बैंक ने 2026 में वैश्विक कृषि मूल्य सूचकांक में लगभग 2% की गिरावट का अनुमान लगाया है, जिसमें सोयाबीन से संबंधित कीमतों के मोटे तौर पर स्थिर रहने की उम्मीद है क्योंकि आपूर्ति में वृद्धि मांग के साथ तालमेल रखती है।
व्यावहारिक रूप से: सोयाबीन भोजन का आधार आधार आधार H2 2026 तक $290—$320/शॉर्ट टन (डेकाटुर आधार) की रेंज है, जब ब्राज़ील की कटाई के बाद के निर्यात में वृद्धि दक्षिण अमेरिकी मूल के भोजन पर पूरी तरह से दबाव डालती है, और ऊपरी छोर तेल से चलने वाले क्रश समर्थन से लंगर डाले जाने के बाद उस सीमा के निचले छोर की ओर बढ़ जाता है।
देखने के लिए प्रमुख मील के पत्थर: USDA 12 मई WASDE (2026/27 बैलेंस शीट को अपडेट करेगा), CONAB 14 मई ब्राज़ील फसल मूल्यांकन, और जून में अपेक्षित यूएस-चीन व्यापार वार्ता के परिणाम।
ऊपरी जोखिम: अर्जेण्टीनी क्रॉप डैमेज + यूएस-चाइना ट्रेड थाव
ऊपरी जोखिम परिदृश्य - कीमतों को $350- $380/शॉर्ट टन की ओर धकेलने के लिए एक साथ संरेखित करने के लिए दो शर्तों की आवश्यकता होती है: सांता फ़े और ब्यूनस आयर्स प्रांतों में चल रहे वर्षा व्यवधान से अर्जेंटीना की फसल को होने वाली क्षति, जुलाई के माध्यम से उपलब्ध दक्षिण अमेरिकी भोजन आपूर्ति को कम करना; और एक पुष्ट यूएस-चीन व्यापार सौदा जिसमें चीन महत्वपूर्ण अमेरिकी सोयाबीन खरीद के लिए प्रतिबद्ध है (प्रति वर्ष 25 मिलियन मीट्रिक टन की कथित प्रतिज्ञा की औपचारिक रूप से पुष्टि नहीं की गई है) मई 2026 का)। अकेले कोई भी कार्यक्रम एक अस्थायी रैली का निर्माण करेगा। दोनों एक साथ मिलकर वास्तविक मजबूती का प्रतिनिधित्व करेंगे, जिससे कीमतें 340/शॉर्ट टन से ऊपर 60-90 दिनों तक बनी रह सकती
हैं।नकारात्मक पक्ष: जैव ईंधन नीति में नरमी + दक्षिण अमेरिकी आपूर्ति सामान्यीकरण
नकारात्मक जोखिम परिदृश्य — कीमतों को $260—$280/शॉर्ट टन की ओर धकेलना — दो ट्रिगर्स द्वारा संचालित होता है: जैव ईंधन जनादेश का कमजोर होना (जैसे कि EPA RVO का नरम होना या कैलिफोर्निया BBD मांग में वृद्धि में कमी), जो तेल से चलने वाली क्रश दरों में कटौती करेगा और इसके तेल-मार्जिन समर्थन के बिना भोजन छोड़ देगा; और अर्जेंटीना की फसल जल्दी सामान्य हो जाएगी, जून तक वैश्विक बाजारों में पूर्ण दक्षिण अमेरिकी भोजन निर्यात आपूर्ति वापस आ जाएगी। यदि 2026/27 के लिए अमेरिकी सोयाबीन के पौधे लगभग 85 मिलियन एकड़ (साल-दर-साल 5% तक) की यूएसडीए बेसलाइन पर आगे बढ़ते हैं और गर्मी का मौसम अनुकूल होता है, तो Q4 2026 में आपूर्ति पाइपलाइन का निर्माण मंदी के मूलभूत मामले को सुदृढ़ करेगा।
परिदृश्य का सारांश
| सिनेरियो | मूल्य सीमा (डेकाटुर) | की ट्रिगर | संभाव्यता संकेत |
|---|---|---|---|
| बेस केस | $290—$320/शॉर्ट टन | पर्याप्त आपूर्ति, तेल से चलने वाला क्रश सपोर्ट, अमेरिका-चीन की यथास्थिति | H2 2026 के माध्यम से सबसे अधिक संभावना है |
| अपसाइड | $340—$380/शॉर्ट टन | अर्जेंटीना की फसल को नुकसान और अमेरिका-चीन सोयाबीन सौदे की पुष्टि | मुमकिन है; मई के मौसम के आंकड़ों को देखना |
| नकारात्मक पक्ष | $260—$280/शॉर्ट टन | जैव ईंधन नीति में नरमी या बड़ी यूएस 2026/27 फसल + अनुकूल मौसम | यदि रोपण की स्थिति बनी रहती है, तो 2026 की चौथी तिमाही में संभव है |
कॉस्ट स्ट्रक्चर खरीदारों को प्राइस फ्लोर के बारे में क्या बताता है
सोयाबीन के भोजन का उत्पादन अलग-अलग नहीं किया जाता है - इसकी लागत सोयाबीन को कुचलने के अर्थशास्त्र से निर्धारित होती है, और वजन के हिसाब से कुचले हुए सोयाबीन का लगभग 80% हिस्सा भोजन बन जाता है। कच्चे सोयाबीन के फीडस्टॉक की लागत प्रमुख इनपुट है। 11.70/बुशल के करीब सीबीओटी सोयाबीन की कीमत और प्रति बुशल लगभग 47-48 पाउंड भोजन की क्रश उपज पर, अकेले भोजन की
लागत में निहित फीडस्टॉक योगदान महत्वपूर्ण है।जब मार्च-अप्रैल 2026 में तेल की कीमतों में मजबूती के कारण यूएस मिडवेस्ट में क्रश मार्जिन 2.5 साल के उच्चतम स्तर पर पहुंच गया, तो क्रशरों को उत्पादन धीमा करने के लिए कोई प्रोत्साहन नहीं मिला - जिससे भोजन की आपूर्ति और मजबूत हुई। यह संरचनात्मक गतिशील खरीदारों को ट्रैक करना चाहिए: जब तक सोया तेल $0.55/पाउंड (वर्तमान में $0.59/पाउंड प्रति यूएसडीए के करीब) से ऊपर समर्थित रहता है, तब तक क्रश फंड का तेल पैर आक्रामक प्रसंस्करण दरों को निधि देता है, और भोजन-विशिष्ट मांग की परवाह किए बिना भोजन का उत्पादन ऊंचा रहेगा। इसलिए भोजन की कीमतों का स्तर भोजन की मांग के आधार पर नहीं, बल्कि उस न्यूनतम स्तर पर निर्धारित किया जाता है, जो दक्षिण अमेरिकी मूल के मुकाबले अमेरिकी खाड़ी निर्यात को प्रतिस्पर्धी बनाए रखता है — जो माल ढुलाई के अंतर और मुद्रा चाल से जुड़ा एक गतिशील लक्ष्य है।
अक्सर पूछे जाने वाले प्रश्न
Q: 2026 में सोयाबीन मील की वर्तमान कीमत क्या है?
उत्तर: अप्रैल-मई 2026 के अंत तक, यूएस 48% प्रोटीन सोयाबीन मील (डीकैचर बेसिस) की कीमत $310—317/शॉर्ट टन के करीब है, प्रति USDA अप्रैल 2026 WASDE और CBOT के आस-पास के फ्यूचर्स डेटा के अनुसार। मार्च 2026 के लिए IMF का वैश्विक बेंचमार्क $312.43/MT था। दक्षिण अमेरिकी मूल का भोजन एफओबी के आधार पर यूएस गल्फ के लिए छूट पर ट्रेड करता है; फरवरी 2026 तक ब्राज़ील का भोजन किसी भी मूल के लिए लगभग $389/मीट्रिक टन था
।प्रश्न: रिकॉर्ड आपूर्ति के बावजूद 2026 में सोयाबीन के भोजन की कीमतें अस्थिर क्यों हैं?
A: 2026 में उच्च आपूर्ति और मूल्य अस्थिरता का विरोधाभास भौतिक स्टॉक स्तरों से परे कारकों के प्रभाव को दर्शाता है। नवीकरणीय डीजल के लिए सोयाबीन तेल की मांग के कारण अमेरिकी सोयाबीन भोजन की कीमतें बढ़ाई जा रही हैं - 2.5 साल के उच्चतम स्तर पर तेल से चलने वाले क्रश मार्जिन क्रशरों को रिकॉर्ड दरों पर चलाने के लिए प्रेरित कर रहे हैं, जिससे भोजन का उत्पादन ऊंचा रहता है लेकिन कीमतों में गिरावट भी बनी रहती है। इसके साथ ही, अर्जेंटीना की फसल में देरी, अमेरिका-चीन व्यापार घर्षण, और होर्मुज जलडमरूमध्य में भू-राजनीतिक ऊर्जा बाजार में व्यवधान, भौतिक भोजन की उपलब्धता से असंबद्ध अल्पकालिक मूल्य स्पाइक्स पैदा कर रहे हैं।
प्रश्न: क्या वैश्विक सोयाबीन खाद्य भंडार कीमतों को कम करने के लिए पर्याप्त हैं?
उत्तर: 124.8 मिलियन मीट्रिक टन (USDA अप्रैल 2026) पर वैश्विक सोयाबीन समाप्त होने वाले स्टॉक पर्याप्त हैं और समर्थन के बजाय मूल्य सीमा के रूप में कार्य कर रहे हैं। अमेरिकी घरेलू सोयाबीन भोजन सूची नवंबर 2025 में 463,000 शॉर्ट टन के 12 महीने के शिखर पर पहुंच गई, जिससे 2026 की शुरुआत में मंदी का दबाव बढ़ गया। यूएसडीए का प्रारंभिक 2026/27 $300/शॉर्ट टन का भोजन मूल्य पूर्वानुमान — मौजूदा स्तरों की तुलना में सपाट से मामूली रूप से कम — इस बात की पुष्टि करता है कि स्टॉकपाइल्स से आने वाले विपणन वर्ष के दौरान महत्वपूर्ण
मूल्य वृद्धि को रोकने की उम्मीद है।Q: H2 2026 के लिए सोयाबीन भोजन की कीमत का पूर्वानुमान क्या है?
A: H2 2026 के लिए बेस केस $290—$320/शॉर्ट टन (डीकैचर बेसिस) की रेंज है, जो दक्षिण अमेरिकी पोस्ट-हार्वेस्ट सप्लाई चोटियों और अर्जेंटीना के व्यवधान के जोखिम के फीके पड़ने के कारण निचले सिरे की ओर बढ़ती है। ऊपरी जोखिम परिदृश्य — एक पुष्टि किए गए अमेरिका-चीन व्यापार सौदे के साथ अर्जेंटीना की फसल को होने वाली क्षति — कीमतों को अस्थायी रूप से $340—380/शॉर्ट टन तक बढ़ा सकती है। नकारात्मक पक्ष का जोखिम — जैव ईंधन नीति में नरमी या अमेरिका की 2026/27 की बड़ी फसल — Q4 2026 में कीमतों को $260—280/शॉर्ट
टन तक बढ़ा सकता है।प्रश्न: क्या खरीदारों को अभी सोयाबीन खाने की मात्रा को लॉक करना चाहिए या इंतजार करना चाहिए?
A: वर्तमान अनुशंसा लॉजिस्टिक जोखिम को प्रबंधित करने के लिए चयनात्मक निकट-अवधि कवरेज (30-45 दिन आगे) है, जिसमें 12 मई USDA WASDE और अर्जेंटीना फसल सामान्यीकरण (मई-जून अपेक्षित) के बाद मूल्य निर्धारण के लिए H2 2026 वॉल्यूम खुले रखे गए हैं। दक्षिण अमेरिकी मूल के लॉजिस्टिक एक्सेस वाले खरीदारों को यूएस गल्फ की तुलना में मौजूदा छूट पर ब्राजीलियाई या अर्जेंटीना मूल के भोजन को प्राथमिकता देनी चाहिए। मौजूदा स्तरों पर पूरे साल के फिक्स्ड-प्राइस कॉन्ट्रैक्ट
इस माहौल में अनुशंसित नहीं हैं।Q: 2026 में वैश्विक स्तर पर कौन से देश सबसे अधिक सोयाबीन भोजन का निर्यात करते हैं?
उत्तर: ब्राज़ील के पास 2026 में वैश्विक सोयाबीन भोजन निर्यात का 30% से अधिक हिस्सा है और यह रिकॉर्ड फसल उत्पादन और पेराई क्षमता का विस्तार करने के साथ मात्रा के हिसाब से प्रमुख निर्यातक है। अर्जेंटीना ऐतिहासिक रूप से दुनिया का सबसे बड़ा सोयाबीन तेल और भोजन निर्यातक है, हालांकि इसके 2026 निर्यात वॉल्यूम निकट अवधि के फसल व्यवधान के जोखिम के अधीन हैं। संयुक्त राज्य अमेरिका तीसरा प्रमुख निर्यातक है, जिसका गल्फ कोस्ट निर्यात दक्षिण पूर्व एशिया और यूरोप में बढ़ रहा है क्योंकि चीन की मांग दक्षिण अमेरिका की ओर स्थानांतरित हो गई है। वियतनाम वृद्धिशील क्षेत्रीय क्रशिंग क्षमता विकसित कर रहा है, लेकिन महत्वपूर्ण पैमाने पर शुद्ध आयातक बना हुआ है
।