
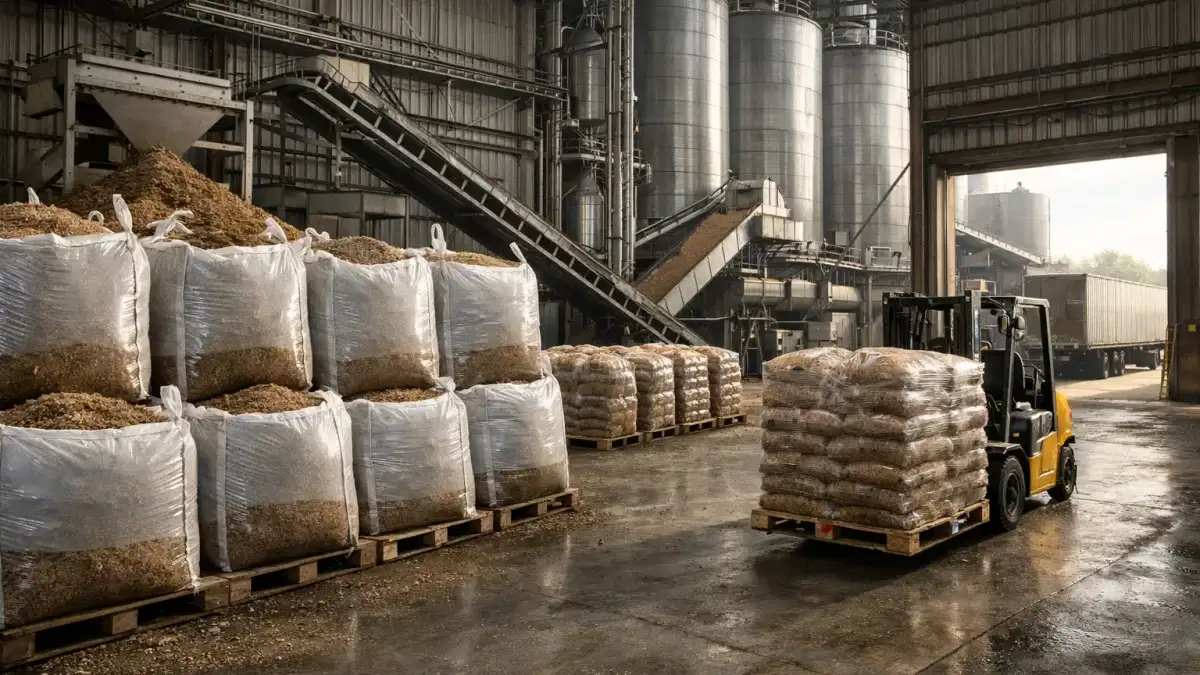
2026 की शुरुआत में एफओबी यूएस आधार पर हाइड्रोलाइज्ड फेदर मील लगभग 580-650 अमेरिकी डॉलर प्रति मीट्रिक टन पर कारोबार कर रहा था। ऊपर की ओर बढ़ने का प्राथमिक दबाव फीडस्टॉक अनाज की लागत नहीं है — जो चार साल के निचले स्तर के करीब चल रही है — लेकिन यूएस पोल्ट्री प्रोसेसिंग वॉल्यूम में HPAI द्वारा संचालित संकुचन, जिससे रेंडरिंग प्लांट्स के लिए उपलब्ध कच्चे पंखों की मात्रा कम हो गई है। CFR दक्षिण पूर्व एशिया या CFR मध्य पूर्व की सोर्सिंग करने वाले खरीदारों को मूल स्थान, पोत के प्रकार और पोर्ट पेयरिंग के आधार पर थोक या बैगेड समुद्री माल के लिए प्रति टन 45-80 अमेरिकी डॉलर जोड़ना चाहिए
।फेदर मील की कीमतों को क्या बढ़ाता है? टू-लेयर कॉस्ट स्ट्रक्चर
फेदर मील की कीमत एक लागत संरचना का अनुसरण करती है जिसे अधिकांश खरीद टीमें गलत तरीके से पढ़ती हैं। आम धारणा यह है कि अनाज की कीमतें प्रोटीन की कीमतों को बढ़ाती हैं। वे ऐसा करते हैं — लेकिन केवल अप्रत्यक्ष रूप से और एक महत्वपूर्ण अंतराल के साथ। फेदर मील का फीडस्टॉक मकई या सोयाबीन का भोजन नहीं है। इसका फीडस्टॉक केराटिन से भरपूर कच्चा पंख है, जो वाणिज्यिक मुर्गी वध के उप-उत्पाद के रूप में उत्पन्न होता है। इसका मतलब है कि फेदर मील की आपूर्ति इस बात का एक कार्य है कि कितने पक्षियों को संसाधित किया जाता है, न कि उन पक्षियों को उगाने के लिए क्या खर्च
होता है।लागत संरचना दो अलग-अलग स्तरों पर काम करती है:
लेयर 1: पोल्ट्री प्रोसेसिंग थ्रूपुट। रेंडरिंग प्लांट व्यावसायिक वध सुविधाओं द्वारा उत्पन्न पंखों को संसाधित करते हैं। जब पक्षियों के प्रसंस्करण की मात्रा में गिरावट आती है - बीमारी, मांग में कमी, या हैचरी में व्यवधान के कारण - अनाज की कीमतों की परवाह किए बिना, पंख खाने के उत्पादकों के लिए उपलब्ध कच्चा माल इसके साथ गिर जाता है। यह वह तंत्र है जिसके माध्यम से HPAI फेदर मील की आपूर्ति को प्रभावित करता है, और यह 2026 के बाजार में एकमात्र सबसे महत्वपूर्ण चर है
।लेयर 2: ऊर्जा प्रदान करना और प्रसंस्करण लागत। कच्चे, गीले पंखों को सूखे, पिसे हुए, हाइड्रोलाइज्ड फेदर मील में बदलने के लिए निरंतर थर्मल इनपुट की आवश्यकता होती है। केराटिन को हाइड्रोलाइज़ करने के लिए 140 डिग्री सेल्सियस से ऊपर चलने वाले स्टीम प्रेशर आटोक्लेव, इसके बाद प्रेस और ड्राईंग ऑपरेशन होते हैं, जो ऊर्जा से भरपूर होते हैं। अमेरिका और यूरोपीय रेंडरिंग सुविधाओं में प्राकृतिक गैस प्राथमिक ईंधन इनपुट है, जिससे हेनरी हब और टीटीएफ गैस की कीमतें फेदर मील उत्पादन में प्रत्यक्ष परिवर्तनीय लागत बन जाती हैं। यह परत बताती है कि पोल्ट्री प्रोसेसिंग वॉल्यूम स्थिर होने पर भी फेदर मील उत्पादन लागत क्यों बढ़ सकती
है।इसलिए फेदर मील की फीडस्टॉक लागत को कमोडिटी इंडेक्स द्वारा नहीं, बल्कि पोल्ट्री उद्योग के उत्पादन और ऊर्जा की कीमतों के प्रतिपादन के अंतर से परिभाषित किया जाता है। जो खरीदार फेदर मील को एक साधारण अनाज-प्रोटीन डेरिवेटिव मानते
हैं, वे अपने खरीद निर्णयों को लगातार गलत ठहराते हैं।HPAI और यूएस फेदर सप्लाई का संकुचन - द डिफाइनिंग 2026 वैरिएबल
संयुक्त राज्य अमेरिका दुनिया में निर्यात किए जाने वाले रेंडर पोल्ट्री प्रोटीन का सबसे बड़ा स्रोत है, जिसमें फेदर मील भी शामिल है। फरवरी 2022 में शुरू हुए HPAI H5N1 के प्रकोप ने घरेलू आपूर्ति आधार को उन तरीकों से पुनर्गठित किया है जो अभी भी 2026 में सिस्टम के माध्यम से पूरी तरह से काम कर रहे
हैं। अप्रैल 2025 में प्रकाशित एक कांग्रेसनल रिसर्च सर्विस रिपोर्टमें उद्धृत USDA APHIS के आंकड़ों के अनुसार, फरवरी 2022 और 2026 की शुरुआत के बीच अमेरिका में HPAI के नुकसान की पुष्टि 1,700 से अधिक झुंडों में 200 मिलियन पक्षियों से अधिक हो गई। USDA APHIS ट्रैकिंग के अनुसार, 2025—2026 की मौसमी लहर विशेष रूप से स्थिर साबित हुई: अकेले जनवरी 2026 के पहले सप्ताह में 76,000 से अधिक पक्षी खो गए थे। USDA की फरवरी 2026 WASDE रिपोर्ट ने HPAI के नुकसान और निराशाजनक हैचरी डेटा के संयुक्त प्रभाव का हवाला देते हुए 2026 के लिए पोल्ट्री उत्पादन के पूर्वानुमानों में कटौती
की।फेदर मील के लिए प्रत्यक्ष आपूर्ति-पक्ष का निहितार्थ सीधा है। पक्षियों को कम संसाधित करने का मतलब है कि रेंडरिंग के लिए कम पंख उपलब्ध हैं। यूएस रेंडरिंग ऑपरेटर — डार्लिंग इंग्रेडिएंट्स (एनवाईएसई: डीएआर) सहित एकीकृत खिलाड़ियों के नेतृत्व में, जिसने अपने वैश्विक रेंडरिंग और रेंडरिंग से सटे सेगमेंट में पूरे वर्ष 2025 में 6.1 बिलियन अमेरिकी डॉलर का शुद्ध राजस्व दर्ज किया — प्रभावित क्षेत्रों में प्रति सुविधा कम थ्रूपुट पर चल रहे हैं। जब पौधों का उपयोग ब्रेक-ईवन थ्रेसहोल्ड से नीचे आता है, तो निश्चित लागत अवशोषण बिगड़ जाता है और ऊर्जा की कीमतें स्थिर रहने पर भी
प्रति टन प्रसंस्करण लागत बढ़ जाती है।यह कोई अस्थायी झटका नहीं है। HPAI लगातार चार उत्पादन चक्रों के लिए अमेरिका की पोल्ट्री आबादी में मौजूद रहा है। HPAI की जनसंख्या की पुष्टि के बाद झुंड के पुनर्निर्माण के लिए आमतौर पर ब्रायलर संचालन के लिए 6-12 सप्ताह और टर्की उत्पादकों के लिए 4-5 महीने की आवश्यकता होती है। माइग्रेशन सीज़न के दौरान जंगली पक्षियों की आबादी से लगातार नए परिचय के साथ, रेंडरिंग के लिए उपलब्ध अमेरिकी पंखों की आधारभूत आपूर्ति को
2019-2021 के स्तरों की तुलना में संरचनात्मक रूप से कम कर दिया गया है।फेदर मील खरीद टीमों के लिए, इसका मतलब है कि आपूर्ति पक्ष की जकड़न कम से कम 2026 के मध्य तक बनी रहेगी, और ब्राज़ीलियाई मूल ने अमेरिकी उत्पाद के विकल्प के रूप में अधिक महत्व ले लिया है।
फीडस्टॉक कॉस्ट लेयर: ग्रेन इकोनॉमिक्स और फेदर मील पर अप्रत्यक्ष प्रभाव
हालांकि अनाज की कीमतें सीधे तौर पर फेदर मील की लागत को निर्धारित नहीं करती हैं, लेकिन वे पोल्ट्री उत्पादन के अर्थशास्त्र को ऊपर की ओर स्थापित करती हैं और प्रभावित करती हैं कि इंटीग्रेटर्स किस तरह आक्रामक तरीके से थ्रूपुट को आगे बढ़ाते हैं। उच्च फ़ीड लागत की अवधि में, इंटीग्रेटर्स कभी-कभी मार्जिन को बनाए रखने के लिए फ्लॉक प्लेसमेंट को कम कर देते हैं, जिससे रेंडरर्स को उपलब्ध उप-उत्पादों की आपूर्ति कम हो जाती है। इसके विपरीत, अनाज की कम कीमतें आक्रामक पक्षी प्लेसमेंट का समर्थन
करती हैं, जिससे उप-उत्पाद की मात्रा बढ़ जाती है।2025-2026 में मकई और सोयाबीन खाने की कीमतें सहायक वातावरण में काम कर रही हैं। फरवरी 2026 में प्रकाशित पर्ड्यू सेंटर फ़ॉर कमर्शियल एग्रीकल्चर के आंकड़ों के अनुसार, 2025 में इंडियाना कॉर्न का औसत 4.45 अमेरिकी डॉलर प्रति बुशल था। जुलाई 2026 का कॉर्न फ्यूचर्स कॉन्ट्रैक्ट लगभग 4.41 अमेरिकी डॉलर प्रति बुशल का कारोबार कर रहा था, जो 2007 के बाद से लंबी अवधि के औसत 4.71 अमेरिकी डॉलर प्रति बुशल से नीचे था। 2025—26 अमेरिकी मकई की फसल
का रिकॉर्ड 15.585 बिलियन बुशल होने का अनुमान है।यूएसडीए ग्रेन्स एंड ऑयलसीड्स आउटलुक अनुमानों के अनुसार, सोयाबीन का भोजन 2026 में लगभग 310 अमेरिकी डॉलर प्रति शॉर्ट टन दर्ज किया गया — जो 2007 के बाद से 360 अमेरिकी डॉलर प्रति टन के दीर्घकालिक औसत से लगभग 14 प्रतिशत कम है। यूएसडीए को उम्मीद है कि 2024 से 9 प्रतिशत की गिरावट के बाद 2026 में फ़ीड लागत 2025 के स्तर से लगभग 1.2 प्रतिशत नीचे आ जाएगी। फार्मडॉक के फैरो-टू-फिनिश फीड कॉस्ट इंडेक्स के अनुसार, 2025 में फ़ीड की लागत उनके 2023 के शिखर से लगभग 44 प्रतिशत कम थी
।अनाज की कम कीमतें आम तौर पर अधिकतम पक्षी लगाने को प्रोत्साहित करती हैं और इसलिए उप-उत्पाद की अधिकतम मात्रा को बढ़ावा देती हैं — जो कि फेदर मील की कीमतों के लिए मंदी का संकेत है। 2026 का बाजार इस मायने में असामान्य है कि HPAI आपूर्ति में व्यवधान अनाज की कम लागत के तेजी के प्रभाव को कम कर रहा है। अनुकूल अनाज अर्थशास्त्र के बावजूद शुद्ध संतुलन आपूर्ति की मजबूती है, यही मुख्य कारण है कि 2024 के मध्य से व्यापक खाद्य सामग्री बाजारों के साथ फेदर मील की कीमतों में आनुपातिक रूप से गिरावट नहीं आई है
।ऊर्जा लागत का प्रतिपादन: परिवर्तनीय लागत तल के रूप में प्राकृतिक गैस
हाइड्रोलाइसिस आधारित फेदर मील उत्पादन के लिए निरंतर थर्मल इनपुट की आवश्यकता होती है, जो उत्पादन सुविधाओं पर प्राकृतिक गैस की कीमतों से सीधे जुड़ा होता है। उद्योग के रेंडरिंग कॉस्ट बेंचमार्क के आधार पर हाइड्रोलाइज्ड फेदर मील की कुल नकद उत्पादन लागत का ऊर्जा लागत घटक लगभग 20-30 प्रतिशत होता है। यह फेदर मील को कृषि प्रोटीन कॉन्संट्रेट से अलग बनाता है
, जहां ऊर्जा एक मामूली प्रसंस्करण लागत है।| रीजन | गैस मूल्य सीमा (2025—2026 औसत) | फेदर मील उत्पादन लागत का निहितार्थ |
|---|---|---|
| यूएस गल्फ कोस्ट/मिडवेस्ट (हेनरी हब) | यूएसडी 2.50—3.50/एमएमबीटीयू | अनुकूल; अमेरिका स्ट्रक्चरल कॉस्ट एडवांटेज बनाम यूरोप का प्रतिपादन करता है |
| यूरोप (TTF) | यूएसडी 8—13/एमएमबीटीयू | महत्वपूर्ण ऊर्जा लागत दंड; यूरोपीय फेदर मील उत्पादन लागत से वंचित है |
| ब्राज़ील | यूएसडी 4—7/एमएमबीटीयू (पाइप्ड) | मध्यम; BRL/USD के अनुकूल होने पर ब्राज़ील का उत्पाद प्रतिस्पर्धी है |
| दक्षिणपूर्व एशिया | यूएसडी 3—6/एमएमबीटीयू | मध्यम; सीमित बड़े पैमाने पर रेंडरिंग बेस |
२.५०-३.५०/एमएमबीटीयू रेंज में हेनरी हब गैस, जो २०२५ के अधिकांश समय तक प्रचलित रही, ने यूएस फेदर मील ऊर्जा लागत को नियंत्रित रखा। हाइड्रोलिसिस और सुखाने की प्रणाली के माध्यम से संसाधित कच्चे पंखों के प्रति टन लगभग 0.08—0.12 एमएमबीटीयू की प्राकृतिक गैस खपत दर पर, हेनरी हब 3/एमएमबीटीयू में तैयार फेदर मील के लिए प्रत्यक्ष ऊर्जा लागत में लगभग 6-12 अमेरिकी डॉलर प्रति टन का योगदान देता है। यह कॉस्ट फ्लोर ड्राइवर नहीं है - रेंडरिंग प्लांट की कुल निश्चित लागत संरचना और कच्चे पंखों के अधिग्रहण का अर्थशास्त्र अधिक मायने रखता है। लेकिन ऊर्जा लागत में उतार-चढ़ाव निर्यात बाजारों में अमेरिका बनाम ब्राजील और यूरोपीय आपूर्तिकर्ताओं की प्रतिस्पर्धी स्थिति को प्रभावित करते
हैं।जब TTF गैस 12—15/MMBTU तक बढ़ जाती है, जैसा कि 2021—2022 में हुआ था, तो यूरोपीय फेदर मील का उत्पादन अत्यधिक लागत से वंचित हो जाता है। यूरोपीय रेंडरिंग ऑपरेटरों ने ऐतिहासिक रूप से अन्य रेंडरिंग स्ट्रीम के साथ पंखों को मिलाकर लागत वक्र को नीचे गिरा दिया है, लेकिन उच्च गैस की कीमतों पर मार्जिन कंप्रेशन पर्याप्त बना हुआ है। यही कारण है कि दक्षिण पूर्व एशियाई खरीदारों ने यूरोपीय विकल्पों के बजाय अमेरिका और ब्राजील के मूल पर अपनी खरीद को लगातार आगे बढ़ाया है।
फेदर मील मूल्य बेंचमार्क और क्षेत्रीय स्तर — Q1 2026
सार्वजनिक रूप से सुलभ एक्सचेंजपर फेदर मील का कारोबार नहीं होता है। प्राइस डिस्कवरी सदस्यता-आधारित रिपोर्टिंग सेवाओं पर निर्भर करती है, जिसमें द जैकबसेन (जो अपने प्रदान किए गए प्रोटीन मूल्य स्ट्रीम में मांस और हड्डी के भोजन के साथ फेदर मील को ट्रैक करता है), फीडस्टफ्स और डायरेक्ट ब्रोकर कोटेशन शामिल हैं। नीचे दिए गए आंकड़े सार्वजनिक रूप से उपलब्ध व्यापार डेटा और उद्योग मूल्य निर्धारण सारांश के आधार पर Q1 2026 के अनुसार बाजार की खुफिया जानकारी को दर्शाते
हैं।| बेंचमार्क हब | ग्रेड | सांकेतिक मूल्य सीमा (Q1 2026) | ट्रेंड बनाम Q1 2025 |
|---|---|---|---|
| एफओबी यूएस साउथईस्ट (मेम्फिस/साउथईस्ट कॉरिडोर) | हाइड्रोलाइज्ड, फीड ग्रेड, 80% + प्रोटीन | 580—650/मीट्रिक टन अमेरिकी डॉलर | फ्लैट से +5% |
| एफओबी यूएस गल्फ | हाइड्रोलाइज्ड, फीड ग्रेड | यूएसडी 570—640/एमटी | सपाट से +3% |
| एफओबी ब्राज़ील (सैंटोस/परानागु) | फ़ीड ग्रेड | यूएसडी 480—540/एमटी | 5-8% नीचे (BRL की कमजोरी) |
| CFR दक्षिण पूर्व एशिया | हाइड्रोलाइज्ड, फीड ग्रेड | यूएसडी 630—720/एमटी | सपाट से +6% |
| CFR मध्य पूर्व (जेबेल अली/दम्माम) | हाइड्रोलाइज्ड, फीड ग्रेड | यूएसडी 610—690/एमटी | सपाट से +4% |
| पेन स्टेट एक्सटेंशन संदर्भ (2023 औसत) | फ़ीड ग्रेड | 661.83/मीट्रिक टन अमेरिकी डॉलर | पूर्व-वर्ष का बेंचमार्क |
एशियाई और मध्य पूर्वी आयात बाजारों में अमेरिकी उत्पाद के लिए ब्राज़ीलियाई फेदर मील सबसे अधिक मूल्य-प्रतिस्पर्धी विकल्प है। BRL/USD विनिमय दर गंतव्य बंदरगाहों पर ब्राज़ील के भोजन की लागत को सीधे प्रभावित करती है। जब ब्राज़ीलियाई रियल अमेरिकी डॉलर के मुकाबले कमजोर होता है — जैसा कि घरेलू वित्तीय दबावों के कारण 2024-2025 के अधिकांश समय में होता है — ब्राज़ीलियाई उत्पाद CFR आधार पर अधिक प्रतिस्पर्धी हो जाता है, जिससे वियतनाम, इंडोनेशिया, थाईलैंड और संयुक्त अरब अमीरात सहित प्रतिस्पर्धी बाजारों में अमेरिकी आपूर्तिकर्ता मूल्य निर्धारण पर नीचे की ओर दबाव पड़ता
है।जैकबसेन सदस्यता सेवा तक पहुंच के बिना खरीदार पेन स्टेट एक्सटेंशन की वार्षिक मूल्य श्रृंखला का उपयोग लैग्ड बेंचमार्क के रूप में कर सकते हैं। प्रति मीट्रिक टन का 2023 का औसत 661.83 अमेरिकी डॉलर एक संदर्भ बिंदु प्रदान करता है; वर्तमान मूल्य निर्धारण व्यापक फ़ीड सामग्री बाजार में नरमी के कारण उस स्तर तक मामूली छूट को दर्शाता है, जो
आंशिक रूप से HPAI आपूर्ति की जकड़न से ऑफसेट है।थोक शिपिंग और परिवहन: फेदर मील कैसे चलता है और इसकी लागत क्या है
गंतव्य की आवश्यकताओं और मात्रा के आधार पर, फेदर मील को थोक या बैग्ड रूप में भेजा जाता है। लॉजिस्टिक अर्थशास्त्र इन दो तरीकों के बीच काफी भिन्न होता है, और शिपिंग प्रारूप का चुनाव भूमि की लागत की गणना को प्रभावित करता है, जिसका खरीद दल अक्सर
गलत अनुमान लगाते हैं।बैग्ड बनाम बल्क: प्रत्येक प्रारूप का अर्थशास्त्र
बैग्ड फेदर मील (25 किग्रा या 50 किग्रा पॉलीप्रोपाइलीन बैग, कंटेनरीकृत): सीमित बल्क हैंडलिंग इंफ्रास्ट्रक्चर वाले बाजारों में शिपमेंट के लिए प्रमुख प्रारूप, जिसमें थाईलैंड और वियतनाम के प्रमुख बंदरगाहों के बाहर अधिकांश दक्षिण पूर्व एशियाई आयातक शामिल हैं। मानक 20-फुट या 40-फुट सूखे कंटेनरों के माध्यम से बैग्ड उत्पाद शिप किए जाते हैं। अमेरिका में पैकिंग और बैगिंग श्रम, पूर्व-कार्य लागत में लगभग 15-25 अमेरिकी डॉलर प्रति मीट्रिक टन जोड़ता है। एशिया-प्रशांत कंटेनर लेन के फ्रेटोस बाल्टिक इंडेक्स डेटा के आधार पर, यूएस गल्फ या ईस्ट कोस्ट बंदरगाहों से प्रमुख दक्षिण पूर्व एशियाई गंतव्यों (सिंगापुर, पोर्ट क्लैंग, हाइफोंग, हो ची मिन्ह सिटी) तक कंटेनर माल ढुलाई दरें Q1 2026 में लगभग 1,800—2,900 अमेरिकी डॉलर प्रति 40-फुट कंटेनर के बीच थीं
।बैगेड फेदर मील के लिए लगभग 20-22 मीट्रिक टन प्रति 40-फुट कंटेनर के लोडिंग घनत्व पर, प्रति टन समुद्री माल का योगदान लगभग 82-145/मीट्रिक टन अमेरिकी डॉलर है। यह अमेरिका से एशियाई गंतव्यों तक ले जाने वाले बैग्ड फेदर मील के लिए सबसे बड़ा लॉजिस्टिक लागत घटक
है।बल्क फेदर मील (अनबैग्ड, बल्क वेसल): कृषि बल्क हैंडलिंग टर्मिनलों वाले गंतव्यों में बड़ी मात्रा में आवाजाही के लिए उपयोग किया जाता है। सोयामील या अनाज की तुलना में फेदर मील के लिए कम आम है, लेकिन ग्रैब क्रेन और कवर स्टोरेज से लैस बंदरगाहों पर प्रति शिपमेंट 5,000+ मीट्रिक टन लेने वाले खरीदारों के लिए परिचालन रूप से व्यवहार्य है। बल्क शिपिंग से पैकेजिंग की लागत काफी कम हो जाती है और बड़े पार्सल के लिए माल ढुलाई लागत प्रति टन कम हो सकती है, लेकिन इसके लिए गंतव्य पर समर्पित बल्क टर्मिनल एक्सेस की आवश्यकता
होती है।प्रमुख शिपिंग रूट और फ्रेट इकोनॉमिक्स
| रूट | विशिष्ट फ़ॉर्मेट | फ्रेट रेंज (Q1 2026) | ट्रांज़िट टाइम |
|---|---|---|---|
| यूएस गल्फ/ईस्ट कोस्ट से सिंगापुर/पोर्ट क्लैंग | कंटेनरीकृत (40 फ़ीट) | 1,800—2,900/कंटेनर अमेरिकी डॉलर | 25—35 दिन |
| यूएस गल्फ से जेबेल अली (UAE) | कंटेनरीकृत (40 फ़ीट) | 1,500—2,200/कंटेनर अमेरिकी डॉलर | 22—28 दिन |
| ब्राज़ील (सैंटोस/परानागु) से सिंगापुर | कंटेनरीकृत (40 फ़ीट) | 1,400—2,200/कंटेनर अमेरिकी डॉलर | 20—28 दिन |
| ब्राज़ील से जेबेल अली | कंटेनरीकृत (40 फ़ीट) | 1,300-2,000/कंटेनर अमेरिकी डॉलर | 18-25 दिन |
| अमेरिका की खाड़ी से क़िंगदाओ/शंघाई | कंटेनरीकृत (40 फुट) | 1,900—3,100/कंटेनर अमेरिकी डॉलर | 20—30 दिन |
2026 की शुरुआत में कंटेनर बाजार की स्थिति एक ऐसे बाजार को दर्शाती है जिसने लाल सागर के व्यवधान को एक तीव्र संकट के बजाय संरचनात्मक पुनर्निर्माण के रूप में अवशोषित कर लिया है। अधिकांश एशिया-यूरोप सेवाएं केप ऑफ़ गुड होप के माध्यम से जारी रहती हैं, जिसने उन पारगमन समय में लगभग 10-14 दिन जोड़े हैं, लेकिन ट्रांसपेसिफ़िक और यूएस-टू-साउथ-एशिया दरें 2024 के शिखर स्तरों से काफी नीचे बनी हुई हैं। कंटेनर सेक्टर में फ्लीट की वृद्धि और अत्यधिक क्षमता दरों को 2022-2024 के सर्ज स्तर से नीचे रख रही है। फ्रेटोस बाल्टिक इंडेक्स पर एशिया-यूएस वेस्ट कोस्ट की दरें 2026 की शुरुआत में लगभग 2,096—2,127 अमेरिकी डॉलर प्रति FEU थी, जो Q4 2025 से थोड़ी ऊपर थी लेकिन 2022 में देखी गई 6,000—8,000
अमेरिकी डॉलर की सीमा से काफी नीचे थी।फेदर मील खरीद टीमों के लिए, व्यावहारिक निहितार्थ यह है कि 2026 कंटेनर माल ढुलाई लागत में वृद्धि का जोखिम नहीं है। जोखिम मूल रूप से है — HPAI द्वारा संचालित आपूर्ति में कमी और पौधों का उपयोग प्रदान
करना, न कि बंदरगाह या महासागर की लागत।दस्तावेज़ीकरण और अनुपालन: घर्षण बिंदु
सीमाओं के पार फैदर मील की सोर्सिंग करने वाले फ़ीड सामग्री आयातकों को लगातार अनुपालन आवश्यकताओं का सामना करना पड़ता है, जो लीड टाइम और भूमि लागत को प्रभावित करती हैं:
पशु चिकित्सा प्रमाणन: फेदर मील एक पशु उप-उत्पाद है, जो अधिकांश बाजारों में आयात स्वास्थ्य प्रमाणन आवश्यकताओं के अधीन है। आयात करने वाले देश के पशु चिकित्सा प्राधिकरण को आमतौर पर मूल देश के सक्षम प्राधिकारी (अमेरिका में USDA APHIS, ब्राज़ील में MAPA) से स्वास्थ्य प्रमाणपत्र की आवश्यकता होती है। जब उत्पादक क्षेत्रों में HPAI का प्रकोप होता है, तो चीन, कोरिया गणराज्य और कई दक्षिण पूर्व एशियाई देशों सहित आयातक देशों ने अमेरिका के पोल्ट्री-व्युत्पन्न उत्पादों पर अस्थायी आयात निलंबन लगा दिया है, जिसमें प्रभावित राज्यों से मिलने वाले पंखों का भोजन भी शामिल है। इन प्रतिबंधों से अचानक ओरिजिन-स्विचिंग आवश्यकताएं पैदा होती हैं, जिससे जब खरीदार ऑर्डर को फिर से रूट करने के लिए मजबूर होते हैं, तो लॉजिस्टिक्स लागत में 30-60 अमेरिकी डॉलर प्रति टन का इजाफा हो सकता
है।प्रोटीन विनिर्देशन सत्यापन: हाइड्रोलाइज्ड फेदर मील को क्रूड प्रोटीन विनिर्देशों (आमतौर पर 75-85% +) और पाचनशक्ति परख के आधार पर बेचा जाता है। मूल रूप से सीओए के आंकड़ों पर भरोसा करने वाले खरीदारों ने गंतव्य पर प्रोटीन की मात्रा और अमीनो एसिड की उपलब्धता संबंधी विसंगतियों का अनुभव किया है — विशेष रूप से सिस्टीन के लिए, जो पंख वाले भोजन में सबसे अधिक आपूर्ति के प्रति संवेदनशील अमीनो एसिड है और प्रसंस्करण विधियों के बीच
प्राथमिक पोषण संबंधी विभेदक है।HPAI मूल दस्तावेज़ीकरण: कुछ आयात करने वाले बाजारों के लिए न कि केवल मूल देश, बल्कि मूल के विशिष्ट भौगोलिक क्षेत्र से जुड़े विस्तृत झुंड स्वास्थ्य प्रमाणन की आवश्यकता होती है। दक्षिण पूर्व एशिया में अमेरिका के फेदर मील खरीदारों को इस बात की पुष्टि करनी चाहिए कि उनके आपूर्तिकर्ता का सोर्सिंग भूगोल यूएसडीए-परिभाषित नियंत्रण क्षेत्र या निगरानी क्षेत्र से नहीं है, जो सक्रिय एचपीएआई प्रकोप से
जुड़ा हुआ है।वैश्विक व्यापार प्रवाह: कौन उत्पादन करता है, कौन आयात करता है, और क्यों
फेदर मील का व्यापार पोल्ट्री प्रसंस्करण भूगोल का बारीकी से अनुसरण करता है। निर्यात महत्व के क्रम में सबसे बड़े उत्पादक और निर्यात स्रोत संयुक्त राज्य अमेरिका, ब्राजील, यूरोपीय संघ और ऑस्ट्रेलिया हैं।
| ओरिजिन | अनुमानित उत्पादन शेयर | प्राथमिक निर्यात बाजार | प्रतिस्पर्धात्मक स्थिति |
|---|---|---|---|
| संयुक्त राज्य अमेरिका | वैश्विक स्तर पर कारोबार की आपूर्ति का ~35-40% | दक्षिणपूर्व एशिया, मध्य पूर्व, लैटिन अमेरिका | उच्चतम गुणवत्ता/पाचनशक्ति; 2026 में HPAI आपूर्ति जोखिम |
| ब्राज़ील | ~20-25% | दक्षिणपूर्व एशिया, मध्य पूर्व, यूरोप | मूल्य-प्रतिस्पर्धी; BRL की कमजोरी निर्यात का समर्थन करती है |
| यूरोपियन यूनियन | ~15-20% | इंट्रा-ईयू, मध्य पूर्व | ऊर्जा के कारण लागत से वंचित बनाम यूएस/ब्राजील; मजबूत विनियामक मानक |
| ऑस्ट्रेलिया | ~5-8% | दक्षिणपूर्व एशिया, जापान | प्रीमियम क्वालिटी; एशिया से निकटता के लाभ की भरपाई कम मात्रा में की जाती है |
| इंडिया | ~5-8% (बढ़ रहा है) | मध्य पूर्व, दक्षिण एशिया | कम लागत; पाचनशक्ति मानक अभी भी विकसित हो रहे हैं बनाम पश्चिमी आपूर्तिकर्ता |
प्रोटीन की गुणवत्ता और अमीनो एसिड पाचनशक्ति के मामले में संयुक्त राज्य अमेरिका हाइड्रोलाइज्ड फेदर मील के लिए बेंचमार्क आपूर्तिकर्ता बना हुआ है, लेकिन HPAI आपूर्ति में व्यवधान ने दक्षिण पूर्व एशियाई और मध्य पूर्वी आयात बाजारों में ब्राजील के उत्पाद के लिए बाजार हिस्सेदारी खोल दी है। ब्राज़ील के पोल्ट्री क्षेत्र ने 2024-2025 में 37.64 बिलियन अमेरिकी डॉलर का कुल मांस और खाद्य मांस का निर्यात किया, जो मजबूत एशियाई और मध्य पूर्वी मांग को दर्शाता है, और ब्राज़ीलियाई पोल्ट्री निर्यात के व्यापक बुनियादी ढांचे के साथ-साथ फेदर मील की चाल चलती है, जिसने पोर्ट ऑफ़ सैंटोस के माध्यम से रसद क्षमता में भारी निवेश किया है।
दक्षिण पूर्व एशिया आयातित फेदर मील के लिए सबसे गतिशील मांग वृद्धि क्षेत्र का प्रतिनिधित्व करता है। वियतनाम, इंडोनेशिया और थाईलैंड सभी ने 2018 के बाद से अपने एक्वाकल्चर और कंपाउंड फीड उद्योगों का काफी विस्तार किया है, जिससे फीड प्रोटीन आयात की मात्रा में दो अंकों की वृद्धि हुई है। फिशमील के सापेक्ष फेदर मील का मूल्य लाभ (2023 में लगभग 1,700-1,800+ अमेरिकी डॉलर प्रति टन, पेन स्टेट एक्सटेंशन बेंचमार्क के अनुसार) और एंजाइमेटिक हाइड्रोलिसिस से इसकी बेहतर पाचनशक्ति प्रोफ़ाइल ने इसे एक्वाफीड फॉर्मूलेशन में एक पसंदीदा आंशिक विकल्प बना दिया है जहां लाइसिन और सिस्टीन लक्ष्यों को पूरा किया जा सकता है।
यूएस फेदर मील के लिए चीन की आयात स्थिति HPAI नियामक संबंध पर निर्भर है, जो 2022 से समय-समय पर बाधित हो रहा है। चीनी खरीदारों ने अमेरिकी आयात प्रतिबंध अवधि के दौरान ब्राजील के पंखों के भोजन को तेजी से प्राप्त किया है, और ब्राजील ने बड़े स्पॉट शिपमेंट की सेवा के लिए परानागु और सैंटोस में अपने पोर्ट और कोल्ड चेन लॉजिस्टिक्स को मजबूत किया है
।थ्री-सिनेरियो प्राइस आउटलुक: फेदर मील H2 2026
बेस केस - कीमतें 580—660/मीट्रिक टन एफओबी यूएस डॉलर रखती हैं
H2 2026 के लिए सबसे संभावित परिणाम USD 580—660/MT FOB यूएस रेंज में मूल्य स्थिरता है, जिसमें Q1 2026 स्तरों की तुलना में 3—5 प्रतिशत का मामूली ऊपर की ओर झुकाव है। मूल मामले में माना जाता है कि 2026 की दूसरी तिमाही के माइग्रेशन सीज़न के दौरान अमेरिका में HPAI के निरंतर लेकिन गैर-बढ़ते नुकसान, इसके बाद गर्मियों में जैव सुरक्षा की स्थिति में सुधार होने पर H2 में आंशिक झुंड की रिकवरी होती है। ब्राज़ील की आपूर्ति दक्षिण पूर्व एशिया और मध्य पूर्व में अमेरिकी वॉल्यूम अंतराल की भरपाई करती है, जिससे क्षेत्रीय CFR की कीमतें बढ़ने से बचती हैं। रेंडरिंग ऊर्जा लागत हेनरी हब के पास 2.50—3.50/एमएमबीटीयू रेंज में बनी रहती है। देखने के लिए प्रमुख मील के पत्थर: USDA WASDE मासिक अपडेट, मई-जून 2026 तक APHIS HPAI केस काउंट ट्रेजेक्टरी, और ब्राज़ीलियाई
प्रतिस्पर्धात्मकता के लिए BRL/USD विनिमय दर।ऊपरी परिदृश्य — कीमतें 700-780/मीट्रिक टन अमेरिकी डॉलर तक बढ़ीं (एफओबी यूएस)
यदि 2025—2026 HPAI लहर समर माइग्रेशन विंडो तक फैलती है - जो असामान्य होगा लेकिन मौजूदा बहु-वर्षीय प्रकोप में मिसाल के बिना नहीं होगा - तो यूएस प्रोसेसिंग थ्रूपुट इतनी तेजी से गिर सकता है कि रेंडरिंग प्लांट्स में वास्तविक पंखों की आपूर्ति की कमी पैदा हो सकती है। इस परिदृश्य में, फेदर मील एफओबी यूएस 700-780/मीट्रिक टन तक बढ़ सकता है, जो विशुद्ध रूप से किसी भी फीडस्टॉक या ऊर्जा लागत आंदोलन के बजाय कच्चे पंखों की कमी से प्रेरित है। ब्राजील के पोल्ट्री उत्पादन (ब्राजील का दक्षिण, जहां अधिकांश पोल्ट्री प्रसंस्करण केंद्रित है, सूखे और वर्षा पैटर्न के प्रति संवेदनशील है) में एक साथ ला नीना द्वारा संचालित व्यवधान मुख्य मूल्य-मॉडरेटिंग विकल्प को हटा देगा, जो संभावित रूप से सीएफआर दक्षिण पूर्व एशिया की कीमतों को 800/मीट्रिक टन अमेरिकी डॉलर से ऊपर धकेल देगा। इस ऊपरी परिदृश्य में H2 2026 के लिए अनुमानित 25-30% संभावना है
।नकारात्मक पक्ष - कीमतें 500—550/मीट्रिक टन एफओबी यूएस तक गिर जाती हैं
वर्ष की दूसरी छमाही में आक्रामक झुंड पुनर्निर्माण के साथ मिलकर 2026 की दूसरी छमाही में तेजी से HPAI रिज़ॉल्यूशन यूएस प्रोसेसिंग थ्रूपुट को बाजार की कीमतों की तुलना में तेज़ी से प्रकोप से पहले के स्तर पर बहाल कर सकता है। इस परिदृश्य में, पौधों के उपयोग में सुधार होता है, कच्चे पंखों की उपलब्धता बढ़ जाती है, और फेदर मील उत्पादन की मात्रा एक ऐसे बाजार में बढ़ जाती है जहां प्रतिस्पर्धी पशु प्रोटीन (फिशमील, सोयाबीन मील, रक्त भोजन) भी प्रचुर मात्रा में बने हुए हैं। यदि सोयाबीन का भोजन अपने मौजूदा 310/टन के स्तर से और गिरता है — यदि दक्षिण अमेरिकी उत्पादन अपेक्षाओं से अधिक हो तो संभव है — प्रतिस्थापन गतिशील रूप से फॉर्मूलेशन फ्लेक्सिबिलिटी खरीदारों की ओर से फेदर मील की मांग को कमजोर कर देता है। एफओबी यूएस की कीमतें 500—550/मीट्रिक टन अमेरिकी डॉलर तक वापस आ सकती हैं। इस परिदृश्य में लगभग 15-20% संभावना है
।खरीद रणनीति: 2026 में फेदर मील खरीदारों को क्या करना चाहिए
2026 का फेदर मील बाजार हाजिर खरीदारों के लिए विषम रूप से जोखिम भरा है। बेस केस फ्लैट से मामूली रूप से ऊंची कीमतों की ओर इशारा करता है। ऊपर की स्थिति में नकारात्मक पक्ष की तुलना में काफी अधिक परिमाण होता है। स्पॉट खरीद पर भरोसा करने वाले खरीदारों को लागत के माहौल का सामना करना पड़ता है, जहां एक भी तीव्र HPAI वृद्धि — जिसके लिए किसी अन्य मैक्रोइकॉनॉमिक ट्रिगर की आवश्यकता नहीं होती है — 60 दिनों के भीतर CFR द्वारा वितरित लागत में 100-150/MT अमेरिकी डॉलर जोड़ सकता
है।कार्रवाई 1: Q3 2026 कॉन्ट्रैक्ट वॉल्यूम को अब मौजूदा स्तरों पर लॉक करें। 580—660/एमटी एफओबी यूएस या यूएसडी 480—540/एमटी एफओबी ब्राज़ील में, फेदर मील की कीमत लंबी अवधि के औसत से कम और 2022-2023 की पीक रेंज से काफी कम है। 3-6 महीने के कॉन्ट्रैक्ट पर आगे की खरीदारी से कीमतों में गिरावट आने पर मामूली गिरावट का त्याग किए बिना, ऊपर के HPAI परिदृश्य से संपर्क समाप्त हो जाता है। यह विषमता कॉन्ट्रैक्ट
खरीदारों के पक्ष में है।क्रिया 2: फ़ीड फ़ॉर्मूलेशन में स्वीकृत वैकल्पिक प्रोटीन स्पेक्स बनाए रखें. फ़ेदर मील की सोर्सिंग करने वाले फ़ीड निर्माताओं को यह सुनिश्चित करना चाहिए कि उनके पोषण संबंधी फ़ॉर्मूलेशन पैरामीटर हाइड्रोलाइज़्ड फ़ेदर मील, पोल्ट्री मील और ब्लड मील के बीच एक निर्धारित लागत-प्रति-ग्राम-पचने योग्य प्रोटीन ढांचे के भीतर प्रतिस्थापन की अनुमति दें। जब फेदर मील की कीमतों में अंतर बदलता है - खासकर अगर HPAI फेदर मील प्रीमियम चलाता है, जबकि गैर-प्रभावित अमेरिकी क्षेत्रों से पोल्ट्री भोजन अधिक उपलब्ध रहता है - तो विकल्प के लिए फॉर्मूलेशन लचीलापन होने से कुल सामग्री लागत जोखिम कम हो जाता है।
कार्रवाई 3: अमेरिका और ब्राज़ील के आपूर्तिकर्ताओं के बीच मूल स्वीकृतियों में विविधता लाना. वर्तमान में यूएस फेदर मील उत्पादकों से एकल-प्राप्त खरीदारों को विशिष्ट HPAI मूल प्रतिबंध जोखिम का सामना करना पड़ता है, यदि उनके आपूर्तिकर्ता का भौगोलिक क्षेत्र गंतव्य बाजार से पशु चिकित्सा आयात निलंबन के अंतर्गत आता है। ब्राज़ीलियाई सप्लायर को समकक्ष प्रोटीन और पाचनशक्ति विनिर्देशों में प्री-क्वालिफ़ाइंग करने से एक फ़ॉलबैक मिलता है जिसे 3-6 महीने की नई आपूर्तिकर्ता योग्यता प्रक्रिया की आवश्यकता के बजाय शिपिंग चक्र के भीतर सक्रिय किया जा सकता
है।कार्रवाई 4: APHIS HPAI केस काउंट और USDA WASDE मासिक रूप से मॉनिटर करें। ये दो सार्वजनिक डेटा स्रोत आपूर्ति-पक्ष परिवर्तनों का सबसे पहला संकेत प्रदान करते हैं, जिससे भोजन की कीमतों में तेजी आएगी। APHIS HPAI केस रिपोर्ट साप्ताहिक रूप से अपडेट की जाती हैं और सार्वजनिक रूप से उपलब्ध होती हैं; विशेष रूप से दक्षिण-पूर्वी और मिडवेस्टर्न ब्रॉयलर प्रोडक्शन कॉरिडोर में झुंड के पुष्ट मामलों में तेजी — फेदर मील कसने का प्राथमिक प्रमुख संकेतक है।
सारांश: 2026 में फेदर मील खरीदारों के लिए प्रमुख मूल्य निर्धारण संकेत
- HPAI नियंत्रण चर है। अनाज की अर्थव्यवस्था थ्रूपुट के लिए अनुकूल है लेकिन HPAI ने 2022 से अमेरिकी पंखों की आपूर्ति को संरचनात्मक रूप से कम कर दिया है, और 2025—2026 की मौसमी लहर Q1 2026 में जारी रही है।
- मौजूदा कीमतें (580—650/एमटी एफओबी यूएस) 2023 के संदर्भ औसत 661.83/एमटी के नीचे हैं और 2022-2023 के शिखर स्तरों से काफी नीचे हैं, जो अनुबंध खरीदने का अवसर पेश करती हैं।
- 480—540/एमटी एफओबी सैंटोस/परानागु में ब्राज़ीलियाई फेदर मील एशियाई और मध्य पूर्वी आयात बाजारों में प्राथमिक मूल्य प्रतियोगी है; BRL/USD प्रमुख तुलनित्र चर है।
- 2026 में समुद्री माल ढुलाई लागत जोखिम नहीं है। कंटेनर की दरें 2022-2024 की चोटियों से काफी नीचे चल रही हैं, 2026 की शुरुआत में एशिया-यूएस वेस्ट कोस्ट की दरें 2,100—2,130/FEU के आसपास हैं।
- ऊपरी कीमत परिदृश्य (700-780/एमटी एफओबी यूएस) में नकारात्मक पक्ष की तुलना में काफी अधिक संभावना और परिमाण है, जिससे फॉरवर्ड कॉन्ट्रैक्ट H2 2026 वॉल्यूम के लिए कम जोखिम वाले खरीद दृष्टिकोण बन जाते हैं।
अक्सर पूछे जाने वाले प्रश्न
2026 में फेदर मील की वर्तमान कीमत क्या है? 2026 की पहली तिमाही में हाइड्रोलाइज्ड फीड-ग्रेड फेदर मील लगभग 580—650 अमेरिकी डॉलर प्रति मीट्रिक टन एफओबी यूएस पर कारोबार कर रहा था। मूल और शिपमेंट प्रारूप के आधार पर CFR दक्षिण पूर्व एशिया की कीमतें लगभग 630-720/MT अमेरिकी डॉलर के बीच थीं। ब्राज़ीलियाई फेदर मील
की कीमत अधिक प्रतिस्पर्धात्मक रूप से 480—540/मीट्रिक टन एफओबी थी।फेदर मील की कीमत सोयाबीन मील या फिशमील से अलग क्यों होती है? फेदर मील मुर्गी पालन का उप-उत्पाद है, न कि प्राथमिक फसल या मत्स्य उत्पाद। इसकी आपूर्ति वाणिज्यिक वध सुविधाओं में संसाधित पक्षियों की मात्रा से निर्धारित होती है, न कि रोपे गए क्षेत्र या मछली पकड़ने के कोटे से। यह अल्पावधि में फेदर मील की आपूर्ति को बेअसर बनाता है और विशेष रूप से एचपीएआई जैसे रोग-प्रेरित व्यवधानों के प्रति संवेदनशील
होता है।HPAI फेदर मील की कीमतों को कैसे प्रभावित करता है? HPAI से संबंधित पक्षियों के नुकसान से आस-पास वध सुविधाओं के रेंडरिंग में संसाधित पक्षियों की संख्या कम हो जाती है। कम पक्षियों को संसाधित करने का मतलब है रेंडरिंग ऑपरेटरों के लिए कम पंख उपलब्ध हैं। इससे हाइड्रोलिसिस और सुखाने के लिए कच्चे पंखों की उपलब्धता कम हो जाती है, जिससे प्रभावित क्षेत्रों से फेदर मील आउटपुट की मात्रा कम हो जाती है। इसका प्रभाव अनाज की कीमतों या मांग की स्थितियों से स्वतंत्र होता है
।हाइड्रोलाइज्ड और प्रोसेस्ड फेदर मील में क्या अंतर है? हाइड्रोलाइज्ड फेदर मील 140 डिग्री सेल्सियस से ऊपर स्टीम प्रेशर कुकिंग से गुजरता है, जिससे केराटिन आंशिक रूप से टूट जाता है, जिससे पाचनशक्ति और अमीनो एसिड की जैवउपलब्धता में नाटकीय रूप से सुधार होता है। संसाधित (गैर-हाइड्रोलाइज़्ड) फेदर मील में इन विट्रो पाचनशक्ति कम होती है और आमतौर पर इसका उपयोग उर्वरक अनुप्रयोगों या कम विनिर्देशन वाले पशुओं के चारे में किया जाता है, जहाँ पाचनशक्ति कम महत्वपूर्ण होती है। एक्वाकल्चर और पालतू भोजन के लिए फ़ीड-ग्रेड विनिर्देशों के लिए आमतौर पर हाइड्रोलाइज़्ड उत्पाद की आवश्यकता होती है।
अमेरिका से दक्षिण पूर्व एशिया में फेदर मील कैसे भेजा जाता है? प्रमुख प्रारूप में 40-फुट सूखे कंटेनर में बैगेड उत्पाद होता है, जिसमें प्रति कंटेनर लगभग 20—22 मीट्रिक टन लोड होता है। Q1 2026 में यूएस गल्फ से साउथईस्ट एशिया कॉरिडोर तक समुद्र का माल लगभग 1,800—2,900 अमेरिकी डॉलर प्रति 40 फुट कंटेनर के बीच था। ट्रांज़िट का समय आम तौर पर 25-35 दिन होता है। पशु चिकित्सा स्वास्थ्य प्रमाणन की आवश्यकता वाले आयातकों को मूल रूप से दस्तावेज़ीकरण प्रसंस्करण के लिए 7-14 दिनों का समय देना चाहिए
।क्या ब्राज़ीलियाई फ़ेदर मील यूएस फ़ेदर मील का सीधा विकल्प है? अधिकांश पशुधन और पोल्ट्री फ़ीड अनुप्रयोगों में, हाँ। उच्च-विनिर्देशन वाले एक्वाकल्चर और पालतू जानवरों के भोजन के फार्मूलेशन में, प्रोटीन पाचनशक्ति और अमीनो एसिड प्रोफ़ाइल सत्यापन लॉट-दर-लॉट आधार पर आवश्यक होता है, क्योंकि ब्राज़ीलियाई रेंडरिंग ऑपरेटरों के बीच प्रसंस्करण मानक भिन्न होते हैं। अमेरिकी उत्पाद के लिए ब्राज़ील को प्रतिस्थापित करने वाले खरीदारों को केवल कच्चे प्रोटीन विनिर्देशों पर निर्भर रहने के बजाय तीसरे पक्ष के अमीनो एसिड पाचनशक्ति परख परिणामों का अनुरोध करना चाहिए
।