संबंधित अंतर्दृष्टि

$4 प्रति गैलन से ऊपर गैसोलीन: ऊर्जा नीति और रासायनिक बाजारों के लिए ईंधन की बढ़ती कीमतों का क्या मतलब हो सकता है
अमेरिकी गैसोलीन की कीमतें $4 प्रति गैलन से ऊपर जा रही हैं, घरेलू ऊर्जा नीति और औद्योगिक प्रतिस्पर्धा के बारे में चर्चा को नवीनीकृत कर रही हैं। रासायनिक खरीद और अनुपालन टीमों को यह देखना चाहिए कि संभावित नीतिगत प्रतिक्रियाएं फीडस्टॉक लागत, परिवहन खर्च और आपूर्ति श्रृंखला योजना को कैसे प्रभावित कर सकती हैं।
ACC का एंड-मार्केट ग्रोथ ट्रैकर: किन केमिकल सेक्टर में सबसे मजबूत डिमांड आउटलुक है?
हर रासायनिक बाजार एक ही दिशा में नहीं चलता है। अमेरिकन केमिस्ट्री काउंसिल का नवीनतम एंड-मार्केट आउटलुक इस बात पर प्रकाश डालता है कि किन डाउनस्ट्रीम उद्योगों के विस्तार की उम्मीद है और किन उद्योगों को संरचनात्मक बाधाओं का सामना करना पड़ रहा है। इन मांग संकेतों को समझने से खरीद पेशेवरों को बेहतर सोर्सिंग और इन्वेंट्री निर्णय लेने में मदद मिलती है।
PTA और PX: चीन की ओवरकैपेसिटी बिल्ड बनाम गल्फ सप्लाई स्टेटस, Q3 2026 मार्केट स्ट्रक्चर एनालिसिस
चीन की PTA और PX क्षमता के तेजी से विस्तार ने Q3 2026 में प्रवेश करने वाली वैश्विक पॉलिएस्टर आपूर्ति श्रृंखला को नया रूप दिया है। जबकि गल्फ पीएक्स की आपूर्ति धीरे-धीरे लौट रही है, चीनी अतिक्षमता निर्यात कीमतों पर दबाव बना रही है, जिससे पूरे एशिया में खरीदारों के लिए नए अवसर और चुनौतियां पैदा हो रही हैं।
स्थिरता और होर्मुज संकट: 2026 और उसके बाद के लिए पांच स्थायी रासायनिक आपूर्ति श्रृंखला में बदलाव
2026 के होर्मुज संकट ने वैश्विक आपूर्ति श्रृंखलाओं में रासायनिक लॉजिस्टिक्स और स्थिरता मेट्रिक्स को नया रूप दिया है। उत्सर्जन लेखांकन में परिवर्तन से लेकर सोर्सिंग विविधीकरण और अमोनिया परियोजना में देरी तक, खरीद टीमों को अब संरचनात्मक बदलावों का सामना करना पड़ रहा है जो तत्काल व्यवधान के बाद भी जारी रहेगा।
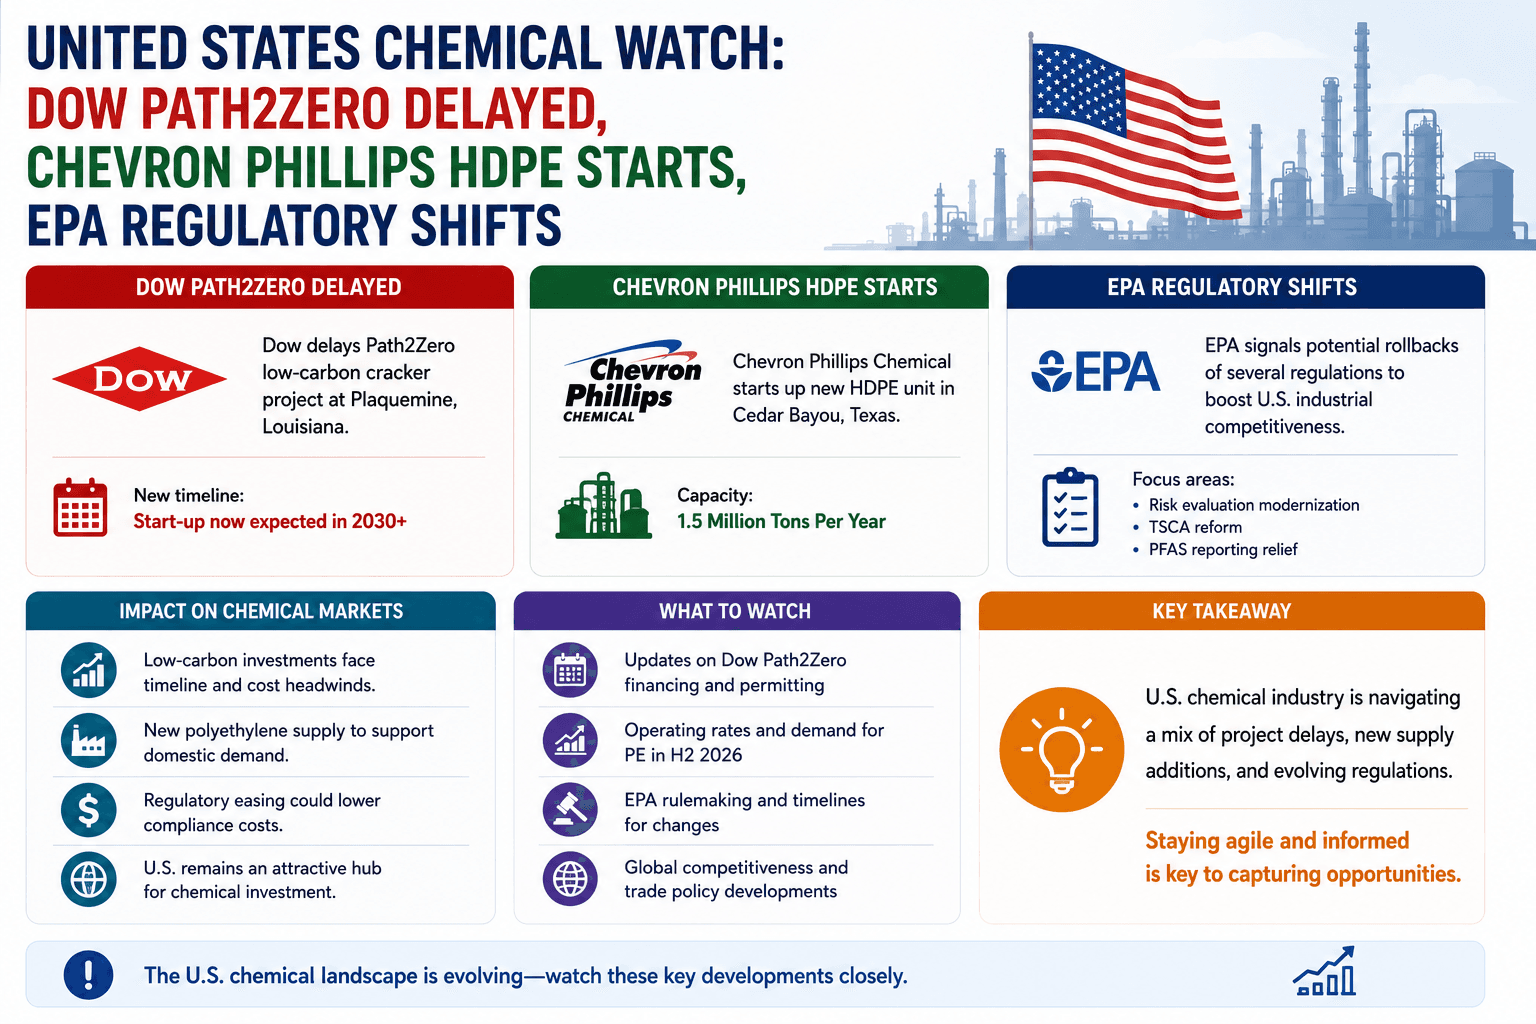
यूरोप केमिकल वॉच: प्लांट क्लोजर सर्ज सिक्सफोल्ड - 2022 के बाद से 37 मिलियन टन क्षमता खो गई
यूरोप के रासायनिक उद्योग ने 2022 से 37 मिलियन टन उत्पादन क्षमता खो दी है क्योंकि पूरे क्षेत्र में संयंत्र बंद होने में तेजी आई है। वैश्विक खरीदारों के लिए, यूरोपीय आपूर्ति में कमी एक प्रमुख दीर्घकालिक सोर्सिंग जोखिम बन रहा है, जो यूरोप से बहुत आगे तक फैला हुआ है।
चिपकने वाले और रेज़िन: निर्माण की कमजोर मांग H1 2026 तक बनी रहती है, जिससे समेकन बढ़ रहा है
2026 में चिपकने वाला बाजार दबाव में बना हुआ है क्योंकि निर्माण रसायनों की मांग वसूली की उम्मीदों से पीछे है। बीएएसएफ और कोवेस्ट्रो में यूरोपीय संयंत्र बंद होने और रणनीतिक फेरबदल ने उद्योग के परिदृश्य को फिर से आकार देते हुए आपूर्तिकर्ता समेकन को तेज किया है।
हमारे अपडेट न चूकें! अभी हमारे न्यूज़लेटर की सदस्यता लें
हम आपकी गोपनीयता के लिए प्रतिबद्ध हैं। Tradeasia आपके द्वारा दी गई जानकारी का उपयोग प्रासंगिक सामग्री, उत्पादों और सेवाओं के बारे में आपसे संपर्क करने के लिए करता है। अधिक जानकारी के लिए हमारी गोपनीयता नीति देखें।