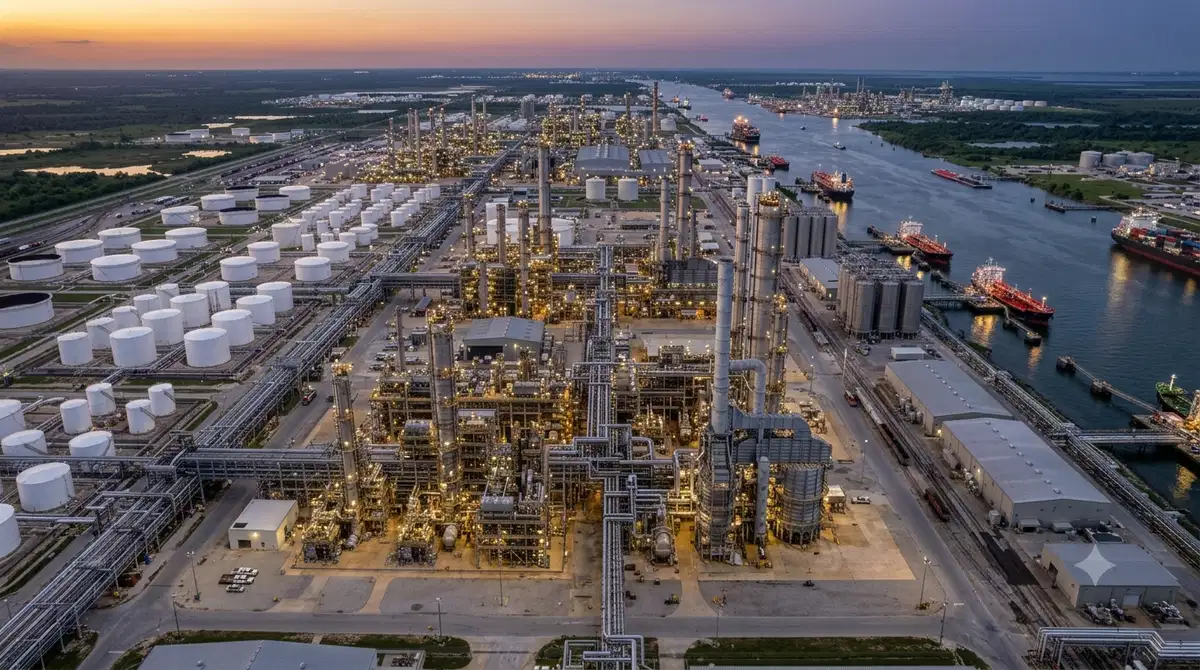
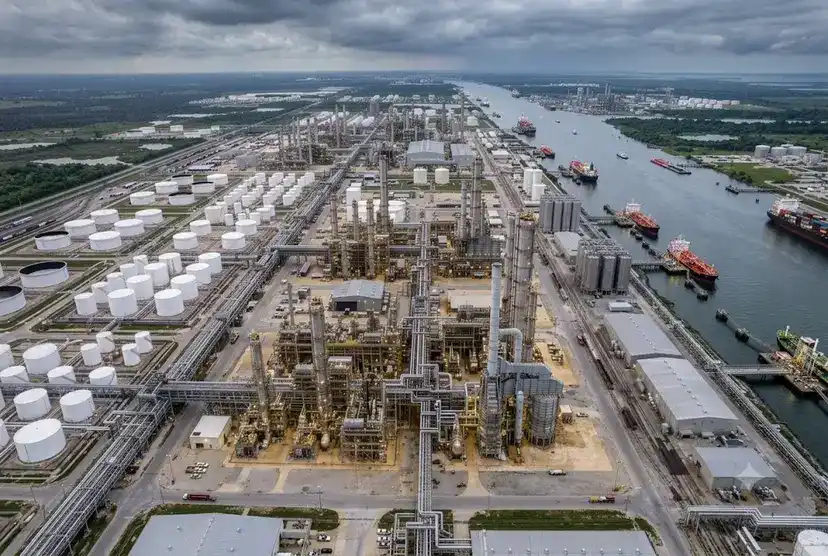
सिनोपेक के केमिकल डिवीजन ने C&EN 2026 ग्लोबल टॉप 50 रैंकिंग में 2.8 बिलियन डॉलर का भारी नुकसान दर्ज किया, साथ ही राजस्व में तेजी से गिरावट आई, जो हाल की स्मृति में एक प्रमुख कमोडिटी रासायनिक उत्पादक के लिए सबसे खराब वित्तीय प्रदर्शनों में से एक है। चीन की सबसे बड़ी एकीकृत तेल और रासायनिक कंपनी को हुए नुकसान से संकेत मिलता है कि कैसे अत्यधिक क्षमता, कमजोर घरेलू मांग और मार्जिन संपीड़न ने राज्य के स्वामित्व वाले चीनी पेट्रोकेमिकल उत्पादकों की लाभप्रदता को नुकसान पहुंचाया है। पॉलीइथिलीन, पॉलीप्रोपाइलीन, एरोमेटिक्स और अन्य कमोडिटी केमिकल सोर्सिंग का प्रबंधन करने वाली खरीद टीमों के लिए, इन परिणामों का प्रभाव एकल कंपनी के प्रदर्शन से परे है, जो मूल्य निर्धारण की गतिशीलता, आपूर्ति विश्वसनीयता और वैश्विक बाजारों में चीनी आपूर्तिकर्ताओं की रणनीतिक स्थिति को प्रभावित करता
है।2.8 बिलियन डॉलर का नुकसान किसी अस्थायी झटके या अलग-थलग परिचालन समस्या का प्रतिनिधित्व नहीं करता है। यह चीनी रासायनिक बाजारों में संरचनात्मक असंतुलन को दर्शाता है, जहां क्षमता वृद्धि नाटकीय रूप से मांग में वृद्धि से आगे निकल गई है, जबकि औद्योगिक उत्पादन और रोजगार को प्राथमिकता देने वाली सरकारी नीतियां तर्कसंगत क्षमता युक्तिकरण
को रोकती हैं।सिनोपेक के पैमाने और स्थिति को समझना
चाइना पेट्रोलियम एंड केमिकल कॉर्पोरेशन, जिसे सिनोपेक के नाम से जाना जाता है, एशिया की सबसे बड़ी एकीकृत ऊर्जा और रासायनिक कंपनियों में से एक के रूप में काम करता है, जिसमें परिचालन फैला हुआ है: दर्जनों रिफाइनरियों में कच्चे तेल की रिफाइनिंग
क्षमता प्रति दिन 5 मिलियन बैरल से अधिक
है पेट्रोकेमिकल उत्पादन जिसमें एथिलीन, प्रोपलीन, एरोमेटिक्स और डेरिवेटिव
पॉलिमर विनिर्माण उत्पादन शामिल हैं पॉलीइथिलीन, पॉलीप्रोपाइलीन, पॉलीस्टाइनिन और इंजीनियरिंग प्लास्टिक
सिंथेटिक रबर, फाइबर और रासायनिक मध्यवर्ती सहित विशेष रसायन रासायनिक
व्यवसाय सिनोपेक के कुल संचालन का लगभग 30% से 40% का प्रतिनिधित्व करता है, शेष अपस्ट्रीम तेल और गैस उत्पादन, रिफाइनिंग और खुदरा ईंधन विपणन में शेष के साथ रासायनिक व्यवसाय सिनोपेक के कुल संचालन का लगभग 30% से 40% का प्रतिनिधित्व करता है। हालिया गिरावट से पहले
रासायनिक राजस्व ऐतिहासिक रूप से सालाना 50 बिलियन डॉलर से अधिक था। राज्य केस्वामित्व वाले उद्यम के रूप में सिनोपेक की स्थिति का अर्थ है कि सार्वजनिक रूप से कारोबार करने वाली पश्चिमी कंपनियों की तुलना में वित्तीय प्रदर्शन का मूल्यांकन अलग तरीके से किया जाता है। उद्देश्यों में लाभ सृजन के साथ-साथ रोजगार संरक्षण, क्षेत्रीय आर्थिक विकास और रणनीतिक उद्योग क्षमता रखरखाव शामिल
हैं।नुकसान के पीछे की संख्याएं
राजस्व में गिरावट के साथ-साथ 2.8 बिलियन डॉलर का रासायनिक विभाजन नुकसान हुआ, जो वॉल्यूम और मूल्य निर्धारण दोनों दबावों को दर्शाता
है।प्रमुख वित्तीय मैट्रिक्स में शामिल हैं:
रासायनिक राजस्व साल-दर-साल 15% से 20% तक गिर रहा
है ऑपरेटिंग मार्जिन कमोडिटी उत्पाद लाइनों में गहराई से नकारात्मक
हो रहा है मूल्य निर्धारण में गिरावट के बावजूद वॉल्यूम थ्रूपुट अपेक्षाकृत स्थिर बना हुआ
है इन्वेंट्री अवमूल्यन से कार्यशील पूंजी दबाव क्योंकि कीमतें गिर गईं
संदर्भ के लिए, सिनोपेक के रासायनिक व्यवसाय ने पहले अनुकूल बाजार चक्रों के दौरान वार्षिक लाभ में $2 बिलियन से $4 बिलियन उत्पन्न किया था। पर्याप्त लाभ से बड़े नुकसान तक का झूला वार्षिक वित्तीय प्रदर्शन में $5 बिलियन से $7 बिलियन की गिरावट का प्रतिनिधित्व करता है।
नुकसान की यह मात्रा पश्चिमी कमोडिटी केमिकल कंपनियों को आपातकालीन पुनर्गठन के लिए मजबूर करेगी, जिसमें क्षमता बंद करना, कर्मचारियों की संख्या में कटौती और संपत्ति की बिक्री शामिल है। नुकसान के बावजूद सिनोपेक का निरंतर संचालन दर्शाता
है कि कैसे राज्य का स्वामित्व बाजार की स्थितियों के प्रति व्यवहारिक प्रतिक्रियाओं को बदलता है।वित्तीय पतन के प्राथमिक कारक कई परस्पर जुड़े कारकों ने
मिलकर सिनोपेक को अभूतपूर्व नुकसान पहुँचाया, जिनमें से प्रत्येक चीनी रासायनिक बाजारों की व्यापक समस्याओं को दर्शाता
है।उत्पाद लाइनों में अत्यधिक क्षमता:
चीन ने 2023-2025 के दौरान लाखों टन पॉलीइथाइलीन और पॉलीप्रोपाइलीन क्षमता जोड़ी, जबकि घरेलू मांग में वृद्धि ने कोयले से ओलेफिन को धीमा
कर दिया और अन्य राज्य उद्यमों द्वारा संचालित मेथनॉल-टू-ओलेफिन संयंत्रों ने खपत से कहीं अधिक आपूर्ति
की, रिफाइनरी-एकीकृत क्रैकर्स ने रासायनिक अर्थशास्त्र नकारात्मक होने पर भी रिफाइनरियों को चालू रखने के लिए उत्पादन बनाए रखा
प्रमुख क्षेत्रों में मांग की कमजोरी:
वास्तविक संपत्ति निर्माण पतन ने पॉलिमर, रसायन और सामग्री की मांग के प्रमुख स्रोत को समाप्त
कर दिया ऑटोमोटिव उत्पादन मंदी ने इंजीनियरिंग प्लास्टिक और रासायनिक मध्यवर्ती की मांग को कम
कर दिया चीनी वस्तुओं की वैश्विक मांग के रूप में निर्यात विनिर्माण कमजोरी को नियंत्रित किया
पैकेजिंग और उपभोक्ता वस्तुओं के बाजारों को प्रभावित करने वाली सावधानी
फीडस्टॉक लागत से मार्जिन संपीड़न:
कच्चे तेल की कीमतें और नेफ्था की लागत उत्पाद मूल्य निर्धारण के सापेक्ष ऊंची बनी रही
उत्पाद बाजारों में अत्यधिक आपूर्ति होने पर फीडस्टॉक लागतों से गुजरने की सीमित क्षमता
एकीकृत रिफाइनिंग-केमिकल ऑपरेशंस दोनों व्यवसायों में एक साथ अनुकूलन नहीं कर सकते
थे
प्रतिस्पर्धात्मक गतिशीलता:
निजी चीनी रासायनिक उत्पादक नकद लागत पर काम करने के इच्छुक हैं, मध्य पूर्व और अमेरिका से इथेन-आधारित उत्पादकों से सिनोपेक मूल्य निर्धारण को कम
करने वाले आयात वैश्विक मूल्य सीमा निर्धारित करने वाले कमोडिटी सेगमेंट में उत्पाद भेदभाव की कमी
प्रीमियम को रोकने वाले मूल्य निर्धारण
स्टेट एंटरप्राइज़ डायनामिक्स जो लंबे समय तक घाटे
में रहता हैबाजार की बिगड़ती स्थितियों के लिए सिनोपेक की प्रतिक्रिया पश्चिमी सार्वजनिक रूप से कारोबार करने वाली कंपनियों से मौलिक रूप से भिन्न होती है, क्योंकि राज्य के स्वामित्व वाले उद्यम के रूप में इसकी स्थिति है।
SOE परिचालन प्राथमिकताओं में शामिल हैं:
लाभ अधिकतमकरण पर प्राथमिकता लेते हुए रोजगार संरक्षण
क्षेत्रीय आर्थिक स्थिरता जहां सुविधा बंद होने से रासायनिक उद्योग पर निर्भर स्थानीय अर्थव्यवस्थाएं तबाह हो जाएंगी रणनीतिक क्षमता रखरखाव रासायनिक
उत्पादन क्षमता को राष्ट्रीय सुरक्षा संपत्ति के रूप में देखना
राजनीतिक विचार जहां प्रबंधन निर्णयों के लिए सरकार की मंजूरी की आवश्यकता होती है और साथ संरेखित करना होता है व्यापक नीतिगत उद्देश्य
इन प्राथमिकताओं का अर्थ है कि आपूर्ति और समर्थन मूल्य निर्धारण को कम करने के लिए उत्पादन को कम करने के बजाय सिनोपेक ने पर्याप्त नुकसान पर परिचालन क्षमता जारी रखी है। कंपनी इसके माध्यम से नुकसान उठा सकती है:
लाभप्रदता की परवाह किए बिना अनुकूल शर्तों पर राज्य-निर्देशित बैंक ऋण तक पहुंच
सरकारी सब्सिडी प्रत्यक्ष और अप्रत्यक्ष सहायक संचालन दोनों
लाभदायक रिफाइनिंग और अपस्ट्रीम व्यवसायों से क्रॉस-सब्सिडी
राज्य के शेयरधारकों की रोगी पूंजी निकट अवधि के रिटर्न की मांग नहीं करती है विस्तारित घाटे के माध्यम से
काम करने की यह क्षमता वैश्विक बाजारों में प्रतिस्पर्धात्मक विकृतियां पैदा करती है। सिनोपेक पूर्ण उत्पादन लागत से
कम कीमत वाले उत्पादों का निर्यात करता है, अंतर्राष्ट्रीय प्रतिस्पर्धियों पर दबाव डालता है और बाजार के पुनर्संतुलन को रोकता है।चीनी रासायनिक उद्योग के बारे में यह क्या संकेत देता
है, जबकि सिनोपेक के नुकसान चरम पर हैं, सभी स्वामित्व संरचनाओं में चीनी रासायनिक उत्पादकों को प्रभावित करने वाली व्यापक समस्याओं को दर्शाते
हैं।उद्योग-व्यापी चुनौतियों में शामिल हैं:
व्यापक क्षमता जहां कुल स्थापित क्षमता कई कमोडिटी सेगमेंट में मांग से 20% से 40% तक अधिक हो जाती
है नकदी लागत से कम मूल्य निर्धारण क्योंकि उत्पादक कटौती स्वीकार करने के बजाय वॉल्यूम के लिए प्रतिस्पर्धा
करते हैं पूंजी परिनियोजन अनुशासन टूटना जहां खराब रिटर्न के बावजूद निवेश जारी रहता
है मांग वृद्धि निराशा अंतर्निहित क्षमता विस्तार योजनाबद्ध वर्षों के सापेक्ष इससे पहले
पेट्रो चाइना, CNOOC और बड़ी निजी कंपनियों सहित अन्य प्रमुख चीनी उत्पादकों को समान मार्जिन दबाव का सामना करना पड़ता है, हालांकि अधिकांश विभिन्न व्यावसायिक मिश्रणों या परिचालन क्षमता के माध्यम से सिनोपेक के परिमाण के नुकसान से बचते हैं।
सामूहिक वित्तीय तनाव से संकेत मिलता है कि चीनी रासायनिक उद्योग समायोजन के चरण में प्रवेश कर चुका है, जो कि आपूर्ति-मांग संतुलन के स्वस्थ अर्थशास्त्र को बहाल करने से पहले कई वर्षों तक बढ़ सकता है।
निर्यात बाजारों के लिए निहितार्थ
सिनोपेक और घाटे में काम करने वाले अन्य चीनी उत्पादक जहां भी उपलब्ध हो, वॉल्यूम की तलाश करते हैं, जिससे निर्यात गतिविधि बढ़ती है जिससे वैश्विक मूल्य निर्धारण पर
दबाव पड़ता है।निर्यात बाजार की गतिशीलता में शामिल हैं:
दक्षिण पूर्व एशियाई, मध्य पूर्वी और यूरोपीय बाजारों में पॉलीइथिलीन, पॉलीप्रोपाइलीन और अन्य वस्तुओं के लिए आक्रामक मूल्य निर्धारण
स्पॉट मार्केट व्यवधान जहां चीनी कार्गो ने मूल्य-केंद्रित खरीदारों के रूप में मूल्य गुणवत्ता और सेवा व्यापार बंद पर आपूर्तिकर्ताओं को कम कर दिया
है स्रोत चीनी सामग्री
आयात में घरेलू उत्पादकों के रूप में व्यापार उपाय जांच देश डंपिंग और सब्सिडी की शिकायतें दर्ज करते हैं
वैश्विक बाजारों से सोर्सिंग करने वाली खरीद टीमों को कम मूल्य निर्धारण और प्रचुर आपूर्ति के माध्यम से चीनी निर्यात उपलब्धता से लाभ होता है। हालांकि, खरीदारों को यह भी आकलन करना चाहिए:
मूल्य निर्धारण की स्थिरता जो लागत से कम उत्पादन को दर्शा सकती
है वित्तीय रूप से तनावग्रस्त आपूर्तिकर्ताओं से आपूर्ति की विश्वसनीयता
परिचालन तनाव की अवधि के दौरान गुणवत्ता स्थिरता
चीनी आयात को प्रभावित करने वाले भू-राजनीतिक
पश्चिमी प्रतियोगी कैसे प्रभावित होते हैं
सिनोपेक के नुकसान और व्यापक चीनी अति-क्षमता की स्थिति वैश्विक कमोडिटी बाजारों में प्रतिस्पर्धा करने वाले पश्चिमी रासायनिक उत्पादकों के लिए महत्वपूर्ण चुनौतियां पैदा
करती है।प्रतिस्पर्धात्मक प्रभावों में शामिल हैं:
मार्जिन दबाव के रूप में चीनी निर्यात ने पश्चिमी उत्पादन लागत से नीचे वैश्विक मूल्य निर्धारण मानदंड निर्धारित वॉल्यूम विस्थापन जहां पारंपरिक ग्राहक खरीद को कम कीमत वाले चीनी स्रोतों में स्थानांतरित करते हैं निवेश अनिश्चितता के रूप में पश्चिमी कंपनियां क्षमता विस्तार के औचित्य पर सवाल उठाती हैं जब चीनी आपूर्ति बाढ़ बाजार में कमोडिटी रासायनिक पदों
- विभेदित उत्पादों में
BASF, INEOS और अन्य सहित यूरोपीय उत्पादकों को उच्च ऊर्जा लागत और सीमित फीडस्टॉक लाभों को देखते हुए विशेष रूप से तीव्र दबाव का सामना करना पड़ता है, जो अमेरिकी एथेन-आधारित और चीनी कोयला आधारित प्रतियोगियों दोनों की तुलना में सीमित फीडस्टॉक लाभ का सामना करते हैं।
कुछ पश्चिमी उत्पादकों ने प्रतिक्रिया दी है:
विशेष रसायनों और प्रदर्शन सामग्रियों पर ध्यान केंद्रित करना, जहां तकनीकी भेदभाव मूल्य निर्धारण शक्ति प्रदान करता
है, यूएस गल्फ कोस्ट में निवेश करना, ईथेन फीडस्टॉक लाभों तक पहुंचने की क्षमता
; मालिकाना प्रौद्योगिकी की रक्षा करते हुए बाजार पहुंच के लिए चीनी कंपनियों के साथ साझेदारी बनाना
, सब्सिडी वाले चीनी निर्यातों के खिलाफ व्यापार उपायों के लिए लॉबिंग
वित्तीय स्थिरता और प्रतिपक्ष जोखिम
खरीद टीमों को मूल्यांकन करना चाहिए राज्य के स्वामित्व में निहित वित्तीय सहायता प्रदान करने के बावजूद बड़े पैमाने पर नुकसान पोस्ट करने वाले आपूर्तिकर्ता प्रतिपक्ष जोखिम पेश करते हैं या नहीं
।जोखिम संबंधी विचारों में शामिल हैं:
भुगतान अवधि वार्ता जहां आर्थिक रूप से तनावग्रस्त आपूर्तिकर्ता तेजी से भुगतान या ऋण आपूर्ति निरंतरता के पत्र की मांग कर सकते
हैं यदि परिचालन चुनौतियां आस्थगित रखरखाव या लागत में कटौती से आती
हैं तो गुणवत्ता स्थिरता जब कंपनियां गुणवत्ता नियंत्रण और तकनीकी सहायता अनुबंध प्रदर्शन पर खर्च कम करती
हैं, जिसमें संभावित अप्रत्याशित घोषणाएं या फिर से बातचीत करने के अनुरोध शामिल हैं
शर्तें सिनोपेक के राज्य समर्थन से पूरी तरह से दिवालियापन की संभावना बहुत कम हो जाती है। हालांकि, परिचालन संबंधी व्यवधान, प्रबंधन में बदलाव और रणनीतिक पिवोट्स
विशिष्ट उत्पाद लाइनों या ग्राहक संबंधों को प्रभावित कर सकते हैं।खरीदारों को कई संकेतकों की निगरानी करनी चाहिए:
क्रेडिट रेटिंग और वित्तीय अनुबंध, यहां तक कि राज्य के स्वामित्व वाली संस्थाओं के लिए भी
व्यापार क्रेडिट बीमा उपलब्धता और मूल्य निर्धारण
आपूर्तिकर्ता विस्तारित भुगतान शर्तों की पेशकश करने की इच्छा
ग्राहक सेवा की गुणवत्ता और तकनीकी सहायता जवाबदेही
अतिक्षमता समयरेखा और बाजार पुनर्संतुलन
सिनोपेक
के नुकसान पैदा करने वाली चीनी रासायनिक अतिक्षमता बाजार की शक्तियों या नीतिगत हस्तक्षेपों को प्राप्त करने से पहले वर्षों तक बनी रहेगी पुनर्संतुलन.
संभावित समाधान मार्गों में शामिल हैं:
मांग में वृद्धि, अतिरिक्त क्षमता को अवशोषित करना, क्योंकि चीनी अर्थव्यवस्था संभावित रूप से ठीक हो जाती यदि वित्तीय दबाव राजनीतिक प्रतिरोध को प्रभावित करता है, तो उच्चतम लागत या सबसे पुरानी सुविधाओं का क्षमता बंद समेकन जहां मजबूत कंपनियां कमजोर प्रतियोगियों का अधिग्रहण करती
स्थानांतरण जहां कुछ क्षमता वैकल्पिक उपयोगों में परिवर्तित हो जाती है या स्थायी रूप से निष्क्रिय हो जाती है, वहां प्रत्येक मार्ग बाधाओं का सामना करता है। संरचनात्मक आर्थिक चुनौतियों के बीच मांग में वृद्धि अनिश्चित बनी हुई है। क्षमता बंद होने से रोजगार और क्षेत्रीय विकास की प्राथमिकताओं के साथ टकराव होता है। समेकन विनियामक बाधाओं का सामना करता है। निर्यात वृद्धि से व्यापार में बाधाएं उत्पन्न होती
हैं।सबसे यथार्थवादी परिदृश्य में कम लाभप्रदता की विस्तारित अवधि और आवधिक नुकसान शामिल हैं क्योंकि उद्योग लगातार अतिरिक्त क्षमता के साथ काम करता है। यह निरंतर खरीदार-अनुकूल परिस्थितियाँ पैदा करता है, लेकिन आपूर्तिकर्ता के लिए वित्तीय
तनाव भी पैदा करता है।प्रोक्योरमेंट टीमों को क्या करना चाहिए
रासायनिक खरीदार कई रणनीतियों के माध्यम से संबद्ध जोखिमों का प्रबंधन करते हुए चीनी अतिक्षमता और सिनोपेक के नुकसान से मूल्य प्राप्त कर सकते
हैं।तत्काल सामरिक कार्रवाइयां:
चीनी निर्यात मूल्य निर्धारण को विकल्प के रूप में संदर्भित करने वाले सभी आपूर्तिकर्ताओं के साथ बातचीत में मूल्य निर्धारण के दबाव का लाभ उठाएं कमोडिटी उत्पादों के लिए योग्य चीनी स्रोतों सहित आपूर्तिकर्ताओं में विविधता लाएं जहां गुणवत्ता और सेवा आवश्यकताओं को पूरा करती हैं, भुगतान अवधि बढ़ाने या अग्रिम भुगतान आवश्यकताओं को कम करने के लिए प्रतिस्पर्धी गतिशीलता का उपयोग करके भुगतान शर्तों को अनुकूलित करें - लंबी अवधि के सापेक्ष स्पॉट खरीदारी बढ़ाएं
- टर्म कॉन्ट्रैक्ट्स जब अधिक क्षमता स्पॉट प्राइसिंग को अनुकूल बनाती
रणनीतिक स्थिति:
आपूर्तिकर्ता योग्यता, गुणवत्ता आश्वासन और लॉजिस्टिक्स विशेषज्ञता सहित चीनी सोर्सिंग क्षमताओं का निर्माण
करें सेगमेंट पोर्टफोलियो तकनीकी साझेदारी की आवश्यकता वाली विशेष सामग्रियों से सबसे कम लागत वाली चीनी सोर्सिंग के लिए उपयुक्त कमोडिटी उत्पादों को अलग
करने वाला सेगमेंट पोर्टफोलियो संभावित अनुमान लगाने के लिए चीनी और पश्चिमी दोनों आपूर्तिकर्ताओं के वित्तीय स्वास्थ्य की निगरानी करें व्यवधान
विभिन्न बाजार विकास पथों के लिए परिदृश्य योजनाएं विकसित करें, जिसमें निरंतर ओवरसप्लाई बनाम अंतिम युक्तिकरण
जोखिम प्रबंधन प्राथमिकताएं:
वित्तीय तनाव का अनुभव करने वाले एकल आपूर्तिकर्ताओं के साथ अत्यधिक एकाग्रता से बचें
महत्वपूर्ण सामग्रियों के लिए योग्य विकल्प बनाए रखें
उचित बल के साथ संरचना अनुबंध और नियंत्रण प्रावधानों
के साथ अनुबंध बनाएं उन सामग्रियों के लिए इन्वेंट्री बफर बनाएं जहां आपूर्ति निरंतरता है
चिंताएं मौजूद हैं
क्षेत्रीय बाजार भिन्नताएं
चीनी अतिक्षमता और सिनोपेक के नुकसान का प्रभाव वैश्विक क्षेत्रों में काफी भिन्न होता है।एशियाई बाजारों का अनुभव:
निकटता और स्थापित व्यापार संबंधों को देखते हुए सबसे तीव्र मूल्य निर्धारण दबाव कमोडिटी पॉलिमर और रासायनिक श्रेणियों में उच्चतम चीनी आयात पहुंच जापान, कोरिया और दक्षिण पूर्व एशिया में क्षेत्रीय उत्पादकों का विस्थापन, लागत प्रतिस्पर्धात्मकता की कमी के कारण गुणवत्ता और सेवा व्यापार
शिपिंग लागत और व्यापार बाधाओं के बावजूद पर्याप्त आयात वॉल्यूम
घरेलू उत्पादक क्षमता युक्तिकरण उच्च लागत वाले संयंत्रों के बंद
होने के कारण कमोडिटी रसायनों के लिए आयात पर बढ़ती निर्भरता
घरेलू उत्पादन का समर्थन करने बनाम आयात निर्भरता को स्वीकार करने के बारे में नीतिगत बहस
उत्तरी अमेरिकी बाजार देखें:
लॉजिस्टिक्स लागत और यूएस ईथेन फायदे के कारण सीमित प्रत्यक्ष चीनी आयात प्रतिस्पर्धा
वैश्विक के माध्यम से अप्रत्यक्ष दबाव चीनी निर्यात द्वारा निर्धारित मूल्य निर्धारण मानदंड
अमेरिकी उत्पादकों के लिए चीनी आपूर्ति के खिलाफ प्रतिस्पर्धा करने वाले तीसरे बाजारों में निर्यात करने के अवसर
सरकारी नीति प्रतिक्रिया विकल्प चीनी सरकार
के अधिकारी रासायनिक उद्योग वित्तीय संकट को पहचानते हैं लेकिन हस्तक्षेप दृष्टिकोणों के बारे में कठिन नीतिगत विकल्पों का सामना करते हैं।
संभावित नीतिगत प्रतिक्रियाओं में शामिल हैं:
उत्पादन कोटा या आउटपुट प्रबंधन यह सीमित करना कि कितनी क्षमता संचालित हो सकती
है समेकन जनादेश राज्य के स्वामित्व वाली रासायनिक कंपनियों के बीच विलय को मजबूर
करना सब्सिडी में कमी समर्थन को हटाना जो निरंतर लाभहीन संचालन को सक्षम बनाता
है पर्यावरण मानक प्रवर्तन अनुपालन लागतों के माध्यम से सीमांत क्षमता को प्रभावी ढंग से बंद करना
निर्यात प्रोत्साहन
अधिशेष उत्पादन को अवशोषित करने के लिए अंतर्राष्ट्रीय बिक्री का समर्थन करना प्रत्येक विकल्प हितधारकों के बीच विजेता और हारे हुए बनाता है। उत्पादन सीमाएं उत्पादकों की मदद करती हैं लेकिन डाउनस्ट्रीम उद्योगों के लिए लागत में वृद्धि कर सकती हैं। समेकन से बेरोजगारी और क्षेत्रीय आर्थिक व्यवधान पैदा होता है। सब्सिडी में कमी से क्षमता बंद होने में तेजी आती है, लेकिन राजनीतिक रूप से संवेदनशील नौकरी के नुकसान का खतरा
होता है।सबसे संभावित दृष्टिकोण में नाटकीय पुनर्गठन के बजाय कई छोटे हस्तक्षेपों के माध्यम से क्रमिक समायोजन शामिल है। इससे क्षमता से अधिक होने की अवधि बढ़ जाती है, लेकिन आक्रामक क्षमता युक्तिकरण से उत्पन्न होने वाले सामाजिक और आर्थिक व्यवधान से बचा
जा सकता है।स्पेशलिटी केमिकल रिफ्यूज
जबकि सिनोपेक के कमोडिटी केमिकल व्यवसाय में भारी नुकसान होता है, तकनीकी भेदभाव और ग्राहक स्विचिंग लागत वाले विशेष रासायनिक खंड
बेहतर लाभप्रदता बनाए रखते हैं।लचीलापन दिखाने वाले विशेष खंड:
इलेक्ट्रॉनिक्स, ऑटोमोटिव और औद्योगिक अनुप्रयोगों के लिए उच्च प्रदर्शन वाले पॉलिमर एंटीऑक्सिडेंट, फ्लेम रिटार्डेंट्स और
प्रोसेसिंग एड्स सहित विशेष एडिटिव्स बैटरी, अर्धचालक और
नवीकरणीय ऊर्जा के लिए उन्नत सामग्री
सक्रिय संघटक निर्माण की सेवा करने वाले फार्मास्युटिकल इंटरमीडिएट इन सेगमेंट में प्रवेश
, ग्राहक योग्यता, समयसीमा और
बौद्धिक के लिए तकनीकी बाधाओं को देखते हुए कम क्षमता का सामना करना पड़ता है। संपत्ति की सुरक्षा। सिनोपेक सहित चीनी उत्पादक कमोडिटी मार्जिन संपीड़न से बचने के लिए विशेष उत्पाद विकास पर जोर देते
हैं।खरीद टीमों के लिए, इससे पता चलता है कि चीनी आपूर्तिकर्ता प्रतिस्पर्धी मूल्य निर्धारण की पेशकश कर सकते हैं और विशेष क्षेत्रों में गुणवत्ता में सुधार कर सकते हैं, जबकि कमोडिटी उत्पादों को लगातार अधिक आपूर्ति और वित्तीय तनाव का सामना करना पड़ता है।
ऐतिहासिक संदर्भ और मिसालें
चीन के रासायनिक उद्योग की अत्यधिक क्षमता स्टील, सौर पैनल और अन्य क्षेत्रों में पहले की स्थितियों को दर्शाती है जहां सरकार द्वारा समर्थित
क्षमता विस्तार ने वैश्विक बाजार में व्यवधान पैदा किया था।उद्योगों में सामान्य पैटर्न:
आशावादी मांग अनुमानों और सरकारी प्रोत्साहनों द्वारा संचालित प्रारंभिक निवेश लहर घरेलू और
निर्यात बाजार अवशोषण क्षमता से कहीं अधिक क्षमता वृद्धि वैश्विक बाजारों को बाधित करने
वाली कम लागत वाले निर्यात की विस्तारित अवधि
आयातक देशों द्वारा लगाए गए व्यापार संघर्ष और उपचार
वर्षों के नुकसान और राजनीतिक दबाव के बाद अंतिम क्षमता युक्तिकरण
रासायनिक उद्योग की अत्यधिक क्षमता साबित हो सकती है दिए गए स्टील या सौर ऊर्जा की तुलना में अधिक स्थायी:
अधिक उत्पाद विविधता उद्योग-व्यापी समेकन को और अधिक जटिल बनाती
है डाउनस्ट्रीम विनिर्माण के लिए रासायनिक उद्योग का रणनीतिक महत्व
राज्य उद्यम प्रभुत्व बाजार-आधारित युक्तिकरण के लिए दबाव को कम
करना रिफाइनिंग के साथ फीडस्टॉक एकीकरण को पृथक रासायनिक क्षमता बंद करना मुश्किल
खरीद टीमों को खरीदार की विस्तारित अवधि की अपेक्षा करनी चाहिए- बाजार की
अनुकूल परिस्थितियां जो अन्य अति-क्षमता वाले उद्योगों के अनुभव के समान हैं।रिकवरी कैसी दिख सकती
हैअगर और जब चीनी रासायनिक बाजार अंततः फिर से संतुलित हो जाते हैं, तो समायोजन कैसे होता है, इसके आधार पर कई परिदृश्य सामने आ सकते
हैं।आशावादी परिदृश्य:
आर्थिक सुधार से मजबूत मांग वृद्धि 3-5 वर्षों के भीतर क्षमता को अवशोषित करती
है लाभप्रदता आधुनिकीकरण और पर्यावरण अनुपालन में निवेश का समर्थन करने वाले स्वस्थ स्तरों पर लौटती है
उद्योग समेकन बेहतर पूंजी अनुशासन के साथ कम, मजबूत प्रतियोगी बनाता
है चीनी उत्पादक लागत और
गुणवत्ता दोनों पर वैश्विक स्तर पर प्रतिस्पर्धी बन जाते
निराशावादी
परिदृश्य: कमजोर मांग वृद्धि लगातार अतिक्षमता को छोड़ देती है दशक के अंत तकनिरंतर नुकसान बल क्षमता बंद होने और राज्य के स्वामित्व वाली संस्थाओं सहित कंपनी की विफलताओं
निवेश सूखा भूखा उद्योग आधुनिकीकरण और प्रौद्योगिकी का उन्नयन
चीनी रासायनिक उद्योग स्थायी रूप से लागत-केंद्रित कमोडिटी आपूर्तिकर्ता बन जाता है जो बाजार को स्थानांतरित करने में असमर्थ
सबसे संभावित परिणाम 5-7 वर्ष की अवधि में क्रमिक सुधार के साथ इन चरम सीमाओं के बीच आता है, मामूली मांग वृद्धि और चयनित क्षमता बंद होने के संयोजन के रूप में धीरे-धीरे आपूर्ति-मांग को बहाल करते हैं
जैसे-जैसे वास्तविक प्रक्षेपवक्र स्पष्ट होता जाता है, खरीद रणनीतियों को अनुकूलित करने के लिए लचीलापन बनाए रखना चाहिए।
व्यापक वैश्विक रासायनिक चक्र सिनोपेक के नुकसान वैश्विक रासायनिक
उद्योग में मंदी के कारण होते हैं, जो केवल चीन ही
नहीं, बल्कि दुनिया भर के उत्पादकों को प्रभावित करते हैं।वैश्विक कारकों में शामिल हैं:
प्रमुख अर्थव्यवस्थाओं और अंतिम उपयोग क्षेत्रों में मांग में कमजोरी
अमेरिका, मध्य पूर्व और चीनी विस्तार से एथिलीन, पॉलीइथाइलीन और अन्य वस्तुओं में अत्यधिक क्षमता मार्जिन संपीड़न
कुशल उत्पादकों के लिए भी लाभप्रदता को प्रभावित
करता है COVID- युग के निर्माण के बाद आपूर्ति श्रृंखला के रूप में स्टॉक करने से इन्वेंट्री में कमी आई
हालांकि, चीन की स्थिति अधिक गंभीर और संभावित रूप से अधिक है विशुद्ध रूप से वाणिज्यिक निर्णयों के बजाय नीति-संचालित निवेश द्वारा बनाई गई संरचनात्मक अतिक्षमता के कारण वैश्विक चक्रीय मंदी की तुलना में लंबे समय तक।
चक्रीय कारकों में सुधार होने परपश्चिमी रासायनिक कंपनियों को 2-3 वर्षों के भीतर लाभप्रदता में सुधार देखने को मिल सकता है। चीनी राज्य के स्वामित्व वाले उद्यमों को लंबी समायोजन अवधि का सामना करना पड़ता है, जिसके लिए या तो नाटकीय नीतिगत बदलाव या वित्तीय तनाव की विस्तारित अवधि की आवश्यकता होती
है।रासायनिक खरीदारों के लिए रणनीतिक लाभ सिनोपेक का $2.8 बिलियन का नुकसान कमोडिटी केमिकल पोर्टफोलियो का प्रबंधन करने
वाली खरीद टीमों के लिए मूल्यवान अंतर्दृष्टि प्रदान करता
है।मुख्य रणनीतिक निष्कर्ष:
चीनी अति-क्षमता संरचनात्मक है, चक्रीय नहीं है, जो वर्षों तक खरीदार का लाभ उठाना बढ़ाती है राज्य स्वामित्व आपूर्तिकर्ताओं को नुकसान के माध्यम से काम करने की अनुमति देता है पश्चिमी कंपनियां बनाए नहीं रख सकीं घरेलू वित्तीय तनाव के बीच भी चीन से निर्यात उपलब्धता बनी रहेगी, आर्थिक रूप से तनावग्रस्त आपूर्तिकर्ताओं से
रसायन चीन में भी वस्तुओं की तुलना में बेहतर मार्जिन प्रदान करते हैं खरीदारों को संतुलित दृष्टिकोण के साथ इस वातावरण से संपर्क करना चाहिए। अधिक क्षमता लागत बचत और अनुकूल व्यावसायिक शर्तों के अवसर पैदा करती है। हालांकि, यह आपूर्तिकर्ता की वित्तीय स्थिरता, गुणवत्ता स्थिरता और संभावित व्यापार नीति हस्तक्षेपों से जुड़े जोखिमों को भी पेश करता
है।सबसे सफल खरीद रणनीतियां निकट-अवधि के मूल्य पर कब्जा कर लेंगी और लचीलेपन का निर्माण करेंगी ताकि बाजार की स्थितियां अंततः पुनर्संतुलन की ओर बढ़ सकें।
सत्यापित वैश्विकआपूर्तिकर्ताओं से पॉलीप्रोपाइलीन प्राप्त करने के लिए तैयार हैं? आज ही हमारे प्लेटफ़ॉर्म पर प्रतिस्पर्धी ऑफ़र देखें
।General-Purpose Polystyrene (GPPS) CAS: 9003-53-6