होर्मुज संकट और यमल का उछाल 2025‑26 के
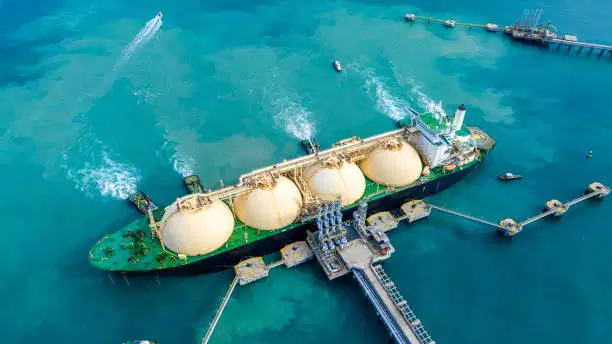
होर्मुज संकट के साथ खाड़ी के एलएनजी प्रवाह को मजबूत करने के साथ, यूरोपीय खरीदारों ने रूसी आर्कटिक की ओर रुख किया। यमल एलएनजी के 2026 की पहली छमाही के आयात में अभूतपूर्व £3 बिलियन का इजाफा हुआ, जो रूस के लिए एक स्पष्ट अप्रत्यक्ष जीत है। हालांकि राजनीतिक संवेदनशीलता उच्च बनी हुई है, इसका तत्काल प्रभाव उत्तरी सागर और बाल्टिक घाटियों में पुन: गैसीकरण क्षमता के उपयोग में वृद्धि थी
।पुनर्गैसीकरण क्षमता: रूसी कार्गो के आने पर एक अड़चन और एक अवसर यूरोपीय एलएनजी टर्मिनल लगभग पूर्ण भार पर काम करते हैं
। रिगैसिफिकेशन स्लॉट के लिए यह प्रतियोगिता पारंपरिक खाड़ी आपूर्तिकर्ताओं को उच्च स्पॉट प्रीमियम का भुगतान करने के लिए मजबूर करती है, जिससे सभी डाउनस्ट्रीम यूज़र के लिए अप्रत्यक्ष रूप से फीडस्टॉक लागत बढ़ जाती है। हालांकि, गैस की बढ़ी हुई उपलब्धता अमोनिया और मेथनॉल उत्पादकों के लिए अल्पकालिक मूल्य निर्धारण को भी स्थिर करती
है, जो प्राथमिक फीडस्टॉक के रूप में गैस पर भरोसा करते हैं।रासायनिक क्षेत्र के लिए निहितार्थ ऊर्जा इनपुट लागतों के प्रति रासायनिक
उद्योग की संवेदनशीलता अच्छी तरह से प्रलेखित है। 2026 में, निम्नलिखित रुझान सामने आए:
अमोनिया उत्पादन: नीदरलैंड और बेल्जियम में संयंत्रों में NH3 की प्रति टन गैस लागत में 12% की गिरावट देखी गई, जिससे मार्जिन अनुमानों में
सुधार हुआ। मेथनॉल आउटपुट: जर्मन सुविधाओं ने फीडस्टॉक खर्चों में 9% की कमी दर्ज की, जिससे यूएस गल्फ से जुड़े उत्पादकों के खिलाफ प्रतिस्पर्धा बढ़ गई।
पेट्रोकेमिकल फीडस्टॉक्स: नेफ्था-लिंक्ड प्रक्रियाएं, जो पहले से ही हाशिए पर थीं, गैस की कम कीमतों से मामूली रूप से लाभान्वित हुईं, लेकिन फीडस्टॉक प्रकारों को बदलने की उच्च पूंजी लागत के कारण उन्हें सीमित लाभ का सामना करना पड़ा।
स्पॉट एलएनजी प्रीमियम और कॉम्पिटिटिव डायनामिक्स
गैस की कुल कीमतों में गिरावट के बावजूद, स्पॉट एलएनजी प्रीमियम ऊंचा रहा, जो कि Q2 2026 में यूएस गल्फ दरों से औसतन 18% अधिक था। इस प्रीमियम ने यमल एलएनजी द्वारा प्रदान किए जाने वाले पूर्ण लाभ को नष्ट कर दिया, जिससे यूरोपीय अमोनिया और
मेथनॉल उत्पादक अभी भी अपने अमेरिकी समकक्षों की तुलना में लागत में नुकसान में हैं।संरचनात्मक भेद्यता से पता चला कि यमल प्रकरण ने बाहरी गैस आपूर्ति पर गहरी निर्भरता को उजागर किया
। मुख्य टिप्पणियों में शामिल हैं:
आपूर्ति श्रृंखला पर निर्भरता: कई यूरोपीय रासायनिक आपूर्तिकर्ता यमल से जुड़े रेगास संयंत्रों से गैस का स्रोत बनते हैं, जिससे अंतिम उपयोगकर्ताओं के लिए एक छिपा
हुआ जोखिम पैदा होता है। प्रतिबंधों का जोखिम: जबकि सीधे रूसी गैस खरीद से बचा जाता है, यूरोपीय टर्मिनलों के माध्यम से रूसी आयात का अप्रत्यक्ष उपयोग एक नियामक अनुपालन परत का परिचय देता है।
क्षमता की बाधाएं: पुनर्गैसीकरण टर्मिनल सीमित हैं; भविष्य में होने वाले भू-राजनीतिक बदलाव पहुंच को और सीमित कर सकते हैं, जिससे फीडस्टॉक की उपलब्धता प्रभावित हो सकती है।
खरीद रणनीति समायोजन खरीद
टीमों के लिए, निम्नलिखित कार्रवाइयों की सिफारिश की जाती है: यमल से जुड़ी गैस का उपयोग करने वाले आपूर्तिकर्ताओं की पहचान करने के
लिए आपूर्ति-श्रृंखला ऑडिट आयोजित करें.
भावी अनुबंधों का मूल्यांकन करते समय प्रतिबंध-जोखिम मैट्रिक्स को शामिल करें.
गैस की अस्थिरता से बचाव के लिए ड्यूल-फीडस्टॉक रणनीतियों (जैसे, गैस+नेफ्था) का पता लगाएं।
प्रीमियम स्पाइक्स से पहले कम दरों में लॉक करने के लिए, जहां संभव हो, फिक्स्ड-प्राइस गैस कॉन्ट्रैक्ट पर बातचीत करें.
आगे देखते हुए: 2027 आउटलुक
जैसे-जैसे बाजार स्थिर होता है, यूरोपीय रासायनिक निर्माता यह देख सकते हैं:
खाड़ी की आपूर्ति फिर से शुरू होने पर एलएनजी स्पॉट प्रीमियम काधीरे-धीरे सामान्यीकरण
। भविष्य में होने वाली रुकावटों से बचने के लिए क्षेत्रीय गैस भंडारण में निवेश में वृद्धि.
आयातित एलएनजी पर निर्भरता कम करने के लिए नवीकरणीय गैस विकल्पों (ई-मीथेन) को तेजी से अपनाना।
2026 में यमल एलएनजी के रिकॉर्ड आयात ने यूरोपीय अमोनिया और मेथनॉल उत्पादकों के लिए एक अस्थायी जीवन रेखा प्रदान की, लेकिन बाहरी आपूर्ति के झटकों के लिए इस क्षेत्र की संवेदनशीलता को भी उजागर किया। इस विकसित हो रहे परिदृश्य को नेविगेट करने के लिए रणनीतिक खरीद और जोखिम प्रबंधन
महत्वपूर्ण होगा।