संबंधित अंतर्दृष्टि
DMF सप्लाई टाइटनेस: फार्मास्युटिकल और GLP‑1 डिमांड ड्राइव्स मार्केट शिफ्ट
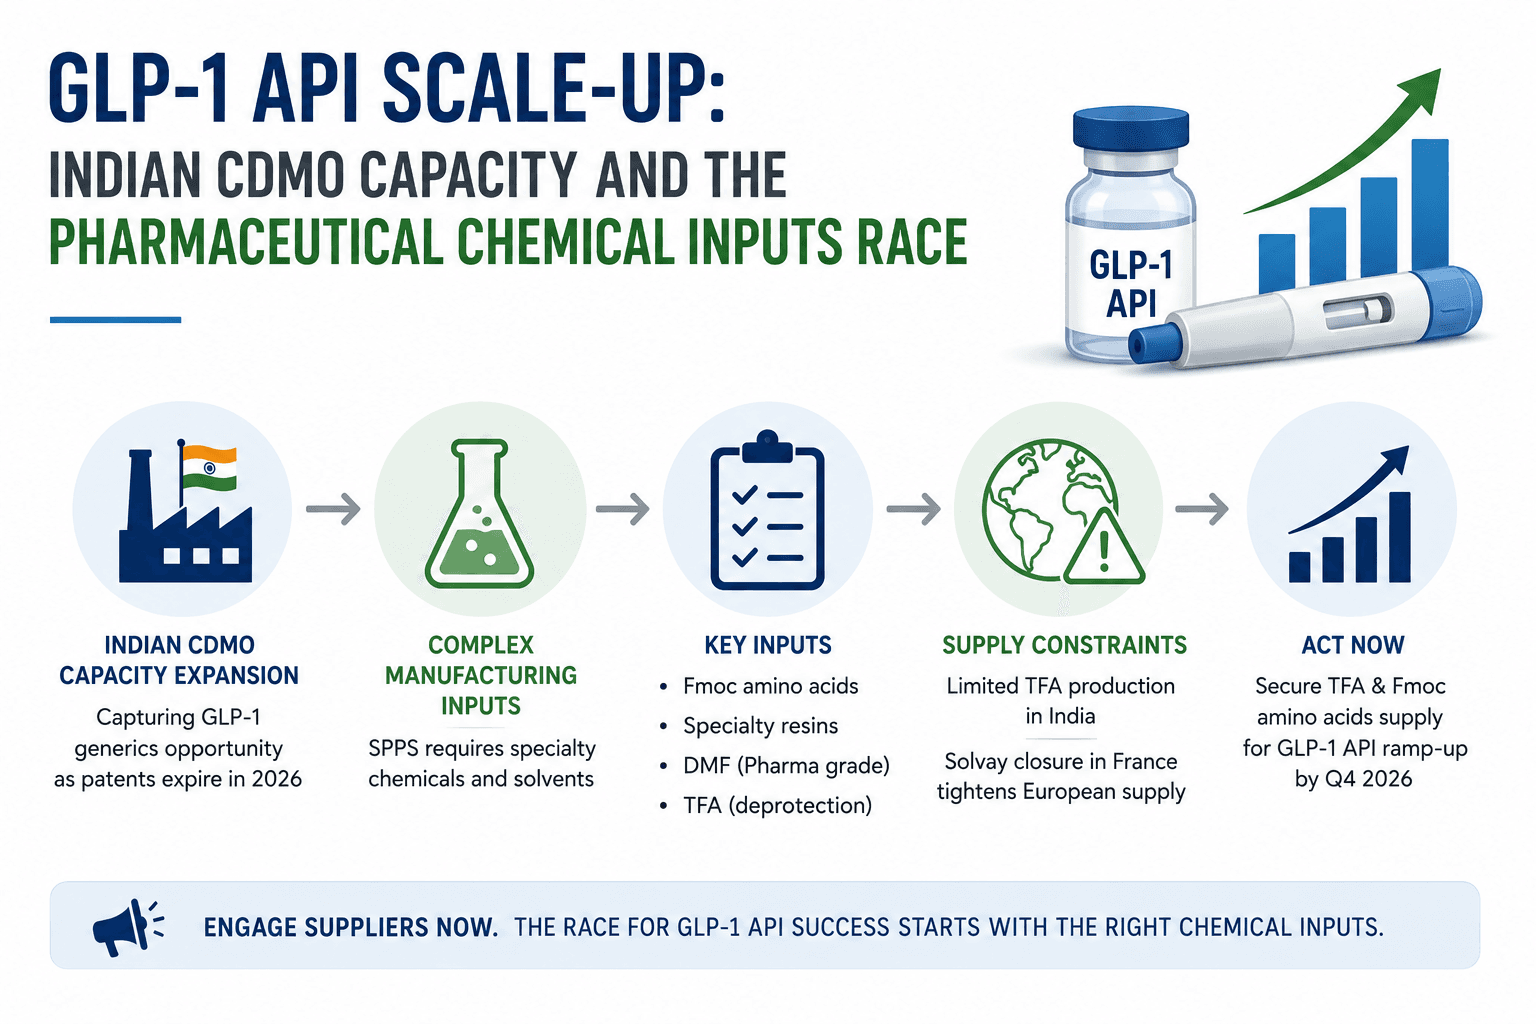
फार्मास्युटिकल-ग्रेड डाइमिथाइलफॉर्माइड मजबूत मांग की अवधि में प्रवेश कर रहा है क्योंकि एपीआई निर्माण ठीक हो रहा है और जीएलपी‑1 पेप्टाइड उत्पादन का विस्तार हो रहा है। बढ़ती मांग आपूर्ति जोखिम पैदा करती है जिसे 2026 में बाजार की सख्त स्थितियों के उभरने से पहले खरीद टीमों को संबोधित करना चाहिए। यह लेख DMF को सुरक्षित करने के लिए ड्राइवरों, जोखिमों और सोर्सिंग रणनीतियों की रूपरेखा तैयार करता है।
अमोनिया एक्सपोर्ट रिस्टार्ट: बर्गनस्टॉक रोडमैप Q3 के लिए QAFCO और SABIC की स्थिति
बर्गनस्टॉक रोडमैप और हालिया होर्मुज ट्रांजिट डेटा QAFCO और SABIC के लिए Q3 2026 में अमोनिया निर्यात को फिर से शुरू करने के लिए एक स्पष्ट मार्ग का संकेत देते हैं। हालांकि जुलाई में अप्रत्याशित परिस्थितियों में सुधार हो सकता है, लेकिन खदान निकासी में देरी अगस्त तक टैंकर की पूरी क्षमता को स्थगित कर सकती है। कृषि और औद्योगिक खरीदारों को बेहतर लेकिन अस्थिर आपूर्ति दृष्टिकोण के लिए तैयार रहना चाहिए।
तेल की कम कीमतों और हॉर्मुज की चिंताओं के बावजूद हाइड्रोजन पेरोक्साइड इलेक्ट्रॉनिक ग्रेड की आपूर्ति में कसाव जारी है
इलेक्ट्रोनिक-ग्रेड हाइड्रोजन पेरोक्साइड 2026 में सबसे कड़े विशेष रासायनिक बाजारों में से एक बना हुआ है। एशिया भर में सेमीकंडक्टर का विस्तार उपलब्ध आपूर्ति को अवशोषित करना जारी रखता है, जबकि यूरोपीय उत्पादन बाधाएं बाजार के लचीलेपन को सीमित करती हैं। प्रोक्योरमेंट टीमों को संरचनात्मक रूप से तंग बाजार का सामना करना पड़ता है, जो मध्य पूर्व शिपिंग विकास से बहुत कम संबंध दिखाता है।
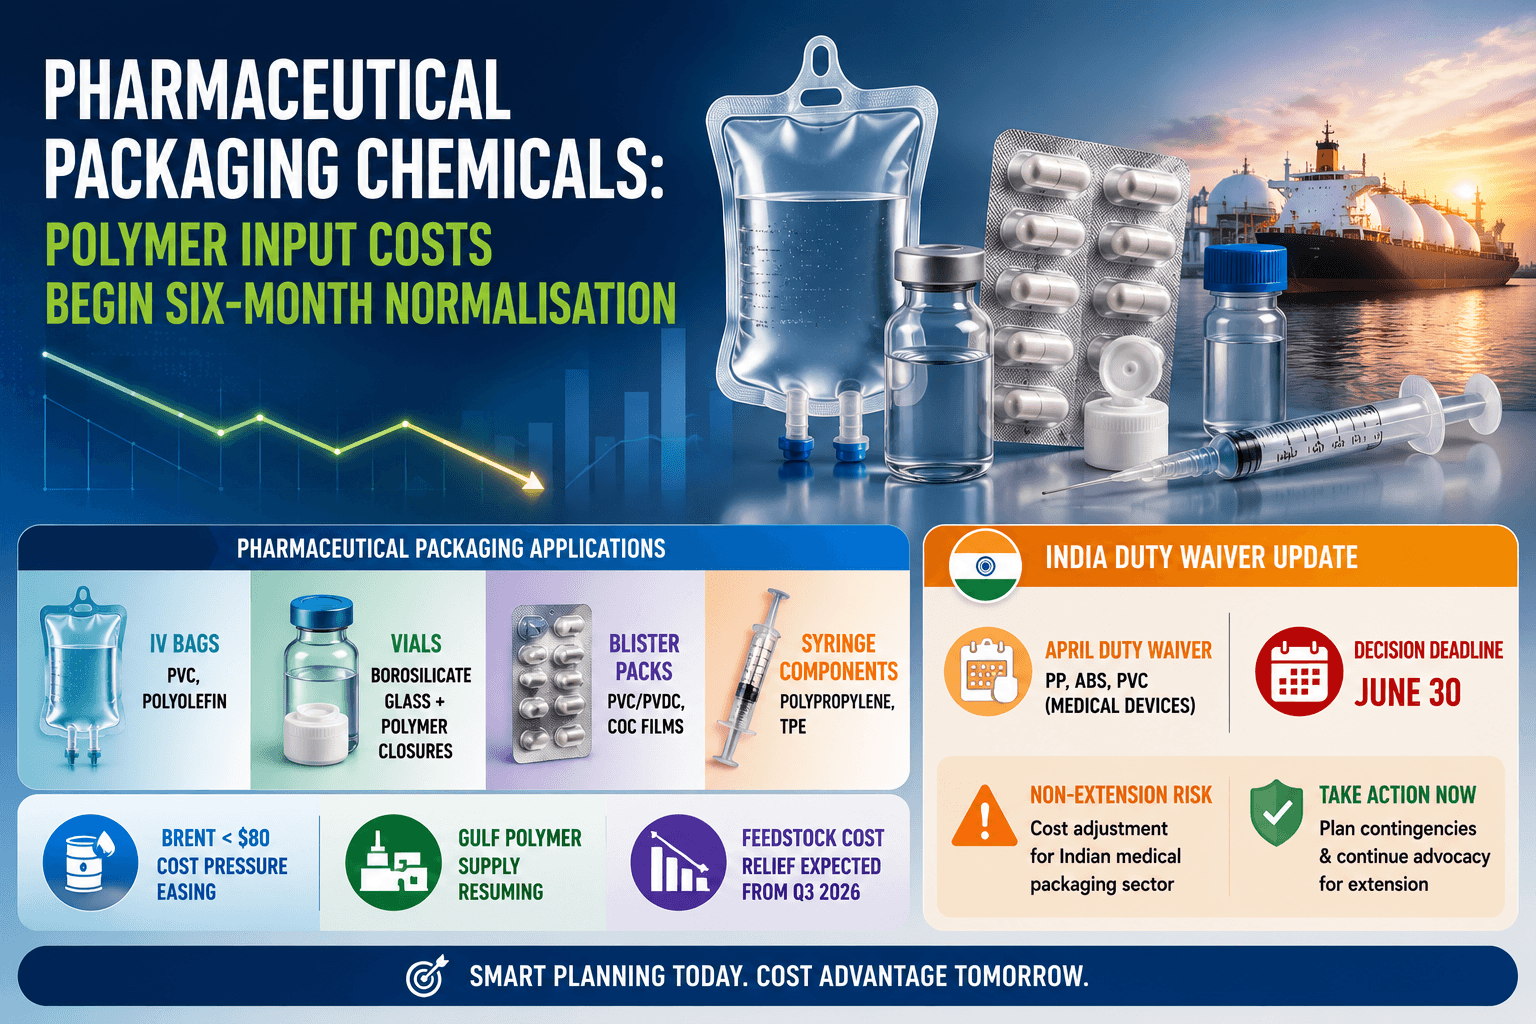
फार्मास्युटिकल पैकेजिंग केमिकल्स: पॉलिमर इनपुट लागत छह महीने के सामान्यीकरण से शुरू होती है
गल्फ पॉलीमर की आपूर्ति में सुधार होने और कच्चे तेल की कीमतों में गिरावट के कारण फार्मास्युटिकल पैकेजिंग की लागत कम होने लगी है, लेकिन भारत के 30 जून के शुल्क छूट के फैसले से भारतीय पैकेजिंग घटकों पर निर्भर निर्माताओं के लिए लागत राहत को जल्दी से उलट दिया जा सकता है।
नायलॉन 6 मार्केट आउटलुक 2026: ल्यूना-पॉलीमाइड इन्सॉल्वेंसी कैप्रोलैक्टम सप्लाई को बाधित करती है
ल्यूना-पॉलीमिड द्वारा दिवालिया कार्यवाही में प्रवेश करने के बाद नायलॉन 6 आपूर्ति श्रृंखला को नए सिरे से दबाव का सामना करना पड़ता है, जिससे यूरोपीय कैप्रोलैक्टम उत्पादन के लिए अनिश्चितता पैदा होती है। खरीदारों को सोर्सिंग रणनीतियों का पुनर्मूल्यांकन करना चाहिए क्योंकि विशेष रासायनिक क्षमता दबाव में रहती है।

शीर्ष 5 देश जिनकी रासायनिक आपूर्ति श्रृंखलाएं होर्मुज संकट से सबसे अधिक बाधित हुईं
2024 के होर्मुज संकट ने वैश्विक रासायनिक बाजारों को झकझोर दिया, जिससे खरीदारों को सोर्सिंग पर पुनर्विचार करने के लिए मजबूर होना पड़ा। बढ़ती लागत, कमी और विविध खरीद की ओर बढ़ने के कारण जापान, भारत, दक्षिण कोरिया, GCC और जर्मनी को सबसे ज्यादा नुकसान हुआ। पढ़ें कि कैसे प्रत्येक क्षेत्र ने अपनी रणनीति को अनुकूलित किया।
हमारे अपडेट न चूकें! अभी हमारे न्यूज़लेटर की सदस्यता लें
हम आपकी गोपनीयता के लिए प्रतिबद्ध हैं। Tradeasia आपके द्वारा दी गई जानकारी का उपयोग प्रासंगिक सामग्री, उत्पादों और सेवाओं के बारे में आपसे संपर्क करने के लिए करता है। अधिक जानकारी के लिए हमारी गोपनीयता नीति देखें।