सोडियम सल्फेट निर्जल (Na2SO4, HS कोड 2833.11) वैश्विक आपूर्ति में चीन का वर्चस्व है, जो प्राकृतिक खनिज निष्कर्षण और सिंथेटिक उप-उत्पाद उत्पादन मार्गों दोनों में दुनिया भर में उत्पादन का लगभग 50-55% हिस्सा है। बारह महीनों से सितंबर 2024 तक 1,117 खरीदारों को सोडियम सल्फेट निर्जल के चीन के 4,435 निर्यात शिपमेंट दर्शाते हैं कि वैश्विक खरीद नेटवर्क में चीनी मूल कितनी गहराई तक अंतर्निहित हो गया है। प्रमुख विविधीकरण विकल्प भारत (शिपमेंट गणना के हिसाब से दुनिया का अग्रणी निर्यात देश), स्पेन और तुर्की (प्राकृतिक थेनार्डाइट और ग्लौबेराइट उत्पादक), कनाडा (सस्केचेवान झील ब्राइन माइनिंग), और संयुक्त राज्य अमेरिका (ब्राइन और बायप्रोडक्ट उत्पादन) हैं। जो खरीदार एकल मूल रूप से चीन पर निर्भर रहते हैं, उन्हें 2026 और उसके बाद भी सार्थक कीमत, लॉजिस्टिक्स और नीतिगत जोखिम का सामना करना पड़ता
है।सोडियम सल्फेट निर्जल आपूर्ति में चीन की एकाग्रता एक संरचनात्मक जोखिम क्यों बन गई है
चीन अपनी प्राकृतिक झील के भंडार और औद्योगिक बायप्रोडक्ट रिकवरी स्ट्रीम से प्रतिवर्ष 3 मिलियन मीट्रिक टन से अधिक सोडियम सल्फेट का उत्पादन करता है, जो मुख्य रूप से विस्कोस स्टेपल फाइबर (VSF) और हाइड्रोक्लोरिक एसिड उत्पादन से होता है। एशिया-प्रशांत समग्र रूप से प्रति वर्ष लगभग 4.5 मिलियन मीट्रिक टन का उत्पादन करता है और वैश्विक खपत का लगभग 65% है, जिसने चीनी आपूर्तिकर्ताओं से इस क्षेत्र के भीतर स्थानीय रूप से सोर्सिंग के तर्क को ऐतिहासिक रूप से मजबूत किया है
।यह तर्क तब तक कायम रहा जब तक चीनी घरेलू मांग, निर्यात नीति और लॉजिस्टिक लागत स्थिर थी। 2025 में, तीनों स्थानांतरित हो गए। कपड़ा और डिटर्जेंट क्षेत्रों से चीनी घरेलू मांग Q2 और Q3 2025 तक कम रही, जिससे चीनी निर्यातकों को आपूर्ति लंबी और छूट-उन्मुख बनी रही। लेकिन जिन खरीदारों ने उन अनुकूल परिस्थितियों का अनुभव किया, उन्हें संरचनात्मक आपूर्ति सुरक्षा के लिए चक्रीय चीनी नरमी की गलती नहीं करनी चाहिए। यह जोखिम वास्तविक है: चीनी बंदरगाहों को प्रभावित करने वाले किसी भी नीति-संचालित निर्यात प्रतिबंध या लॉजिस्टिक व्यवधान से वैश्विक आपूर्ति तुरंत मजबूत हो जाएगी, क्योंकि चीन और उसके उपोत्पाद उपग्रह उत्पादक मुट्ठी भर क्षेत्रीय प्राकृतिक उत्पादकों के बाहर निर्जल सोडियम सल्फेट के एकमात्र बड़े पैमाने पर, विश्व स्तर पर कारोबार करने वाले स्रोत का प्रतिनिधित्व करते
हैं। चीनी रासायनिक आयातपर 2025 की अमेरिकी टैरिफ वृद्धि ने पहले ही जोखिम को ठोस रूप से प्रदर्शित कर दिया है। चीनी मूल के सोडियम सल्फेट पर निर्भर अमेरिकी प्रोसेसर को भौतिक रूप से उच्च लागत का सामना करना पड़ा और उन्हें भारत, स्पेन, तुर्की और उत्तरी अमेरिका में आपूर्तिकर्ताओं के साथ आपातकालीन री-सोर्सिंग बातचीत के लिए मजबूर किया गया। समायोजन महंगा और प्रतिक्रियाशील था। जिन खरीदारों ने कम से कम एक वैकल्पिक योग्य आपूर्तिकर्ता को बनाए रखा था, वे बहुत कम कीमत जोखिम के साथ व्यवधान का सामना
कर रहे थे।यह लेख व्यवहार्य विकल्पों, उनके उत्पादन अर्थशास्त्र, लॉजिस्टिक विशेषताओं और 2026 में खरीदारों द्वारा उठाए जा सकने वाले व्यावहारिक कदमों का नक्शा बनाता है ताकि अधिक लचीला सोडियम सल्फेट निर्जल आपूर्ति श्रृंखला बनाई जा सके।
ग्लोबल प्रोडक्शन लैंडस्केप: जहां सोडियम सल्फेट एनहाइड्रस वास्तव में बनाया जाता है
विविधीकरण के अवसर को समझने के लिए पहले उत्पादन भूगोल को स्पष्ट रूप से समझना आवश्यक है।
| क्षेत्र/देश | प्रोडक्शन रूट | वार्षिक आउटपुट (अनुमानित) | ग्लोबल शेयर (अनुमानित) | प्रमुख उत्पादक |
|---|---|---|---|---|
| चीन | प्राकृतिक (लेक ब्राइन) + सिंथेटिक (VSF बायप्रोडक्ट, HCl बायप्रोडक्ट) | 3.0—3.5 मीट्रिक टन | 50-55% | नाफिन केमिकल इंडस्ट्री ग्रुप (1.25 एम टीपीए), होंग्या किंगयिजियांग (1 एम टीपीए), जियांगसू यिनझू केमिकल, सिचुआन यूनियन ज़िनली केमिकल |
| स्पेन | प्राकृतिक (ग्लौबेराइट सॉल्यूशन माइनिंग) | 400,000+ टीपीए | 6-7% | ग्रुपो इंडस्ट्रियल क्राइमिडेसा (410,000 टीपीए), मिनरा डे सांता मार्टा, एसए सुल्किसा |
| तुर्की | प्राकृतिक (ग्लौबेराइट सॉल्यूशन माइनिंग) | 120,000+ टीपीए | 2% | अलकिम अल्कली (120,000 टीपीए, अंकारा के पास सायरहन का पौधा) |
| कनाडा | प्राकृतिक (लेक ब्राइन, सास्काचेवान) | 350,000—450,000 टीपीए | 6-7% | सास्काचेवान माइनिंग एंड मिनरल्स, कूपर नेचुरल रिसोर्सेज |
| इंडिया | सिंथेटिक (मैनहेम प्रोसेस, VSF बायप्रोडक्ट) | 500,000—700,000 टीपीए | 9-11% | गुजरात अल्कलीज एंड केमिकल्स, टाटा केमिकल्स, उमा ऑर्गेनिक्स; वडोदरा स्थित कई उत्पादक |
| संयुक्त राज्य अमेरिका | प्राकृतिक (ब्राइन) + सिंथेटिक (उपोत्पाद) | 350,000+ टीपीए | 5-6% | सियरल्स वैली मिनरल्स, साल्टेक्स (कूपर एनआर + जाइल्स केमिकल), जेएससी कुचुकसल्फेट (रूस मूल) |
| रूस/मध्य एशिया | प्राकृतिक (लेक ब्राइन) | 200,000—300,000 टीपीए | 3— 4% | JSC कुचुक सल्फेट (कुलुंडा स्टेपी, अल्ताई क्राय) |
बाजार की उपलब्ध जानकारी के आधार पर क्षमता का अनुमान; क्षेत्रीय योग सभी स्रोतों में भिन्न होते हैं। वैश्विक खपत सालाना 6—6.5 मिलियन
मीट्रिक टन है।इस तालिका में सबसे महत्वपूर्ण संरचनात्मक तथ्य: चीन का प्रभुत्व प्रौद्योगिकी लाभ या अद्वितीय खनिज विज्ञान का परिणाम नहीं है। स्पेन में विश्व स्तरीय ग्लौबेराइट के भंडार हैं। कनाडा की सास्काचेवान क्षारीय झीलें पृथ्वी पर सबसे बड़े मिराबिलाइट भंडारों में से हैं। भारत अपने बड़े विस्कोस फाइबर और डाई उद्योगों से जुड़े सुविकसित सिंथेटिक उत्पादन मार्गों से लाभान्वित होता है। चीन में व्याप्त एकाग्रता पिछले दो दशकों की लागत और पैमाने की गतिशीलता को दर्शाती है, न कि अपूरणीय भूगोल को। इसका मतलब है कि मामूली प्रीमियम का भुगतान करने या विभिन्न लॉजिस्टिक प्रोफाइल स्वीकार करने के इच्छुक खरीदारों के लिए विविधीकरण व्यावसायिक रूप से संभव
है।दो उत्पादन मार्ग और वे सोर्सिंग रणनीति के लिए क्यों मायने रखते हैं
सोडियम सल्फेट एनहाइड्रस दो मूलभूत रूप से अलग-अलग उत्पादन मार्गों के माध्यम से बाजार में पहुंचता है, और जो खरीदार अंतर को समझते हैं, वे इसका उपयोग अपने रणनीतिक लाभ के लिए कर सकते हैं।
वैश्विक आपूर्ति मेंप्राकृतिक सोडियम सल्फेट का लगभग 58-60% हिस्सा है। इसे उन खनिज भंडारों से निकाला जाता है जहाँ सोडियम सल्फेट मिराबिलाइट (डिकाहाइड्रेट, Na2SO4·10H2O) या थेनार्डाइट (प्रत्यक्ष निर्जल खनिज रूप) के रूप में होता है। उत्पादन में ग्लूबेराइट या ब्राइन झील के वाष्पीकरण का घोल खनन शामिल है, इसके बाद क्रिस्टलीकरण होता है और निर्जल विनिर्देशन के अनुसार सुखाया जाता है। आउटपुट इकोनॉमिक्स सीधे ऊर्जा लागत (सुखाने के लिए), पानी की उपलब्धता और मौसमी मौसम की बाधाओं से जुड़ा होता है। सास्काचेवान की झील में नमकीन पानी का खनन तापमान पर निर्भर है: क्रिस्टलीकरण के लिए पर्याप्त रूप से ठंडी सर्दियों की स्थिति की आवश्यकता होती है, और गर्म, आर्द्र ग्रीष्मकाल वाष्पीकरण से प्रेरित सांद्रता को कम करता है। स्पेन का ग्लौबेराइट खनन मौसम पर कम निर्भर है, लेकिन यूरोपीय ऊर्जा की कीमतों के संपर्क में है, जो मार्जिन को कम कर सकता है और बिजली की कीमतों में बढ़ोतरी के दौरान उत्पादन को कम कर सकता है, जैसा कि 2021—2022
में हुआ था।सिंथेटिक सोडियम सल्फेट वैश्विक आपूर्ति का शेष 40-42% है और इसे अन्य रासायनिक निर्माण प्रक्रियाओं के सह-उत्पाद या उपोत्पाद के रूप में उत्पादित किया जाता है। मैनहेम प्रक्रिया (सल्फ्यूरिक एसिड के साथ सोडियम क्लोराइड की प्रतिक्रिया) हाइड्रोक्लोरिक एसिड के साथ सीधे सोडियम सल्फेट उत्पन्न करती है। विस्कोस रेयान उत्पादन से कोगुलेशन बाथ प्रक्रिया से सोडियम सल्फेट उत्पन्न होता है। रंगों, सेल्युलोज़ डेरिवेटिव्स और बैटरी रसायनों के उत्पादन से सोडियम सल्फेट बायप्रोडक्ट स्ट्रीम भी निकलते हैं। महत्वपूर्ण बात यह है कि सिंथेटिक उत्पादन की मात्रा सोडियम सल्फेट की मांग से प्रेरित नहीं होती है: VSF संयंत्र फाइबर मांग संकेतों पर चलता है, न कि सोडियम सल्फेट मूल्य संकेतों पर। इसका मतलब यह है कि सिंथेटिक आपूर्ति तब भी कड़ी हो सकती है, जब सोडियम सल्फेट के खरीदार अधिक भुगतान करने को तैयार हों, क्योंकि प्लांट ऑपरेटर का अर्थशास्त्र पूरी तरह से एक अलग उत्पाद द्वारा
नियंत्रित होता है।खरीदारों के लिए, इस अंतर का सीधा खरीद प्रभाव पड़ता है। सिंथेटिक सोडियम सल्फेट की गुणवत्ता आम तौर पर उच्च (≥ 99% शुद्धता, कम क्लोराइड, सुसंगत कण आकार) होती है और यह डिटर्जेंट और फार्मास्यूटिकल अनुप्रयोगों के लिए अच्छी तरह से अनुकूल है। झील के स्रोतों से प्राप्त प्राकृतिक सोडियम सल्फेट में खनन स्थान और प्रसंस्करण प्रौद्योगिकी के आधार पर उच्च क्लोराइड परिवर्तनशीलता हो सकती है, जिससे यह अतिरिक्त रिफाइनिंग के बिना उच्च-विनिर्देशन अनुप्रयोगों के लिए कम उपयुक्त हो जाता है। विविधीकरण के लिए वैकल्पिक उत्पत्ति निर्दिष्ट करते समय, खरीदारों को टर्म कॉन्ट्रैक्ट के लिए प्रतिबद्ध होने से पहले अपनी आवेदन आवश्यकताओं के अनुसार नए स्रोत की शुद्धता प्रोफ़ाइल का स्पष्ट रूप से परीक्षण और योग्यता प्राप्त करनी चाहिए
।चार व्यवहार्य विविधीकरण की उत्पत्ति और प्रत्येक ऑफ़र क्या है
भारत: एशियाई खरीदारों के लिए सबसे नज़दीकी विकल्प
शिपमेंटकी संख्या के हिसाब से निर्जल सोडियम सल्फेट का भारत दुनिया का अग्रणी निर्यातक है, जिसके उपलब्ध व्यापार डेटा में 12,771 शिपमेंट दर्ज किए गए हैं — जो तुलनीय अवधि में चीन के 10,595 शिपमेंट को पार कर गया है। यह गुजरात (वडोदरा और भरूच) में केंद्रित एक बड़े, खंडित उत्पादन आधार को दर्शाता है, जहां मैनहेम प्रोसेस प्लांट और वीएसएफ बायप्रोडक्ट रिकवरी से सिंथेटिक उत्पादन गहराई से स्थापित है।
2026 की शुरुआत में भरूच से भारतीय घरेलू कीमतें लगभग $150-165/मीट्रिक टन पर चल रही थीं, जो भारतीय आपूर्ति तक पहुंचने में सक्षम खरीदारों के लिए पर्याप्त लागत लाभ का प्रतिनिधित्व करती है। दक्षिण पूर्व एशियाई खरीदारों और मध्य पूर्वी आयातकों के लिए, भारतीय मूल चीनी बंदरगाहों की तुलना में कम पारगमन समय प्रदान करता है, जिसमें न्हावा शेवा (JNPT), मुंद्रा और हज़ीरा प्राथमिक लोडिंग टर्मिनल हैं। दक्षिण पूर्व एशिया के लिए लीड समय में आमतौर पर 10-18 दिन का CFR होता है। गुजरात अल्कलीज एंड केमिकल्स और टाटा केमिकल्स दोनों का बड़े पैमाने पर उत्पादन अन्य रासायनिक प्रक्रियाओं के साथ एकीकृत है, जो वॉल्यूम को विश्वसनीयता प्रदान करता है। 20,000-100,000 टीपीए रेंज में कई छोटे निर्माता छोटे लॉट की खरीद के लिए या विशिष्ट शुद्धता प्रमाणपत्रों की आवश्यकता वाले खरीदारों के लिए लचीलापन प्रदान करते
हैं।भारतीय मूल के साथ प्राथमिक जोखिम मौसमी है। मानसून व्यवधान (जून-सितंबर) गुजरात में लॉजिस्टिक्स और कभी-कभार बंदरगाह संचालन को प्रभावित करता है, और ऊर्जा लागत में बढ़ोतरी के दौरान छोटी सुविधाओं पर उत्पादन रुक-रुक कर हो सकता है। सामग्री की मात्रा को भारत में स्थानांतरित करने वाले खरीदारों को कम से कम एक बड़े पैमाने के उत्पादक के साथ टर्म कॉन्ट्रैक्ट स्थापित करना चाहिए और क्लोराइड सामग्री (डिटर्जेंट ग्रेड के लिए ≤ 0.02%) और नमी को संबोधित करते हुए स्पष्ट CoA आवश्यकताओं को बनाए रखना
चाहिए।स्पेन: द नेचुरल-ग्रेड यूरोपियन बेंचमार्क
स्पेन के ग्वाडलक्विवीर बेसिन में यूरोप का सबसे बड़ा ग्लौबेराइट भंडार है, और ग्रुपो इंडस्ट्रियल क्रीमिडेसा अकेले 410,000 टीपीए आउटपुट के साथ सुविधाओं का संचालन करता है — जिससे स्पेन चीन के बाहर सबसे महत्वपूर्ण एकल-देश उत्पादकों में से एक है। क्रीमिडेसा की स्वचालित सौर वाष्पीकरण प्रणाली, जिसे 2024 की शुरुआत में पेश किया गया था, ने भौतिक रूप से पानी के उपयोग में कटौती करते हुए शुद्धता को बढ़ाकर 99.2% कर दिया है, जिससे स्पेनिश प्राकृतिक श्रेणी के उत्पाद को यूरोपीय और उत्तरी अफ्रीकी खरीदारों के लिए प्रीमियम, पहुंच के अनुरूप मूल के रूप में स्थान दिया गया है।
स्पैनिश मूल का सोडियम सल्फेट निर्जल लगभग €240—260/MT हैम्बर्ग आधार (Q3 2025 में लगभग $247/MT प्रति ChemAnalyst डेटा के बराबर) पर ट्रेड करता है, जो चीनी या भारतीय सिंथेटिक सामग्री पर एक प्रीमियम है जो गुणवत्ता स्थिरता, REACH अनुपालन दस्तावेज़ीकरण, यूरोपीय खरीदारों के लिए कम लीड समय और कम शिपिंग लॉजिस्टिक्स जोखिम को दर्शाता है। यूरोपीय डिटर्जेंट निर्माताओं, दवा खरीदारों और ग्लास उत्पादकों के लिए, जिन्हें मजबूत सीओए दस्तावेज़ीकरण के साथ लगातार प्राकृतिक ग्रेड निर्जल की आवश्यकता होती है, स्पेनिश मूल केवल एक विविधीकरण विकल्प नहीं है - यह अक्सर विनिर्देशन प्राथमिकता होती है।
लॉजिस्टिक प्रोफ़ाइल सरल है: सेविले और ह्यूएलवा बंदरगाहों से स्पेनिश उत्पादन जहाज सूखे थोक या कंटेनरीकृत बैग द्वारा हैम्बर्ग, रॉटरडैम और एंटवर्प सहित उत्तरी यूरोपीय बंदरगाहों तक, 3 से 5 दिनों के पारगमन समय के साथ। यूरोप के बाहर के खरीदारों के लिए, स्पैनिश मूल माल ढुलाई लागत को जोड़ता है, लेकिन मूल विविधीकरण
और गुणवत्ता आश्वासन प्रदान करता है जो विनियमित अंत-उपयोग बाजारों में मूल्यवान हो सकता है।तुर्की: मध्य पूर्व, अफ्रीका और मध्य एशियाई खरीदारों के लिए निकटतम विकल्प
अंकारा से लगभग 150 किमी उत्तर पश्चिम में, सायरहान में अलकिम अल्कली का 120,000 टीपीए का संयंत्र, ग्लौबर के नमक मध्यवर्ती क्रिस्टलीकरण के माध्यम से निर्जल सोडियम सल्फेट का उत्पादन करने के लिए समाधान द्वारा खनन किए गए ग्लौबेराइट को संसाधित करता है। तुर्की भौगोलिक रूप से मध्य पूर्व, पूर्वी अफ्रीका और मध्य एशियाई बाजारों के निकट है, जो इन क्षेत्रों में खरीदारों के लिए तुर्की मूल के उत्पाद को लागत-प्रतिस्पर्धी बनाता है, जो वर्तमान में लंबी दूरी के समुद्री माल के माध्यम से चीनी निर्यातकों से प्राप्त करते हैं।
तुर्की के प्राकृतिक सोडियम सल्फेट की गुणवत्ता डिटर्जेंट और ग्लास ग्रेड के विनिर्देशों को पूरा करती है और इसका उत्पादन यूरोपीय संघ द्वारा संरेखित पर्यावरण प्रबंधन प्रणालियों के तहत किया जाता है, जो स्थिरता या REACH दस्तावेज़ीकरण आवश्यकताओं के साथ यूरोपीय या खाड़ी बाजारों में आपूर्ति करने वाले खरीदारों के लिए महत्वपूर्ण है। बोस्फोरस और डार्डानेल्स जलडमरूमध्य प्रमुख लॉजिस्टिक चर है: मॉन्ट्रो कन्वेंशन के तहत नागरिक रासायनिक व्यापार के लिए तुर्की जलडमरूमध्य की पहुंच सामान्य रूप से जारी रहती है, और जॉर्जिया या ईरान के माध्यम से मध्य एशिया में तुर्की ओवरलैंड लॉजिस्टिक्स अंतर्देशीय खरीदारों के लिए एक व्यवहार्य मार्ग प्रदान करता है जो अन्यथा मध्य एशियाई झील उत्पादकों (मुख्य रूप से रूस के जेएससी कुचुक सल्फेट) पर निर्भर है, जिनकी भू-राजनीतिक पहुंच 2022 से जटिल हो गई है।
क्षमता की कमी वास्तविक है: अलकिम के 120,000 टीपीए आउटपुट का मतलब है कि तुर्की एशियाई खरीदारों के लिए प्राथमिक बड़ी मात्रा के विकल्प के रूप में काम नहीं कर सकता है। हालांकि, यह उन खरीदारों के लिए एक प्रभावी द्वितीयक स्रोत है, जो अपनी मात्रा के 20-40% के लिए चीनी आपूर्ति पर पूर्ण निर्भरता को तोड़ना चाहते
हैं।कनाडा: द नॉर्थ अमेरिकन नेचुरल-ग्रेड एंकर
सस्केचेवान माइनिंग एंड मिनरल्स और कूपर नेचुरल रिसोर्सेज (जाइल्स केमिकल के साथ साल्टेक्स संयुक्त उद्यम के माध्यम से विपणन किया जाता है) मिलकर कनाडा को उत्तरी अमेरिकी खरीदारों के लिए प्राथमिक प्राकृतिक श्रेणी का सोडियम सल्फेट उत्पादक बनाते हैं। सस्केचेवान की क्षारीय नमकीन झीलों से मिराबिलाइट (ग्लौबर का नमक) निकलता है, जिसे घरेलू वितरण और निर्यात के लिए निर्जल उत्पाद के रूप में संसाधित किया जाता है। उत्तर अमेरिकी घरेलू कीमतें 2025 में $240/MT के करीब चल रही थीं, जो CFR पूर्वोत्तर एशिया की कीमतों ($560/MT) से काफी नीचे थी, जो ट्रांस-पैसिफिक माल ढुलाई लागत से उत्तरी
अमेरिकी आपूर्ति की निकटता और इन्सुलेशन दोनों को दर्शाती है।कनाडाई उत्पादन मौसमी खनन खिड़कियों पर काम करता है। सर्दियों की झील के तापमान से मिराबिलाइट क्रिस्टलीकरण होता है, जबकि गर्मियों में वाष्पीकरण से एकाग्रता बढ़ती है। 2023 में विशेष रूप से गीली गर्मी के कारण सस्केचेवान झील के उत्पादन से आपूर्ति में अनुमानित 30,000 टन की कमी आई — यह दर्शाता है कि गैर-चीनी मूल के लोगों में भी मौसम से जुड़ी परिवर्तनशीलता है। उत्तरी अमेरिका में चीनी मूल के आयात से दूर विविधीकरण का निर्माण करने वाले खरीदारों को निरंतर मासिक वॉल्यूम उपलब्धता मानने के बजाय, मौसमी उत्पादन परिवर्तनशीलता के लिए स्पष्ट मात्रा लचीलेपन प्रावधानों के साथ साल्टेक्स या सास्काचेवान माइनिंग एंड मिनरल्स के साथ अनुबंध तैयार करना चाहिए
।उत्तरी अमेरिका के बाहर अंतर्राष्ट्रीय खरीदारों के लिए, कनाडाई निर्यात वॉल्यूम सीमित हैं और सीएफआर एशिया या सीएफआर यूरोप ट्रेड लेन पर स्पेनिश, भारतीय या चीनी आपूर्ति के खिलाफ माल ढुलाई अर्थशास्त्र प्रतिस्पर्धी नहीं है। चीनी रासायनिक आयात पर 2025 के टैरिफ दबावों के जवाब में आपूर्ति श्रृंखलाओं के पुनर्निर्माण के लिए कनाडाई मूल मुख्य रूप से उत्तरी अमेरिकी खरीद टीमों के लिए प्रासंगिक
है।आपूर्ति जोखिम मूल्यांकन: 2026 में सोडियम सल्फेट निर्जल
| जोखिम का आयाम | रेटिंग | मुख्य एक्सपोज़र | ट्रिगर सिनेरियो | क्रेता की कार्रवाई |
|---|---|---|---|---|
| जियोपॉलिटिकल | हाई | चीन (वैश्विक उत्पादन का ~50-55%); अमेरिका-चीन व्यापार युद्ध में वृद्धि | चीन सोडियम सल्फेट निर्यात प्रतिबंध लगाता है या अतिरिक्त अमेरिकी टैरिफ लगाता है, चीनी आयात मार्ग बंद करता है | कम से कम एक गैर-चीन मूल आपूर्तिकर्ता के रूप में अर्हता प्राप्त करें; 8-10 सप्ताह के बफर स्टॉक का निर्माण करें |
| एकाग्रता | हाई | एकल देश में उत्पादन का हिस्सा 50% सीमा से अधिक है; उपोत्पाद उत्पादन सोडियम सल्फेट मांग संकेतों से अलग हो जाता है | चीनी VSF या HCl प्लांट कर्टेलमेंट स्पॉट रीबैलेंसिंग को ट्रिगर किए बिना उप-उत्पाद आपूर्ति को कम करते हैं | प्राकृतिक श्रेणी के आपूर्तिकर्ताओं (स्पेन, कनाडा, भारत) के साथ सुरक्षित टर्म कॉन्ट्रैक्ट; स्पॉट-ओनली प्रोक्योरमेंट रणनीति से बचें |
| लॉजिस्टिक्स | मध्यम-उच्च | दक्षिण चीन सागर शिपिंग लेन जोखिम; कंटेनर माल ढुलाई दर में अस्थिरता; रेड सी रीरूटिंग ने एशिया-से-यूरोप लेन के लिए लागत को जोड़ा | हौथी ने केप रीरूटिंग को मजबूर किया; प्रभावित एशिया-यूरोप लेन पर माल ढुलाई दरों में 40-100% की बढ़ोतरी | यूरोपीय खरीदारों के लिए स्पेनिश या तुर्की मूल का मूल्यांकन करें; गंतव्य बंदरगाह पर क्षेत्रीय इन्वेंट्री बिल्ड पर विचार करें |
| स्ट्रक्चरल | मीडियम | चीन का उपोत्पाद उत्पादन VSF और डाई सेक्टर चक्रों से जुड़ा है, सोडियम सल्फेट की मांग से नहीं; यूरोपीय प्राकृतिक उत्पादक ऊर्जा लागत के संपर्क में हैं | चीनी कपड़ा क्षेत्र में विस्तारित मंदी से उपोत्पाद आपूर्ति की मात्रा कम हो जाती है | उत्पादन मार्ग (प्राकृतिक + सिंथेटिक) के साथ-साथ भूगोल के अनुसार विविधता लाएं |
| जलवायु/मौसमी | मीडियम | सास्काचेवान झील खनन, मौसम पर निर्भर; स्पेनिश सौर वाष्पीकरण, वर्षा की विसंगतियों के संपर्क में; भारतीय मानसून लॉजिस्टिक जोखिम | सास्काचेवान में गीली गर्मी (2023 के अनुसार: ~ 30,000 टन की कमी); गंभीर मानसून के दौरान गुजरात बंदरगाह बंद होना | यदि उत्तर अमेरिकी या भारतीय मूल प्राथमिक है, तो Q2 से पहले मौसमी इन्वेंट्री बनाएं; कई मूल उत्पादकों के साथ अनुबंध करें |
लॉजिस्टिक्स: सोडियम सल्फेट एनहाइड्रस वास्तव में कैसे चलता है
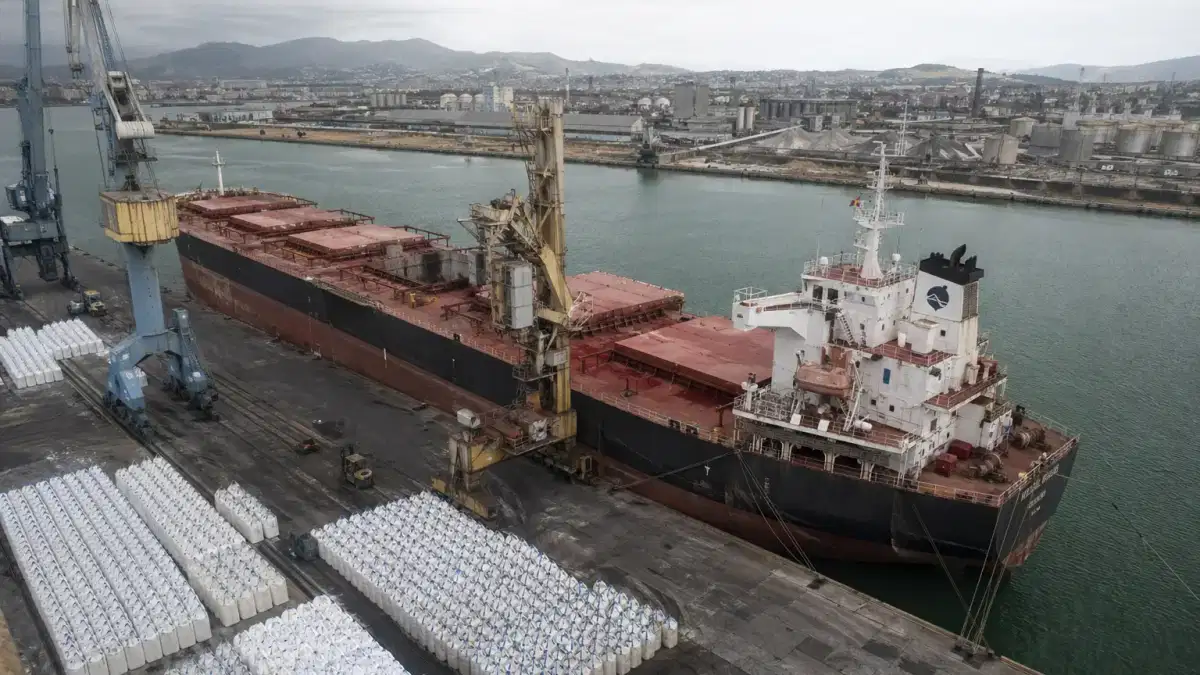
सोडियम सल्फेट निर्जल विशेष रूप से ठोस होता है, आमतौर पर तीन पैकेजिंग प्रारूपों में से एक में: 25 किलो पॉलीप्रोपाइलीन बैग, 50 किलो बैग, या 1 एमटी जंबो बैग (FIBC)। लूज बल्क कंटेनरीकृत या ब्रेकबल्क शिपमेंट का उपयोग बड़ी मात्रा के अनुबंधों (3,000-20,000 मीट्रिक टन प्रति शिपमेंट) के लिए किया जाता है, जहां माल ढुलाई अर्थव्यवस्था मूल और गंतव्य बंदरगाहों पर थोक हैंडलिंग उपकरण में निवेश को सही ठहराती है।
उत्पाद का घनत्व (2.68 g/mL) और हाइग्रोस्कोपिसिटी ड्राइव लॉजिस्टिक लागत। रेल या जहाज की पहुंच के बिना लगभग 1,000 किमी के पार, सड़क परिवहन की अर्थव्यवस्था तेजी से बिगड़ती है — 2023 में, अंतरमहाद्वीपीय निर्यात लेनदेन में लॉजिस्टिक्स की अंतिम भूमि लागत का लगभग 32% हिस्सा था। यह टैंकरों में ले जाने वाले तरल रसायनों की तुलना में अधिक लॉजिस्टिक लागत अनुपात है, और यह मूल निकटता को स्वामित्व की कुल लागत में एक सार्थक परिवर्तन बनाता है। दक्षिण पूर्व एशिया में चीनी मूल के उत्पाद के लिए $560/MT CFR का भुगतान करने वाला एक खरीदार $150—165/MT भारतीय घरेलू मूल्य की तुलना में एक महत्वपूर्ण लॉजिस्टिक प्रीमियम का भुगतान कर रहा है
, जिसमें अधिकांश अंतर माल ढुलाई, पैकेजिंग और हैंडलिंग के कारण होता है।2026 में सोडियम सल्फेट एनहाइड्रस के प्रमुख व्यापार मार्ग इस प्रकार हैं:
चीन से दक्षिण पूर्व एशिया: प्राथमिक। कंटेनरीकृत बैग के माध्यम से चीनी बंदरगाह (क़िंगदाओ, तियानजिन, शंघाई) से वियतनामी, बांग्लादेशी और इंडोनेशियाई बंदरगाहों तक। ट्रांज़िट का समय 5-15 दिन। कंटेनर बाजार की स्थितियों के प्रति संवेदनशील माल ढुलाई दरें
।भारत से मध्य पूर्व और अफ्रीका: बढ़ रहा है। मुंद्रा और जेएनपीटी (न्हावा शेवा) से जेबेल अली, मोम्बासा, दार एस सलाम। 7-14 दिन सीएफआर। बांग्लादेशी और वियतनामी आयातक
भी भारतीय मूल से आते हैं।स्पेन से उत्तरी अफ्रीका और यूरोप: स्थापित। ह्यूएलवा और सेविले से कैसाब्लांका, ट्यूनिस, हैम्बर्ग, रॉटरडैम। गंतव्य के आधार पर 3-12 दिन। यूरोपीय पहुंच के अनुरूप खरीदारों
के लिए पसंदीदा मूल।तुर्की से मध्य पूर्व और मध्य एशिया: क्षेत्रीय। काकेशस और मध्य एशियाई गंतव्यों के लिए जॉर्जिया से होते हुए तुर्की जलडमरूमध्य काला सागर के बंदरगाहों या ओवरलैंड तक जाता है। तुर्की रेल गल्फ शिपमेंट के लिए मेर्सिन बंदरगाह से जुड़ती
है।कनाडा से उत्तरी अमेरिका: घरेलू. यूएस मिडवेस्ट, ईस्ट कोस्ट और पैसिफिक नॉर्थवेस्ट में वितरण गोदामों तक रेल (सस्केचेवान से सीएन और सीपी नेटवर्क)। समुद्री माल ढुलाई का कोई घटक नहीं। रेल द्वारा ट्रांज़िट का समय ५-१० दिन।
विश्व स्तर पर स्वीकृत गुणवत्ता मानकों के तहतनिर्जल विनिर्देशन के लिए सभी सोडियम सल्फेट निर्जल खेपों को 99% Na2SO4 की न्यूनतम शुद्धता और 0.5% से कम पानी की मात्रा को पूरा करना चाहिए। HS कोड 2833.11 सभी
ट्रेड लेन पर लागू होता है।प्रोक्योरमेंट डायवर्सिफिकेशन प्लेबुक: 2026 के लिए प्रैक्टिकल स्टेप्स
चरण 1: वर्तमान मूल एकाग्रता का ऑडिट करें। ज्यादातर खरीदार जो मुख्य रूप से चीन से प्राप्त करते हैं, उन्होंने औपचारिक रूप से अपनी मूल सांद्रता की मात्रा निर्धारित नहीं की है। एक साधारण खरीद ऑडिट — वार्षिक सोडियम सल्फेट निर्जल मात्रा का कितना प्रतिशत मूल देश से आता है, और यदि यह स्रोत 60 दिनों तक बाधित रहता है, तो आपूर्ति में अधिकतम स्वीकार्य अंतर क्या है — निर्णय लेने के लिए
आधार रेखा बनाता है।चरण 2: आवेदन के आधार पर कम से कम एक वैकल्पिक स्रोत को योग्य बनाएं. योग्यता का अर्थ है आपके विनिर्देशन के विरुद्ध वैकल्पिक मूल से कम से कम दो COA-सत्यापित नमूनों का परीक्षण करना, यह पुष्टि करना कि शुद्धता (≥ 99%), क्लोराइड सामग्री, नमी और कण आकार वितरण सभी प्रक्रिया आवश्यकताओं को पूरा करते हैं। भारतीय सिंथेटिक-ग्रेड और स्पैनिश नेचुरल-ग्रेड उत्पाद आमतौर पर डिटर्जेंट और ग्लास के विनिर्देशों को पूरा करते हैं। कपड़ा और दवा खरीदारों को सल्फेट सामग्री की पुष्टि करनी चाहिए और विशेष रूप से धातु के स्तर का पता लगाना चाहिए, क्योंकि ये उत्पादन मार्गों के बीच
भिन्न हो सकते हैं।चरण 3: दोहरे मूल टर्म कॉन्ट्रैक्ट स्ट्रक्चर की स्थापना करें. सबसे लचीली संरचना एक प्राथमिक-मूल टर्म कॉन्ट्रैक्ट है, जो वार्षिक वॉल्यूम का 60-70% (आपके क्षेत्र के लिए सबसे कम लागत वाला सुलभ मूल) को कवर करता है, जिसमें द्वितीयक मूल टर्म कॉन्ट्रैक्ट में 20-30% वॉल्यूम मामूली प्रीमियम पर कवर होता है। यह ऑरिजिन के बीच पूर्ण लागत समानता की आवश्यकता के बिना स्पॉट-ओनली निर्भरता को समाप्त करता है। यूरोपीय खरीदारों के लिए, चीनी या भारतीय प्राथमिक कार्यों के साथ स्पेन या तुर्की टर्म कॉन्ट्रैक्ट। दक्षिण पूर्व एशियाई या मध्य पूर्वी खरीदारों के लिए, एक चीनी प्राथमिक अनुबंध के साथ एक भारतीय टर्म कॉन्ट्रैक्ट सार्थक लचीलापन प्रदान करता
है।चरण 4: क्षेत्रीय बफर स्टॉक स्थिति बनाएं। भंडारण लागत के सापेक्ष सोडियम सल्फेट एनहाइड्रस के प्रति यूनिट कम मूल्य को देखते हुए, क्षेत्रीय वितरण बिंदु पर 8-10 सप्ताह की खपत सूची को बनाए रखना अधिकांश खरीद कार्यक्रमों के लिए व्यावसायिक रूप से व्यवहार्य है। यदि प्राथमिक स्रोत में व्यवधान उत्पन्न होता है, तो यह विंडो वैकल्पिक स्रोत से क्वालिफ़ाइंग और शिपिंग के लिए विशिष्ट प्रतिक्रिया समय को कवर करती
है।चरण 5: संरचनात्मक चीनी आपूर्ति संकेतों की निगरानी करें. चीनी उपोत्पाद उत्पादन वैश्विक आपूर्ति में स्विंग वैरिएबल है। जब चीनी VSF संयंत्र फाइबर की कमजोर मांग के जवाब में उत्पादन में कटौती करते हैं, तो सोडियम सल्फेट उपोत्पाद की मात्रा गिर जाती है। चीनी सिंथेटिक आपूर्ति के संपर्क में आने वाले खरीदारों को चीनी निर्यात उपलब्धता को मजबूत करने के प्रमुख संकेतक के रूप में चीनी वीएसएफ संयंत्र उपयोग दर और डिटर्जेंट उद्योग इन्वेंट्री संकेतों की निगरानी करनी चाहिए
।अक्सर पूछे जाने वाले प्रश्न
Q: विश्व स्तर पर निर्जल सोडियम सल्फेट के सबसे बड़े उत्पादक कौन हैं? दुनिया भर में उत्पादन के लगभग 50-55% के साथ चीन वैश्विक उत्पादन पर हावी है, जिसमें नाफिन केमिकल इंडस्ट्री ग्रुप (1.25 मिलियन टीपीए से अधिक) और होंग्या किंगिजियांग (लगभग 1 मिलियन टीपीए) सबसे बड़े एकल उत्पादक हैं। चीन के बाहर, स्पेन में ग्रुपो इंडस्ट्रियल क्रीमिडेसा (410,000+ टीपीए), कनाडा में सास्काचेवान माइनिंग एंड मिनरल्स, और भारत के गुजरात स्थित सिंथेटिक उत्पादक प्राथमिक बड़े पैमाने पर गैर-चीनी स्रोत हैं।
प्रश्न: सोडियम सल्फेट निर्जल का अंतरराष्ट्रीय स्तर पर परिवहन कैसे किया जाता है? सोडियम सल्फेट निर्जल एक ठोस औद्योगिक रसायन है जिसे 25 किग्रा या 50 किग्रा पॉलीप्रोपाइलीन बैग में या 1 एमटी जंबो बैग में सूखे माल कंटेनर या ब्रेकबल्क जहाजों के माध्यम से बड़ी मात्रा (3,000-20,000 मीट्रिक टन प्रति शिपमेंट) के लिए भेजा जाता है। इसे मानक IMDG नियमों के तहत खतरनाक माल के रूप में वर्गीकृत नहीं किया गया है, जो पोर्ट एक्सेस को सरल बनाता है। प्रमुख व्यापार प्रवाह चीनी बंदरगाहों (क़िंगदाओ, शंघाई) और भारतीय बंदरगाहों (मुंद्रा, जेएनपीटी) से दक्षिण पूर्व एशियाई, मध्य पूर्वी और अफ्रीकी खरीदारों की ओर बढ़ते हैं; स्पेनिश बंदरगाह (ह्यूएलवा) यूरोपीय और उत्तरी अफ्रीकी
बाजारों की सेवा करते हैं।Q: कौन से कारक सोडियम सल्फेट की कीमतों को निर्जल बनाते हैं? तीन कारक हावी हैं: सस्केचेवान और स्पेन से प्राकृतिक ग्लॉबर का नमक खनन उत्पादन (मौसमी मौसम की खिड़कियों से बाधित जिसे ऊर्जा इनपुट के माध्यम से त्वरित नहीं किया जा सकता है); वीएसएफ और एचसीएल उपोत्पाद धाराओं से चीनी सिंथेटिक उत्पादन वॉल्यूम (सोडियम सल्फेट मांग के बजाय फाइबर और एसिड मांग चक्रों द्वारा संचालित); और क्षेत्रीय टैरिफ और माल ढुलाई लागत अंतर। 2025 की दूसरी तिमाही में, कीमतें लगभग $150—165/मीट्रिक टन पूर्व घरेलू, अमेरिका में $216/मीट्रिक टन, जर्मनी में $360/मीट्रिक टन और पूर्वोत्तर एशिया में $460—560/MT CFR तक थीं, जो दर्शाती है कि लॉजिस्टिक्स और व्यापार नीति क्षेत्रीय मूल्य निर्माण को कितनी तेजी से आकार देती है।
Q: सोडियम सल्फेट निर्जल खरीदारों के लिए मुख्य आपूर्ति श्रृंखला जोखिम क्या हैं? प्रमुख जोखिम चीन की सांद्रता है: वैश्विक उत्पादन के 50-55% पर, चीनी निर्यात उपलब्धता में कोई भी कमी (निर्यात प्रतिबंध, आयातक देश द्वारा टैरिफ में वृद्धि, या चीनी बंदरगाहों पर रसद व्यवधान) वैश्विक आपूर्ति को तुरंत मजबूत करती है। द्वितीयक जोखिमों में प्राकृतिक श्रेणी के उत्पादकों (सस्केचेवान झील खनन, स्पेनिश सौर वाष्पीकरण) में मौसमी उत्पादन परिवर्तनशीलता और सोडियम सल्फेट मांग संकेतों से सिंथेटिक चीनी उत्पादन को अलग करना शामिल है - जिसका अर्थ है कि चीनी उपोत्पाद आपूर्ति तब भी गिर सकती है जब खरीदार अधिक भुगतान करने को तैयार हों, क्योंकि पौधे वीएसएफ या एचसीएल अर्थशास्त्र द्वारा शासित होते हैं।
प्रश्न: खरीदार आमतौर पर वैश्विक बाजारों में सोडियम सल्फेट निर्जल कैसे प्राप्त करते हैं? अधिकांश औद्योगिक खरीदार चीनी या क्षेत्रीय आपूर्तिकर्ताओं के साथ टर्म कॉन्ट्रैक्ट (6-12 महीने) का उपयोग करते हैं, जिनकी कीमत अक्सर बाजार सूचकांकों से जुड़े अर्ध-वार्षिक आधार पर होती है या तिमाही समीक्षा खंड के साथ तय की जाती है। वॉल्यूम टॉप-अप के लिए स्पॉट प्रोक्योरमेंट आम बात है, लेकिन आपूर्ति में कमी की घटनाओं के दौरान कीमतों में बढ़ोतरी के जोखिम में वृद्धि होती है। 2026 में सबसे अच्छा तरीका एक डुअल-ओरिजिन स्ट्रक्चर है: सबसे कम लागत वाली उपलब्ध मूल से वार्षिक वॉल्यूम के 60-70% पर प्राथमिक टर्म कॉन्ट्रैक्ट, और एक अलग उत्पादक देश से वॉल्यूम के 20-30% वॉल्यूम पर एक द्वितीयक योग्य कॉन्ट्रैक्ट, जो पूर्व-योग्य स्विच विकल्प प्रदान करता है जिसे 30 दिनों के
भीतर सक्रिय किया जा सकता है।